Analyses

Rapports de performance et commentaires de marché

Résultats mensuels avec le commentaire du trader, notes de marché et analyses de risque de l’équipe d’investissement d’Algotoria.

2026
Rapports de performance

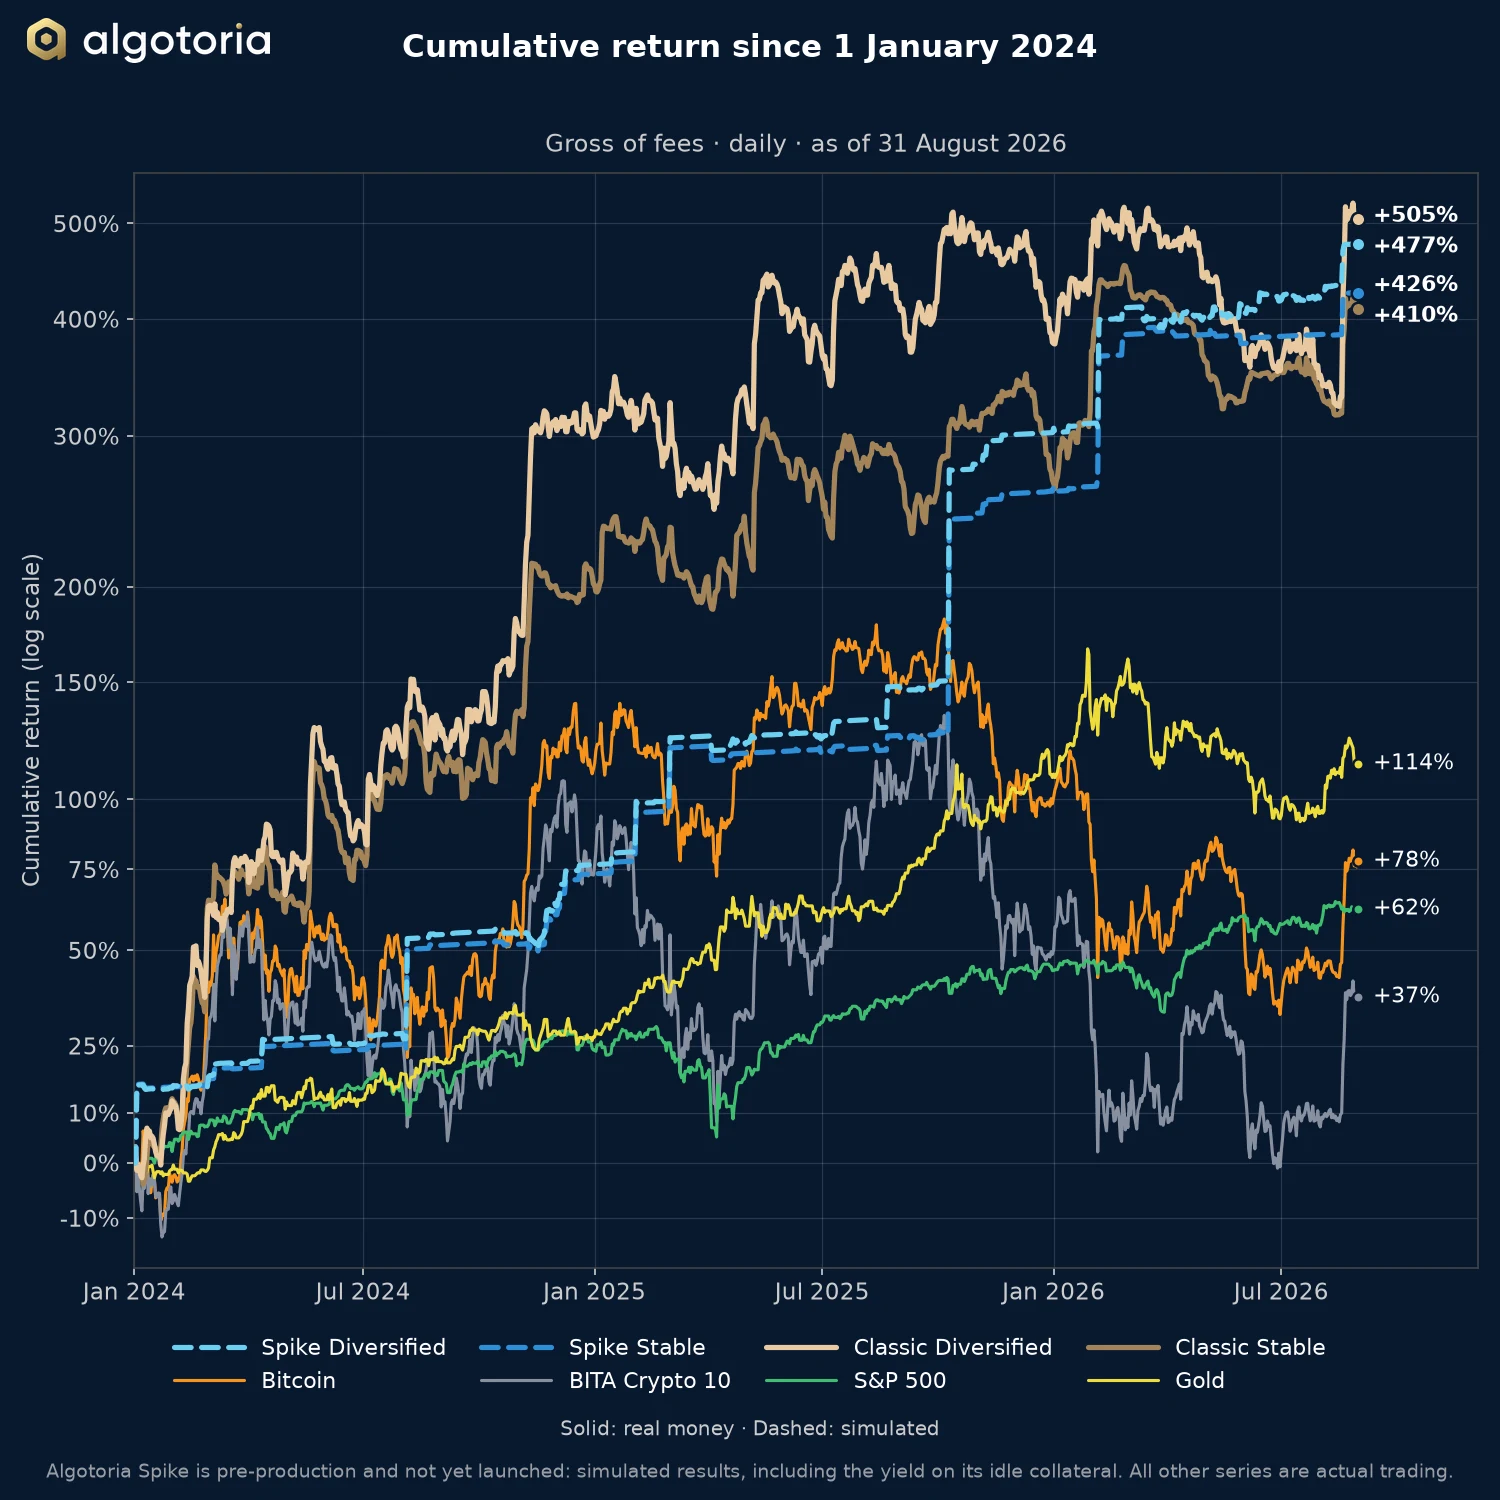
Rapport mensuel de septembre 2026 et du troisième trimestre

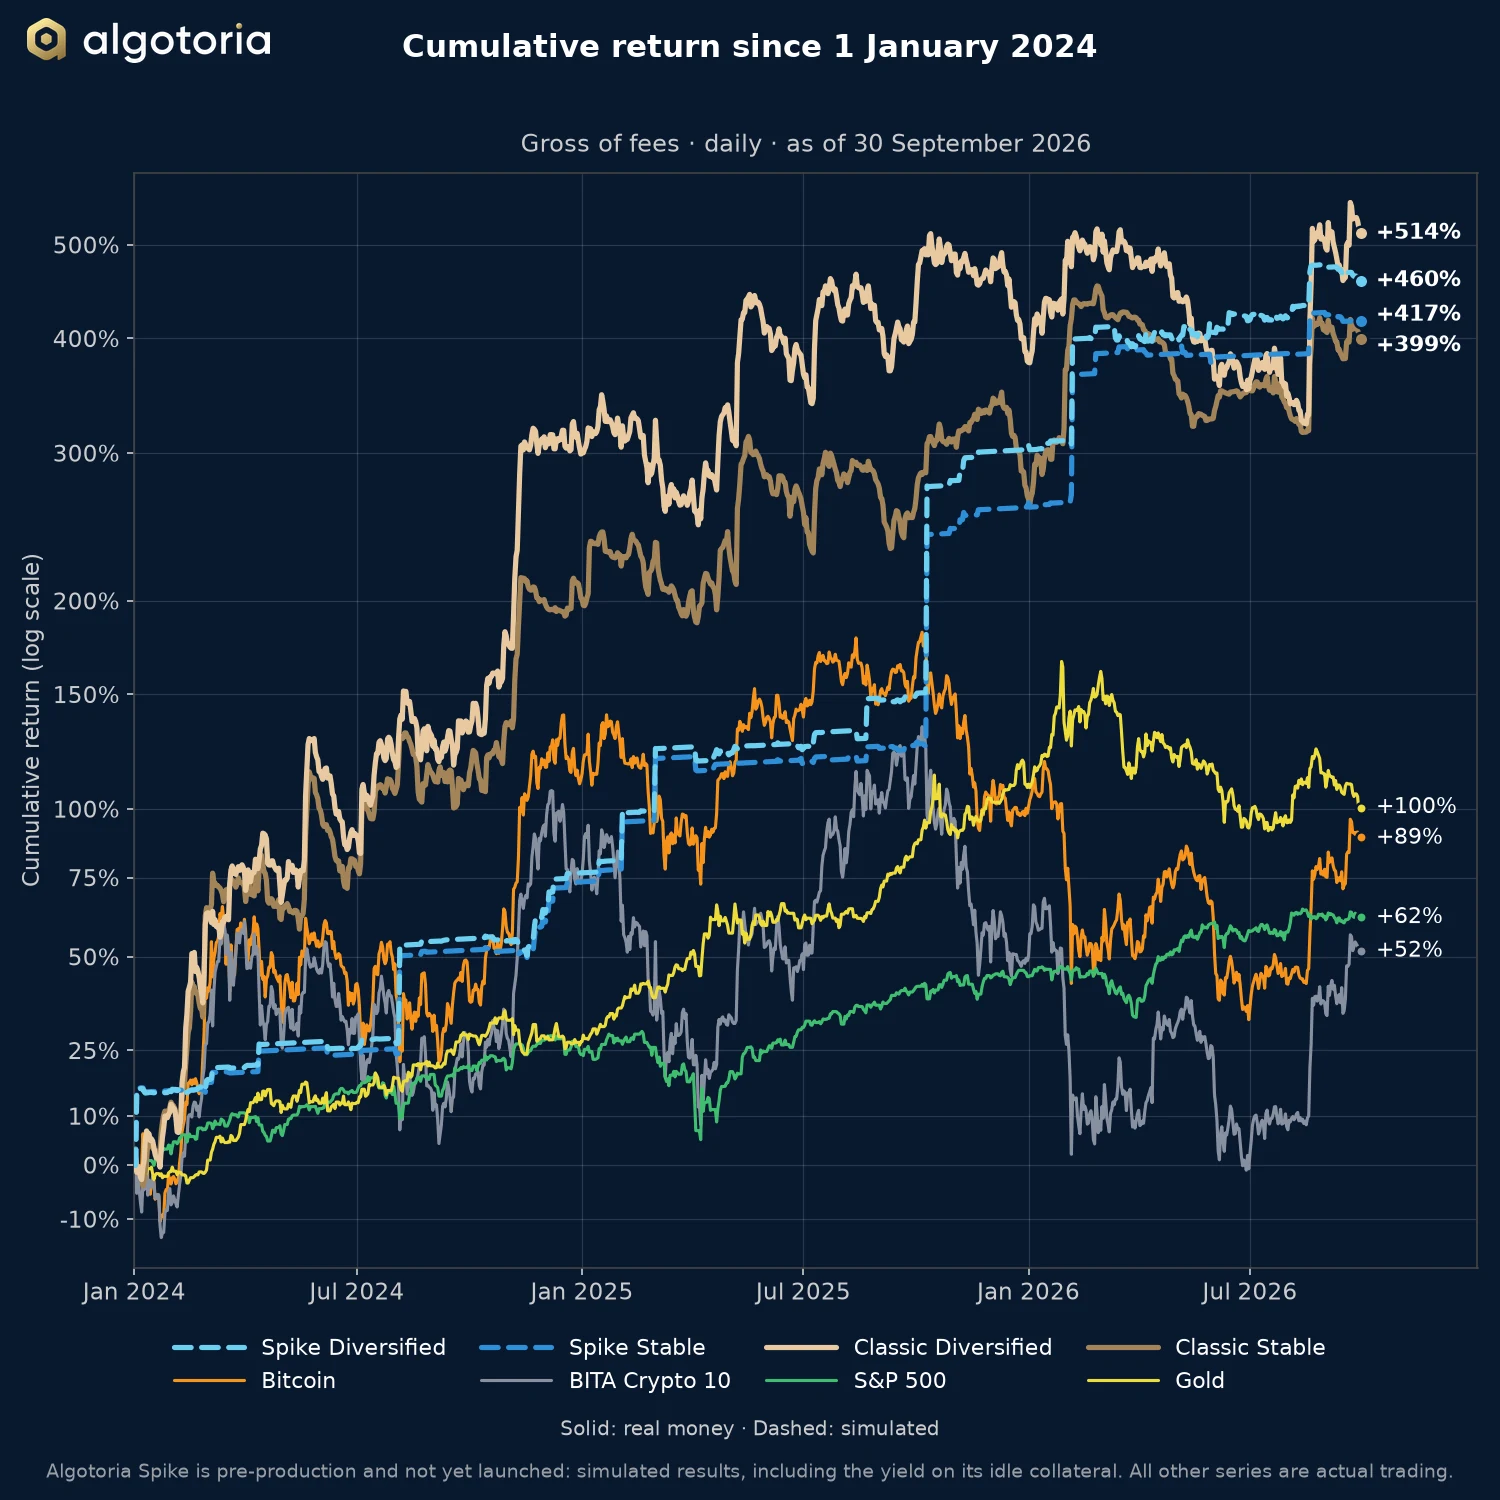
Classic Diversified a enregistré +35,46 % et Classic Stable +10,40 % au troisième trimestre 2026, après un mois de juillet plat, un mois d’août fort et un mois de septembre heurté.

Lire →
Rapports de performance

Rapport mensuel d’août 2026

Classic Diversified a enregistré +35,40 % en août 2026 et Classic Stable +16,68 %, le marché étant sorti d’une longue période de faible volatilité.

Lire →
Stratégie et risque

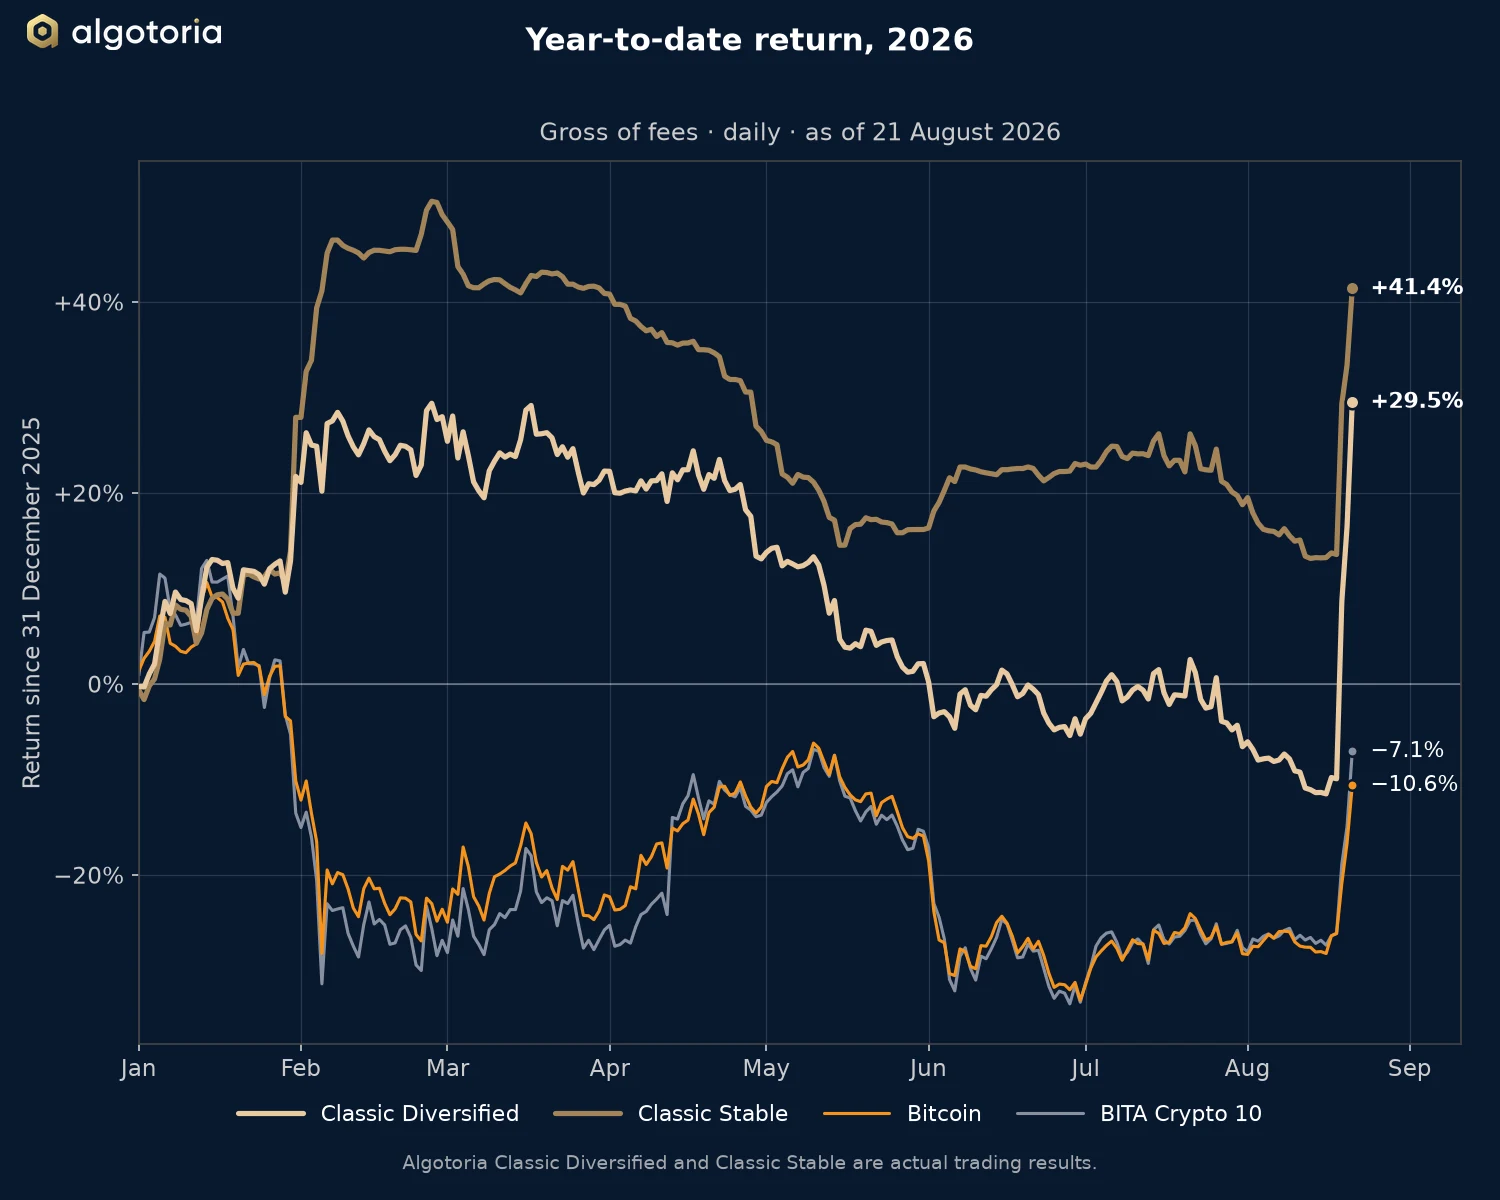
Pourquoi le suivi de tendance traverse des phases plates

Après un début d’année 2026 solide, le suivi de tendance a restitué des gains dans un long marché latéral. Sur les sept jours jusqu’au 21 août, Classic Diversified a enregistré +46,14 %.

Lire →
Commentaires de marché

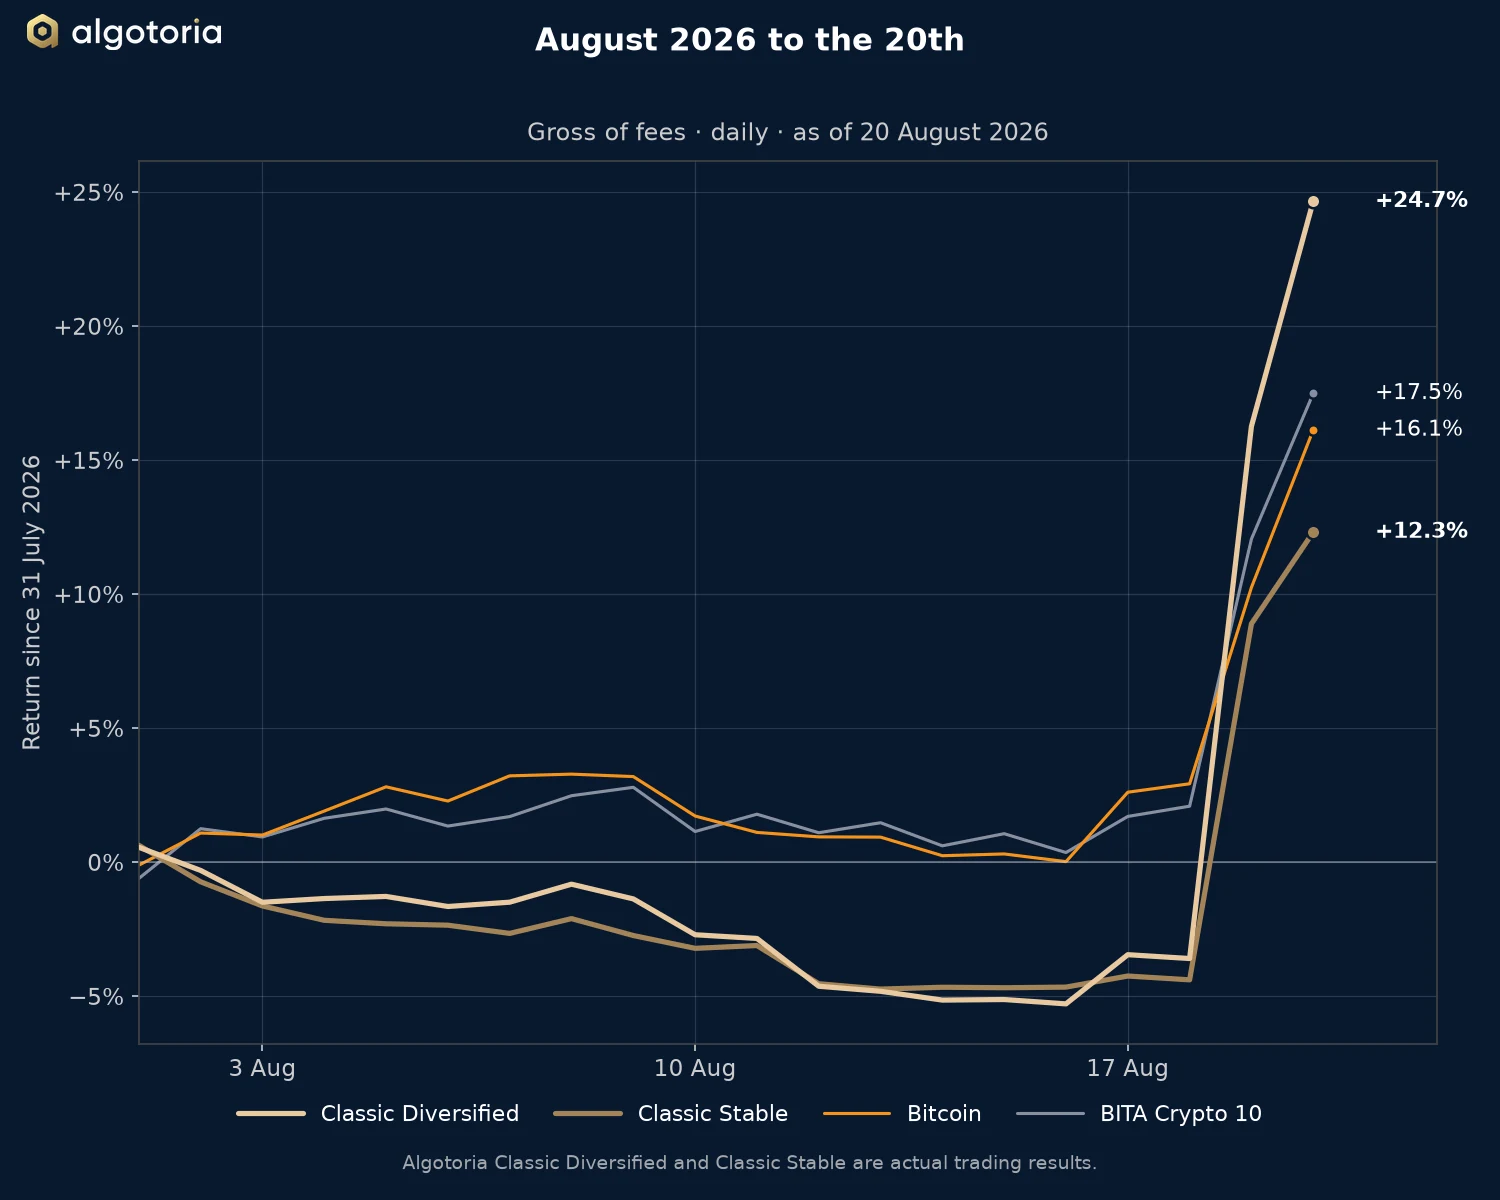
La cassure du 19 août 2026

Le 19 août 2026, le marché est sorti d’une fourchette qui durait depuis des mois. Classic Diversified a enregistré +20,59 % sur la journée et Classic Stable +13,89 %.

Lire →
Rapports de performance

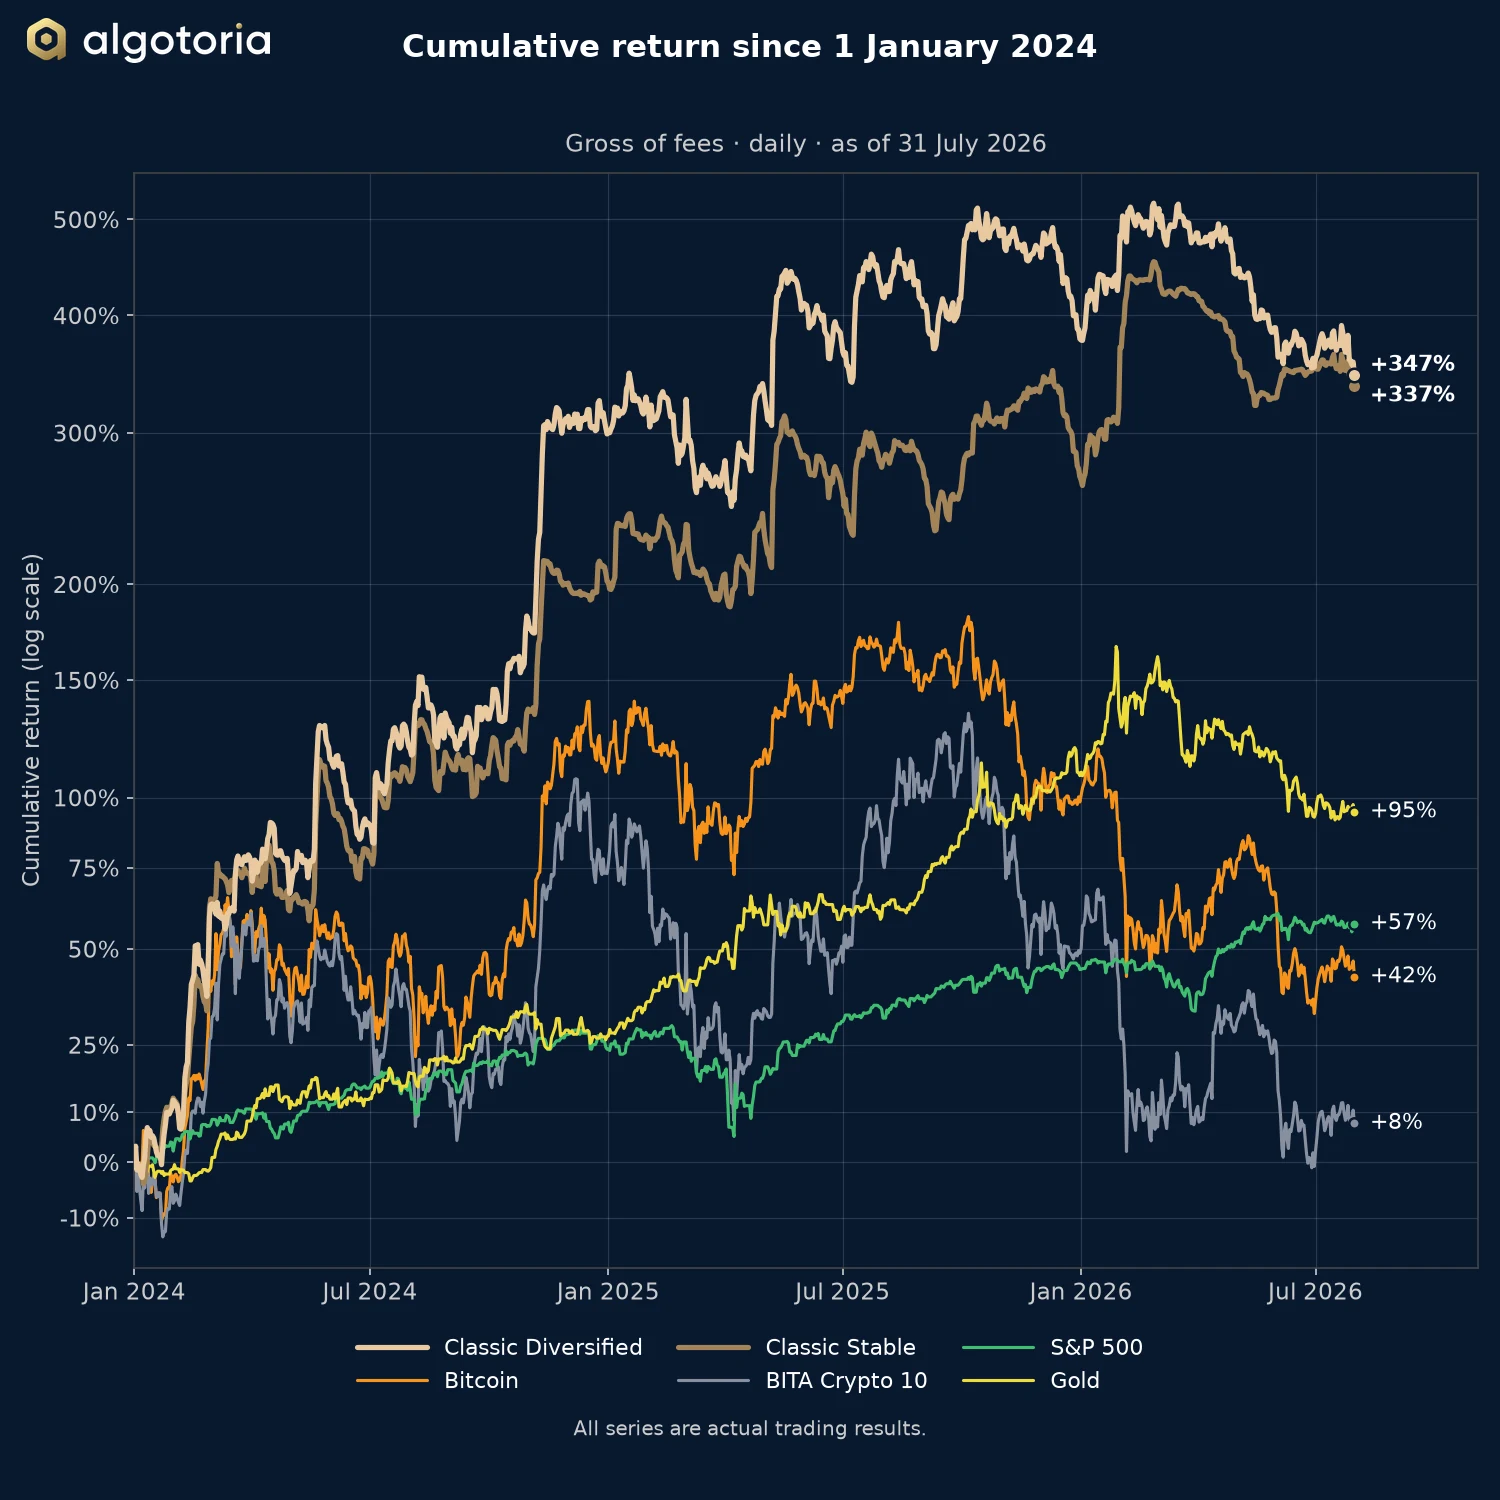
Rapport mensuel de juillet 2026

Classic Diversified a enregistré −1,39 % en juillet 2026 et Classic Stable −3,36 %, dans un marché sans tendance durable. Le commentaire met ce résultat en regard de l’historique plus long.

Lire →
Rapports de performance

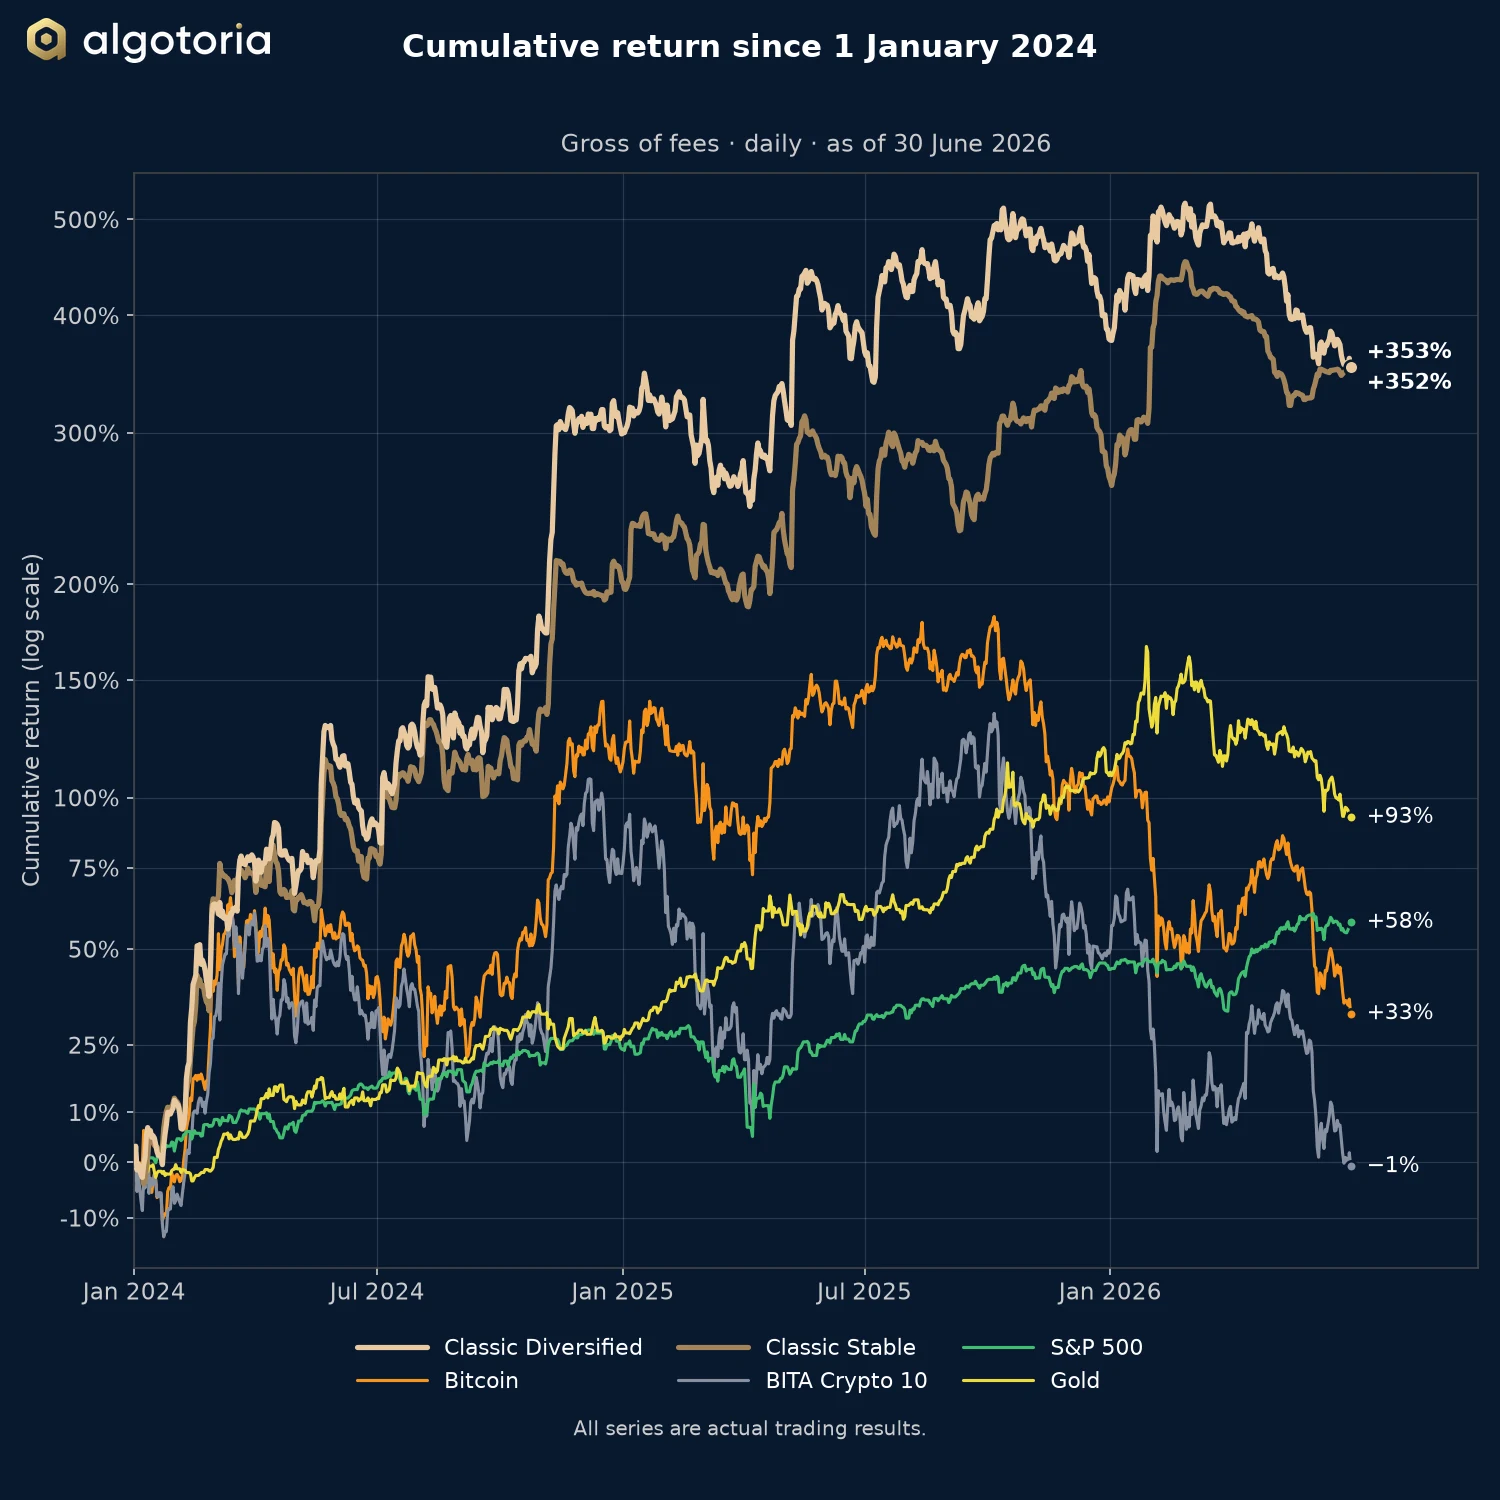
Rapport mensuel de juin 2026

Classic Stable a enregistré +5,79 % en juin 2026 et Classic Diversified −7,24 %, alors que Bitcoin reculait. Le commentaire explique comment la forme d’un mouvement décide du résultat.

Lire →
Rapports de performance

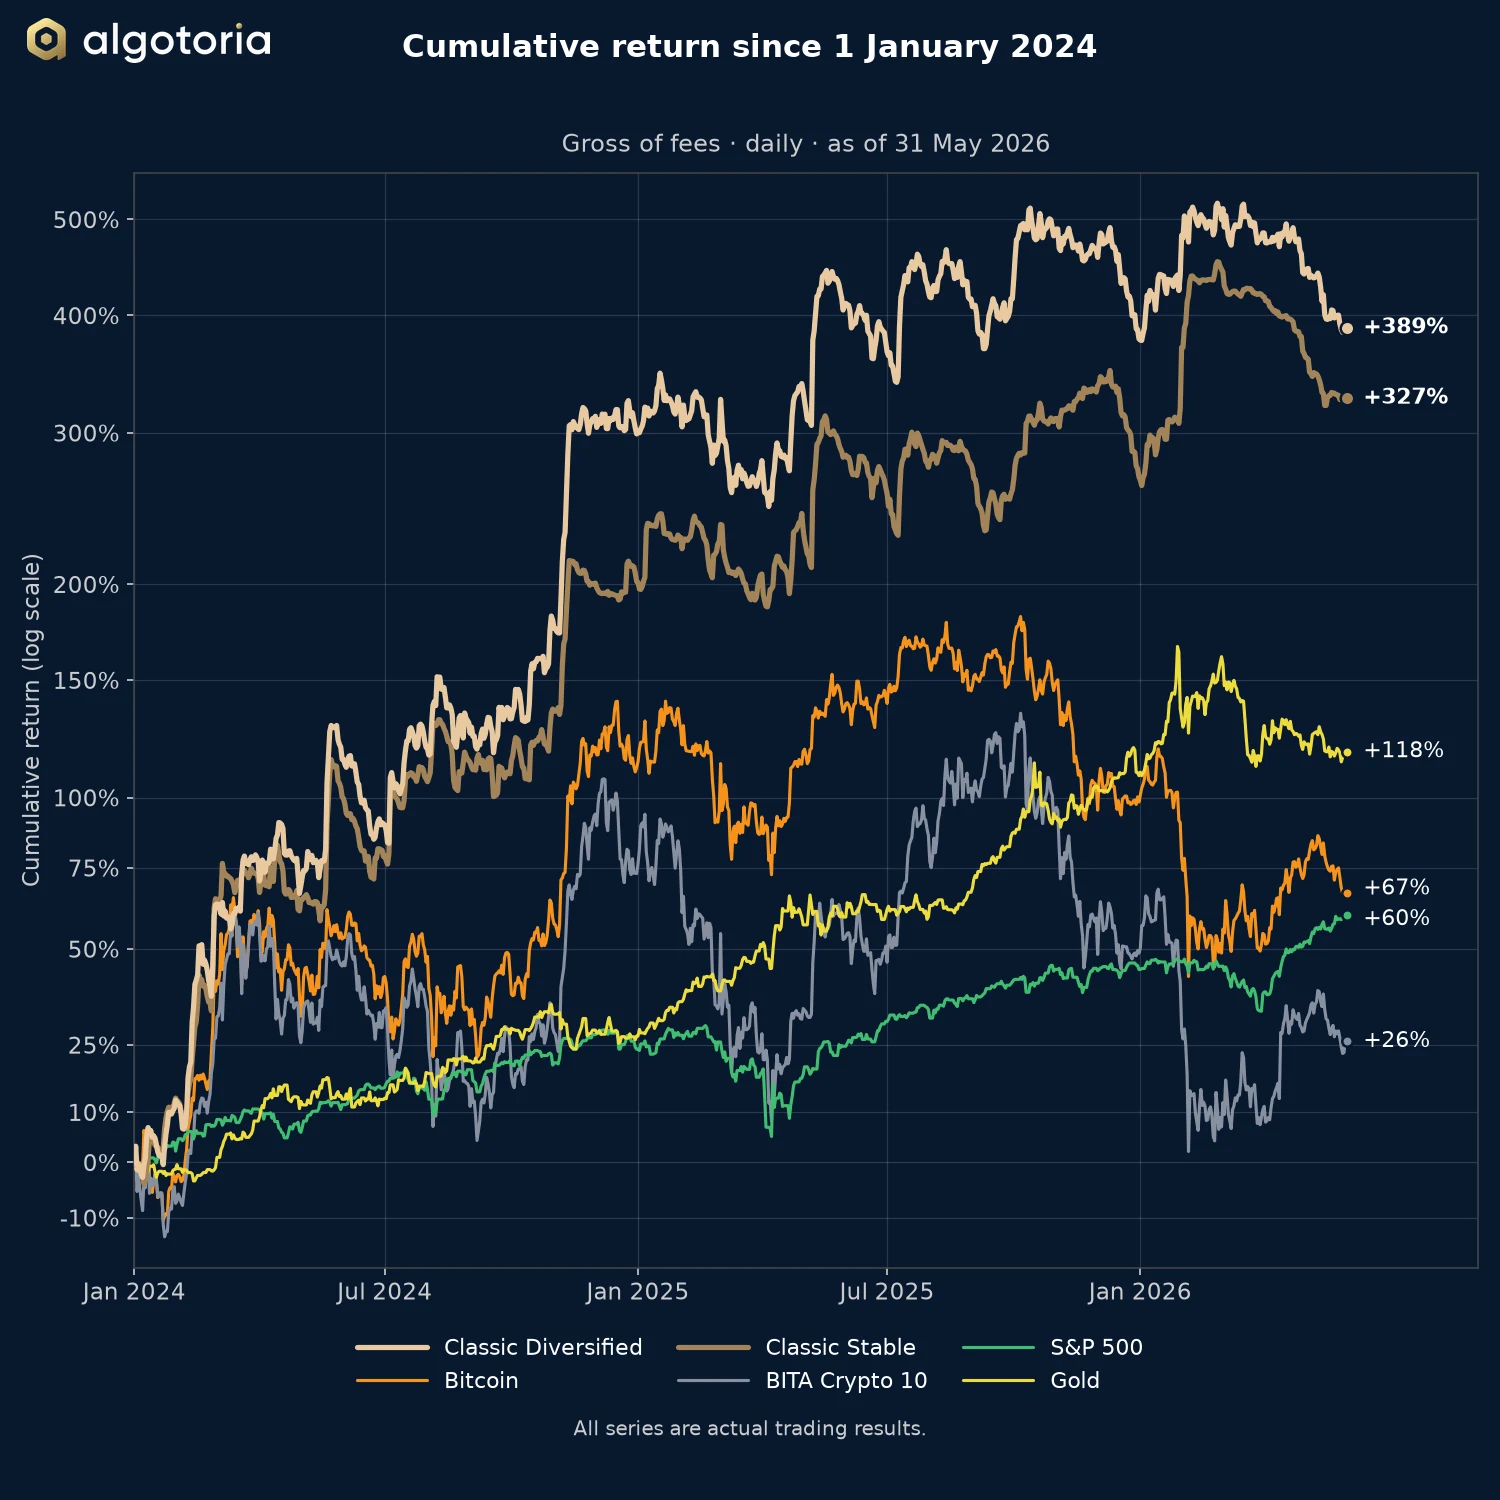
Rapport mensuel de mai 2026

Classic Diversified a enregistré −9,69 % en mai 2026 et Classic Stable −8,11 %, pour un quatrième mois de faible volatilité, le moins favorable aux algorithmes de suivi de tendance.

Lire →
Rapports de performance

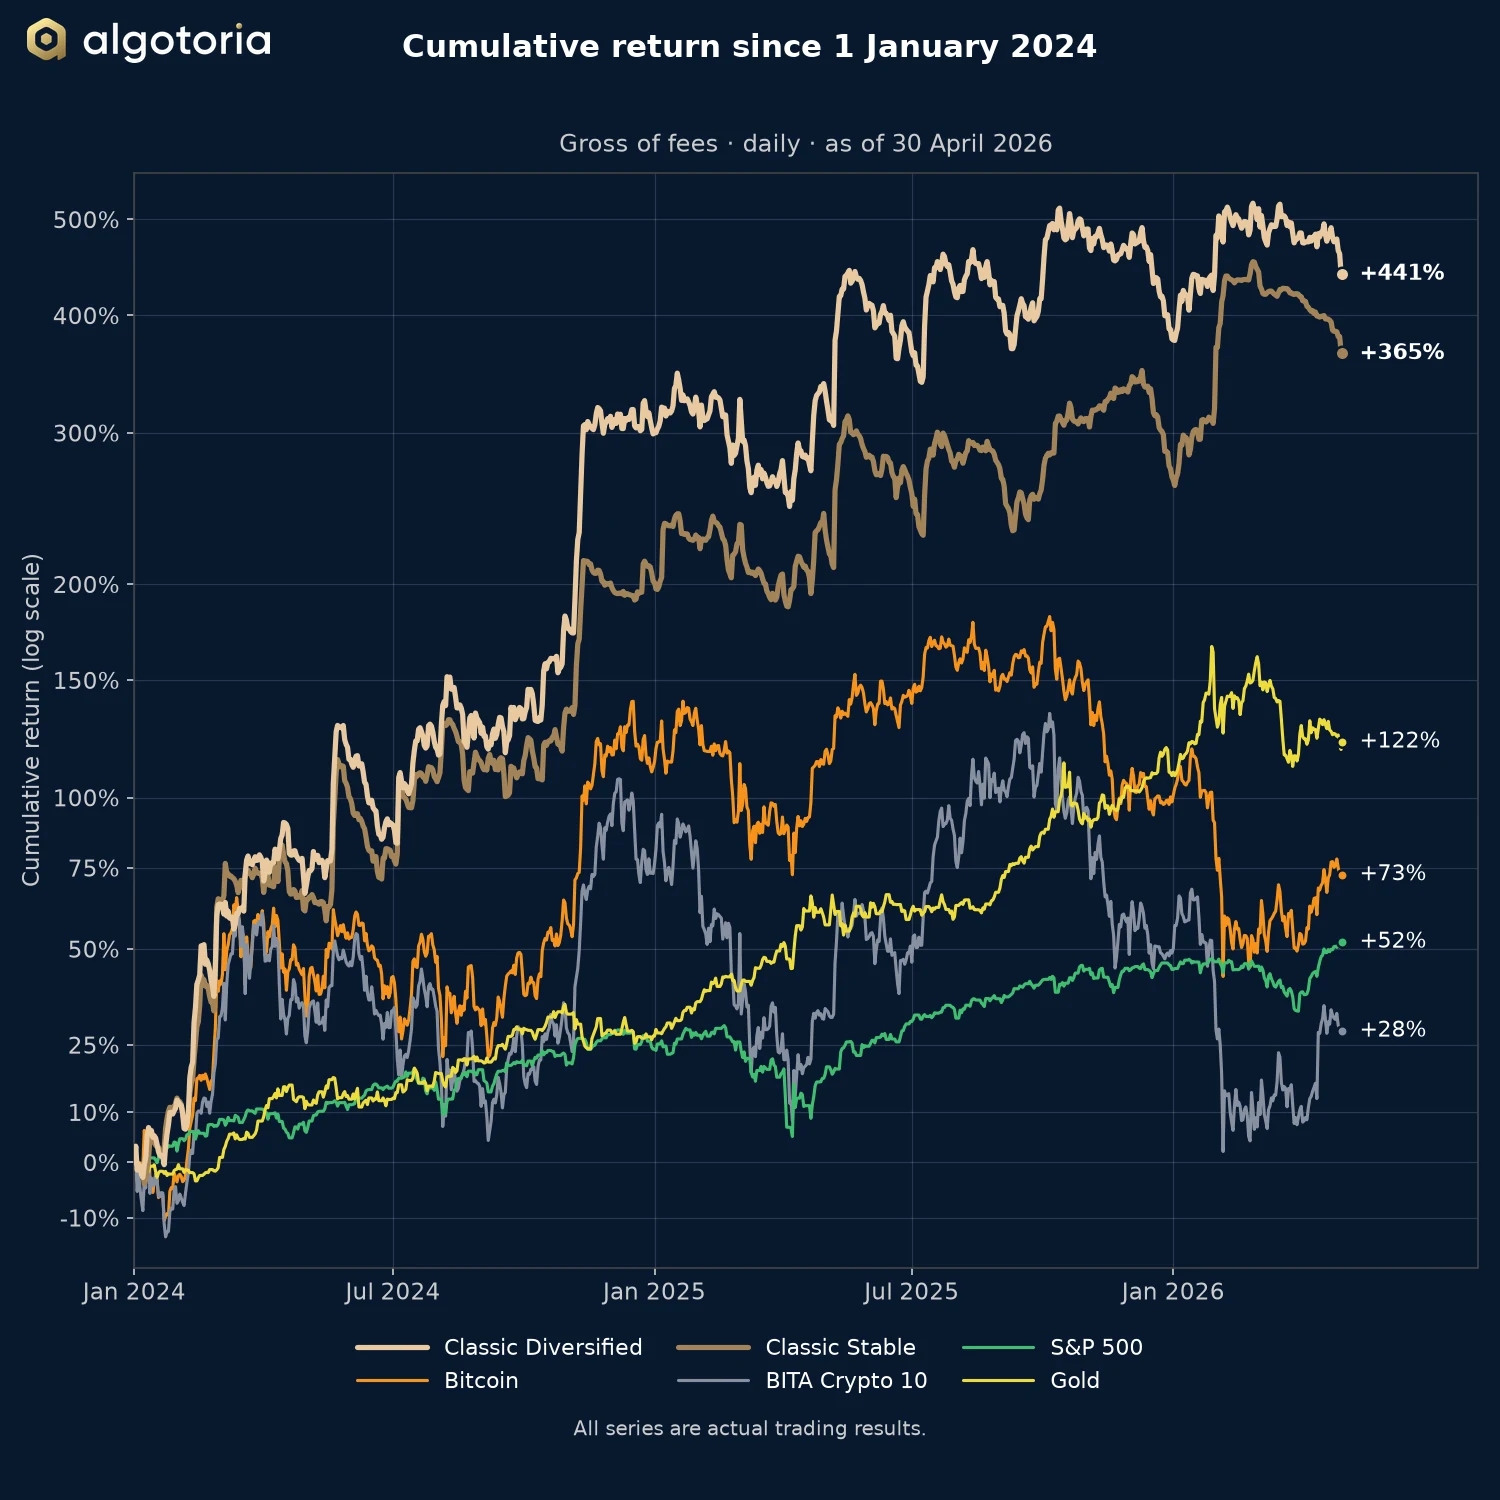
Rapport mensuel d’avril 2026

Classic Diversified a enregistré −7,52 % en avril 2026 et Classic Stable −10,26 %, la faible volatilité du marché des cryptomonnaies ayant limité les algorithmes de suivi de tendance.

Lire →
Stratégie et risque

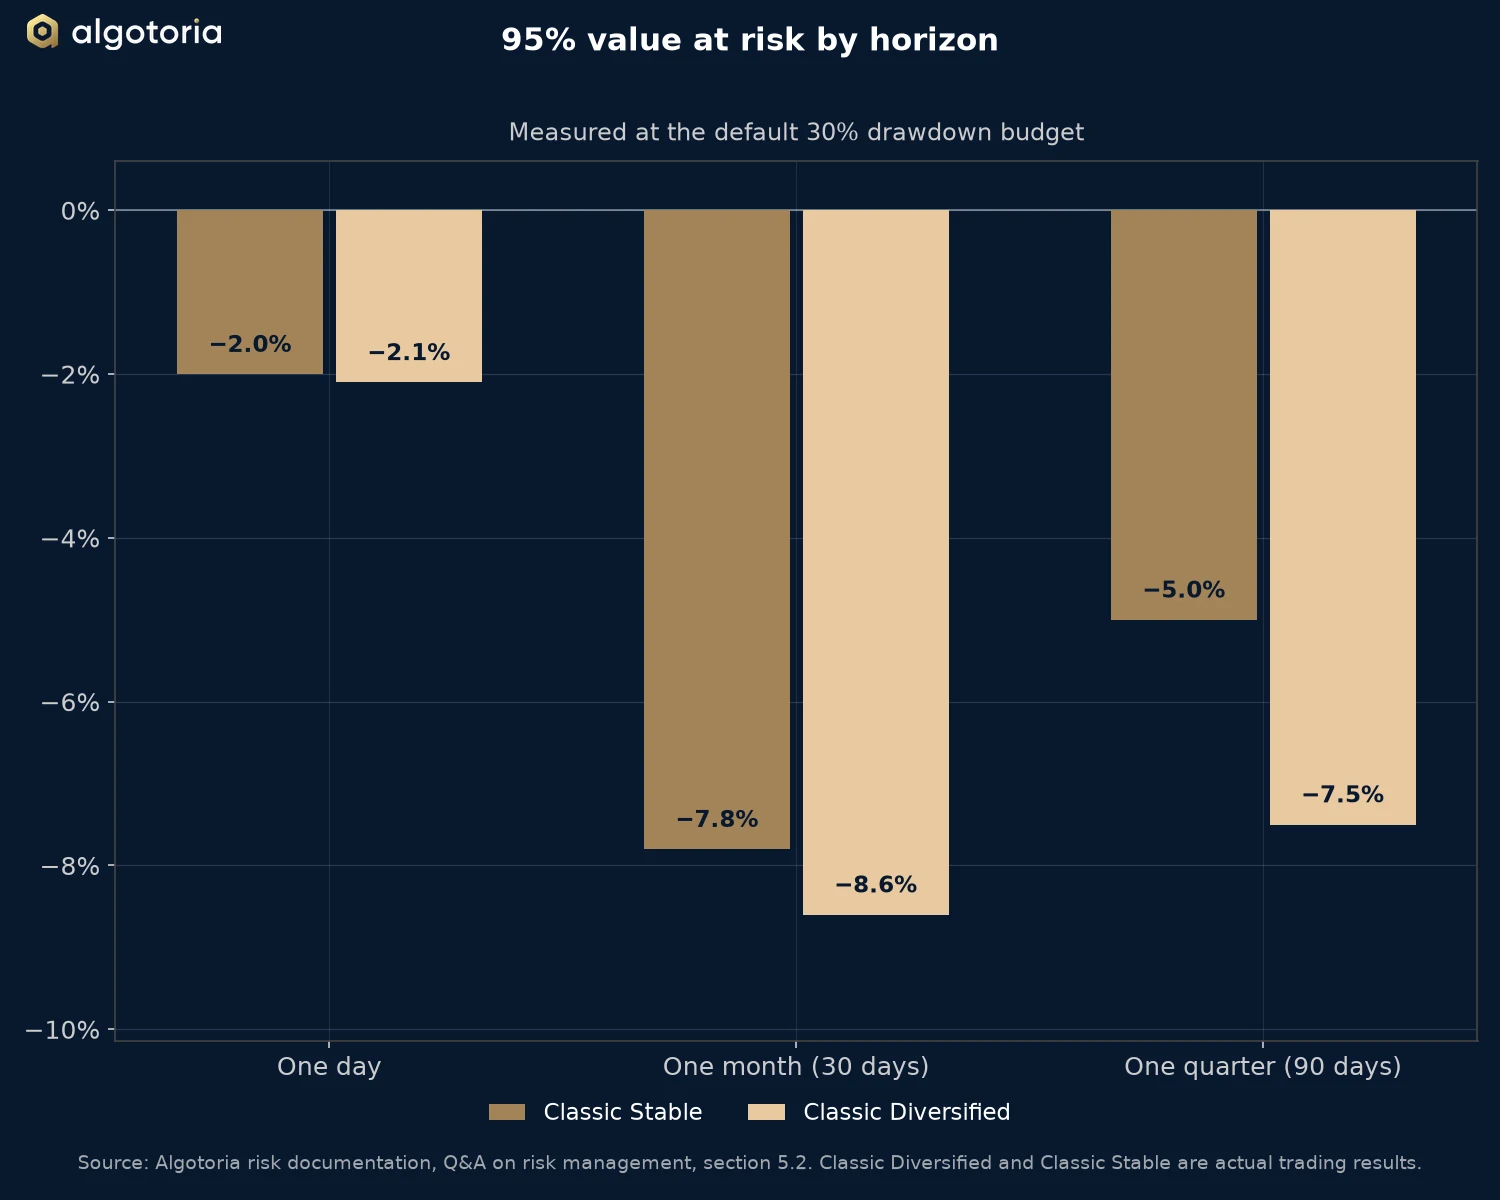
Value at Risk par stratégie : comment lire les chiffres

Ce que la Value at Risk à 95 % indique sur Classic Diversified et Classic Stable à un jour, à un mois et à un trimestre, et ce que cette mesure ne montre pas.

Lire →
Rapports de performance

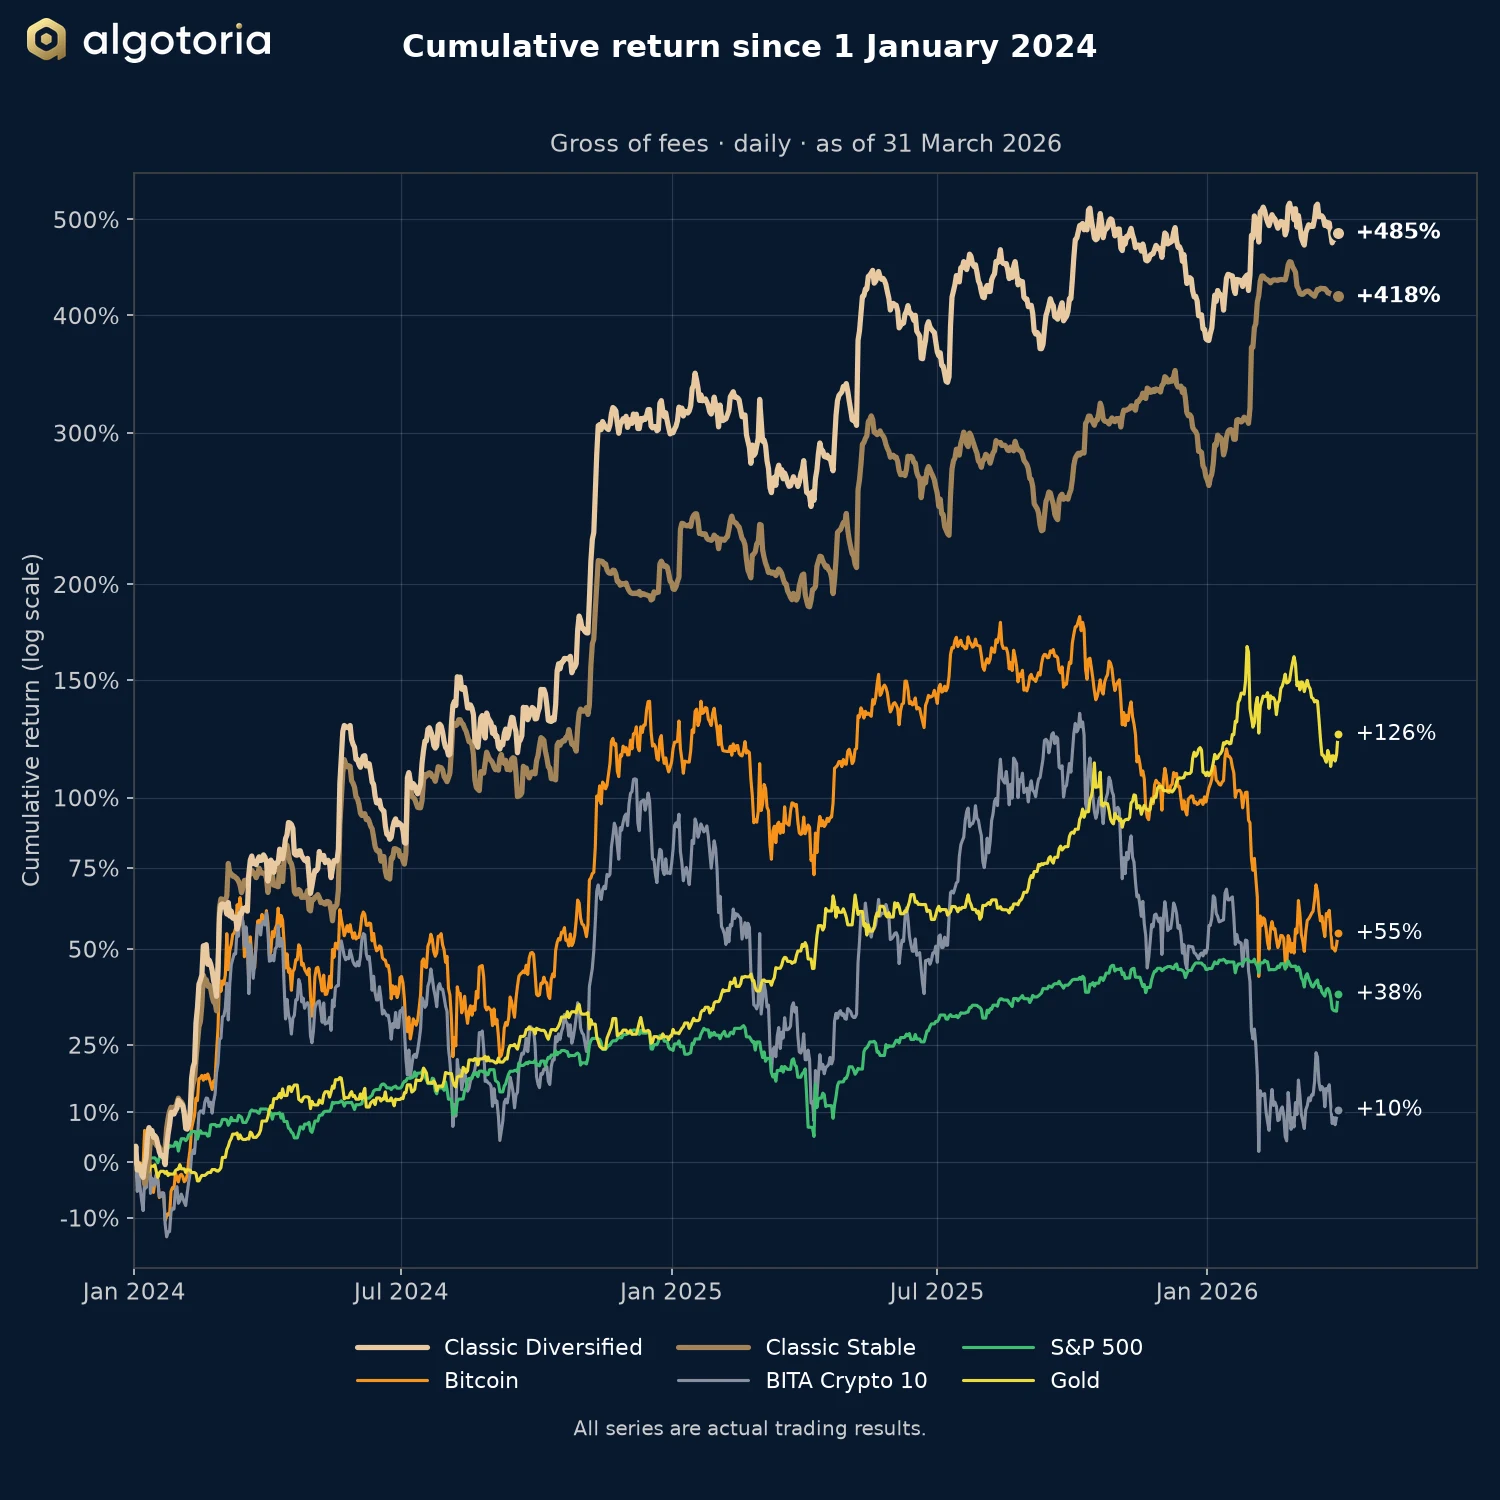
Rapport mensuel de mars 2026

Dans un marché latéral en mars 2026, Classic Diversified a enregistré −4,45 % et Classic Stable −5,53 %. Sur le premier trimestre, ils s’établissaient à +22,29 % et +40,88 %.

Lire →
Rapports de performance

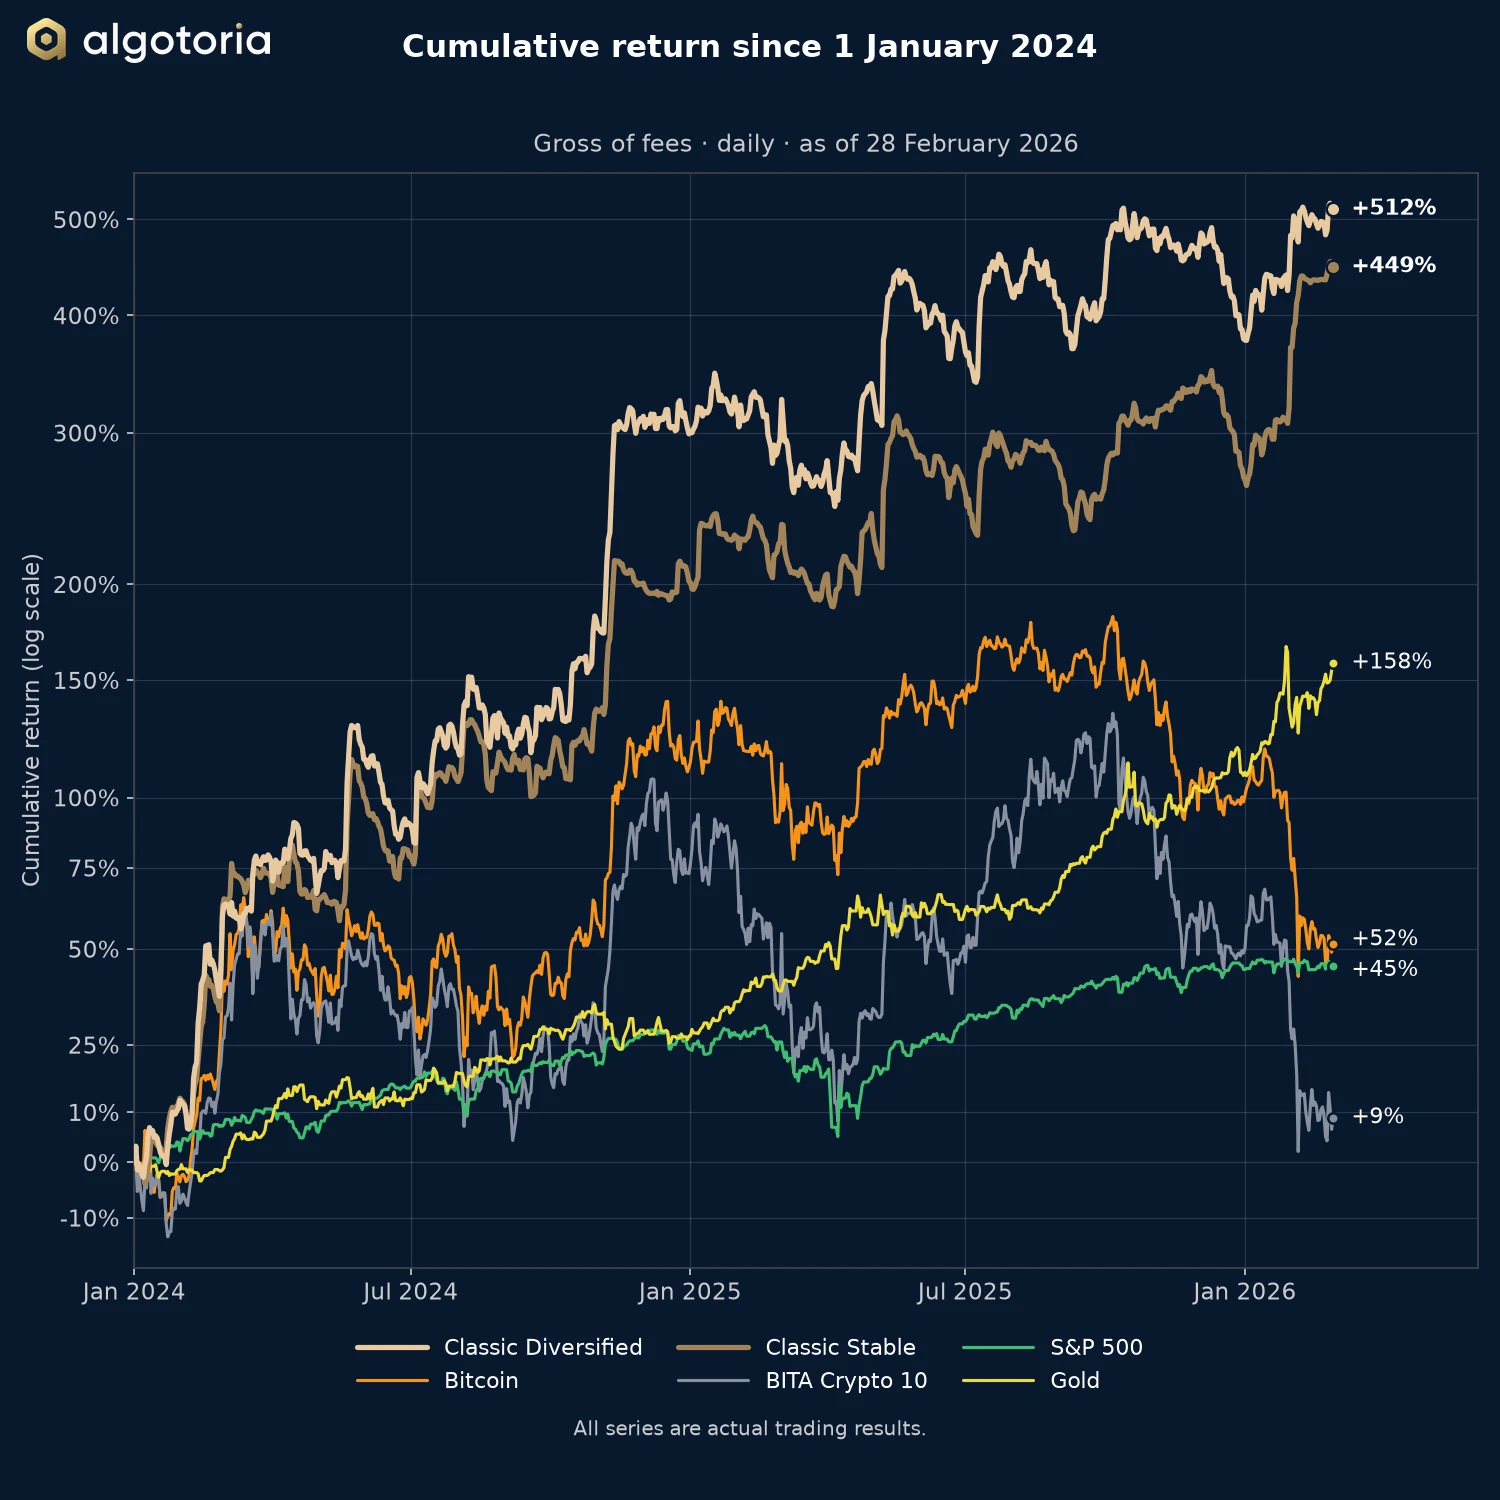
Rapport mensuel de février 2026

Classic Diversified a enregistré +5,13 % en février 2026 et Classic Stable +16,58 %, tandis que Bitcoin affichait −14,95 % pour un troisième mois de sorties des ETF.

Lire →
Stratégie et risque

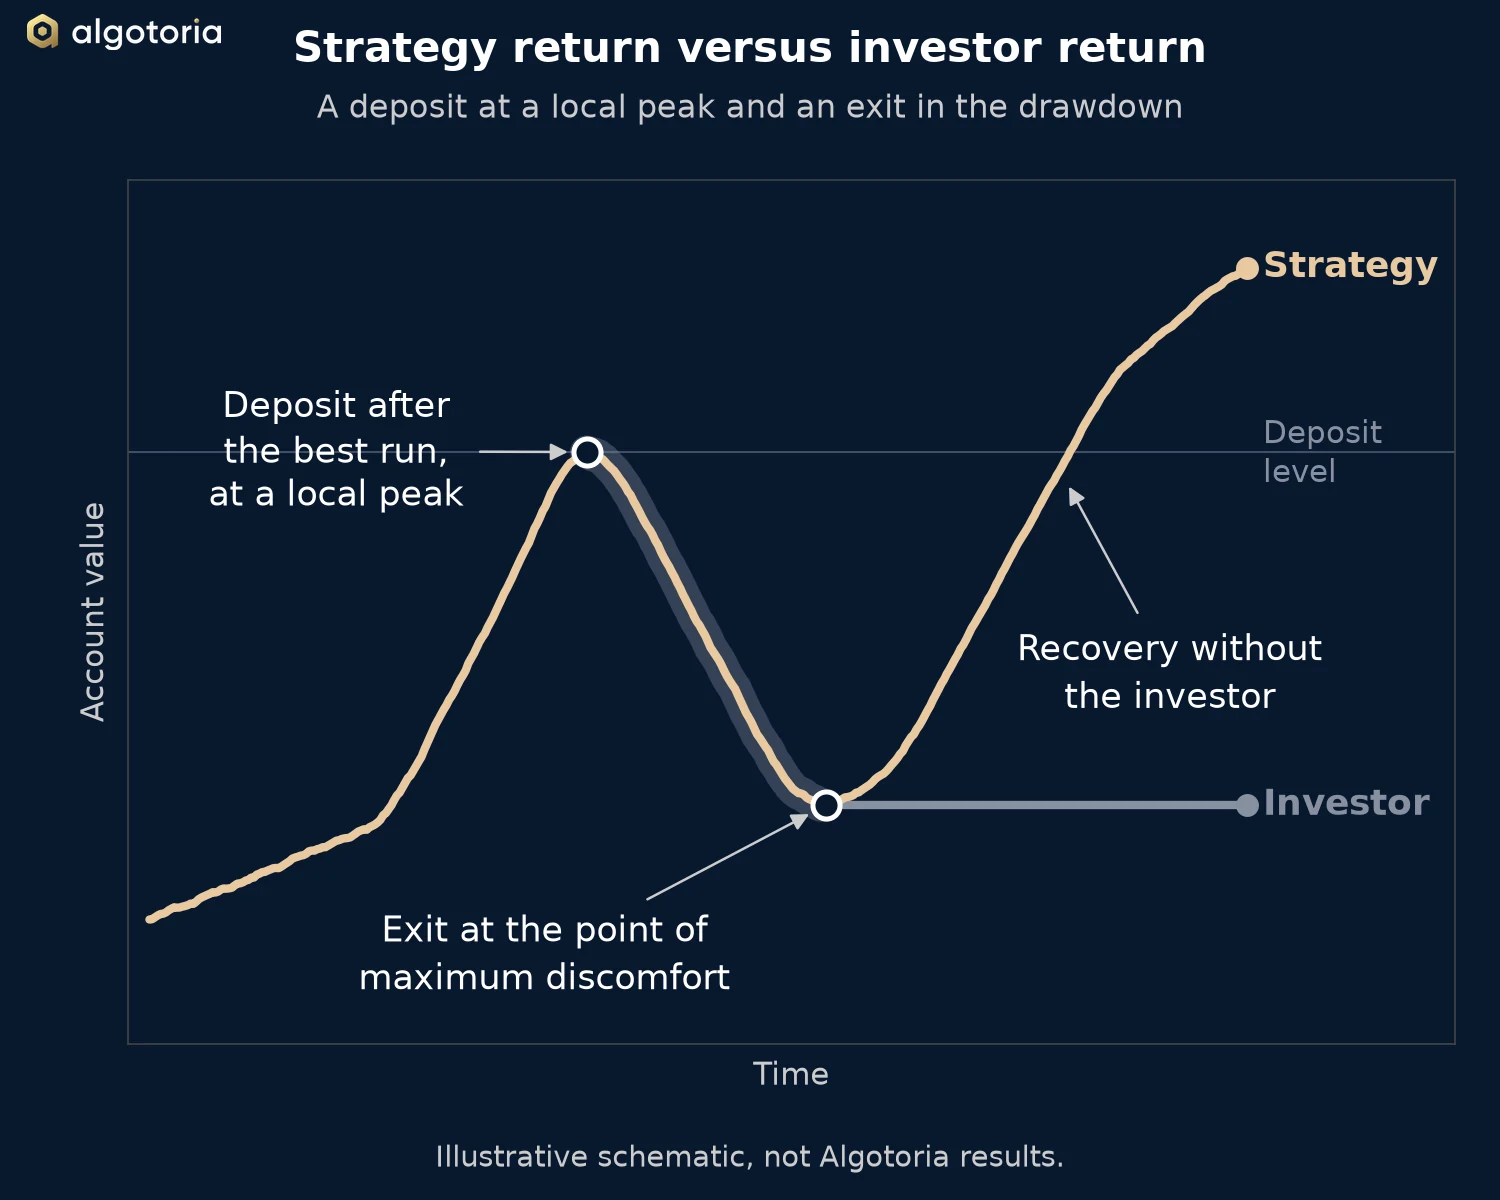
Pourquoi un investisseur peut perdre avec une stratégie rentable

Une stratégie peut avoir une espérance positive et des pertes maximales maîtrisées, et pourtant l’investisseur peut perdre de l’argent. La cause tient le plus souvent au moment d’entrée et au comportement, non au modèle.

Lire →
Commentaires de marché

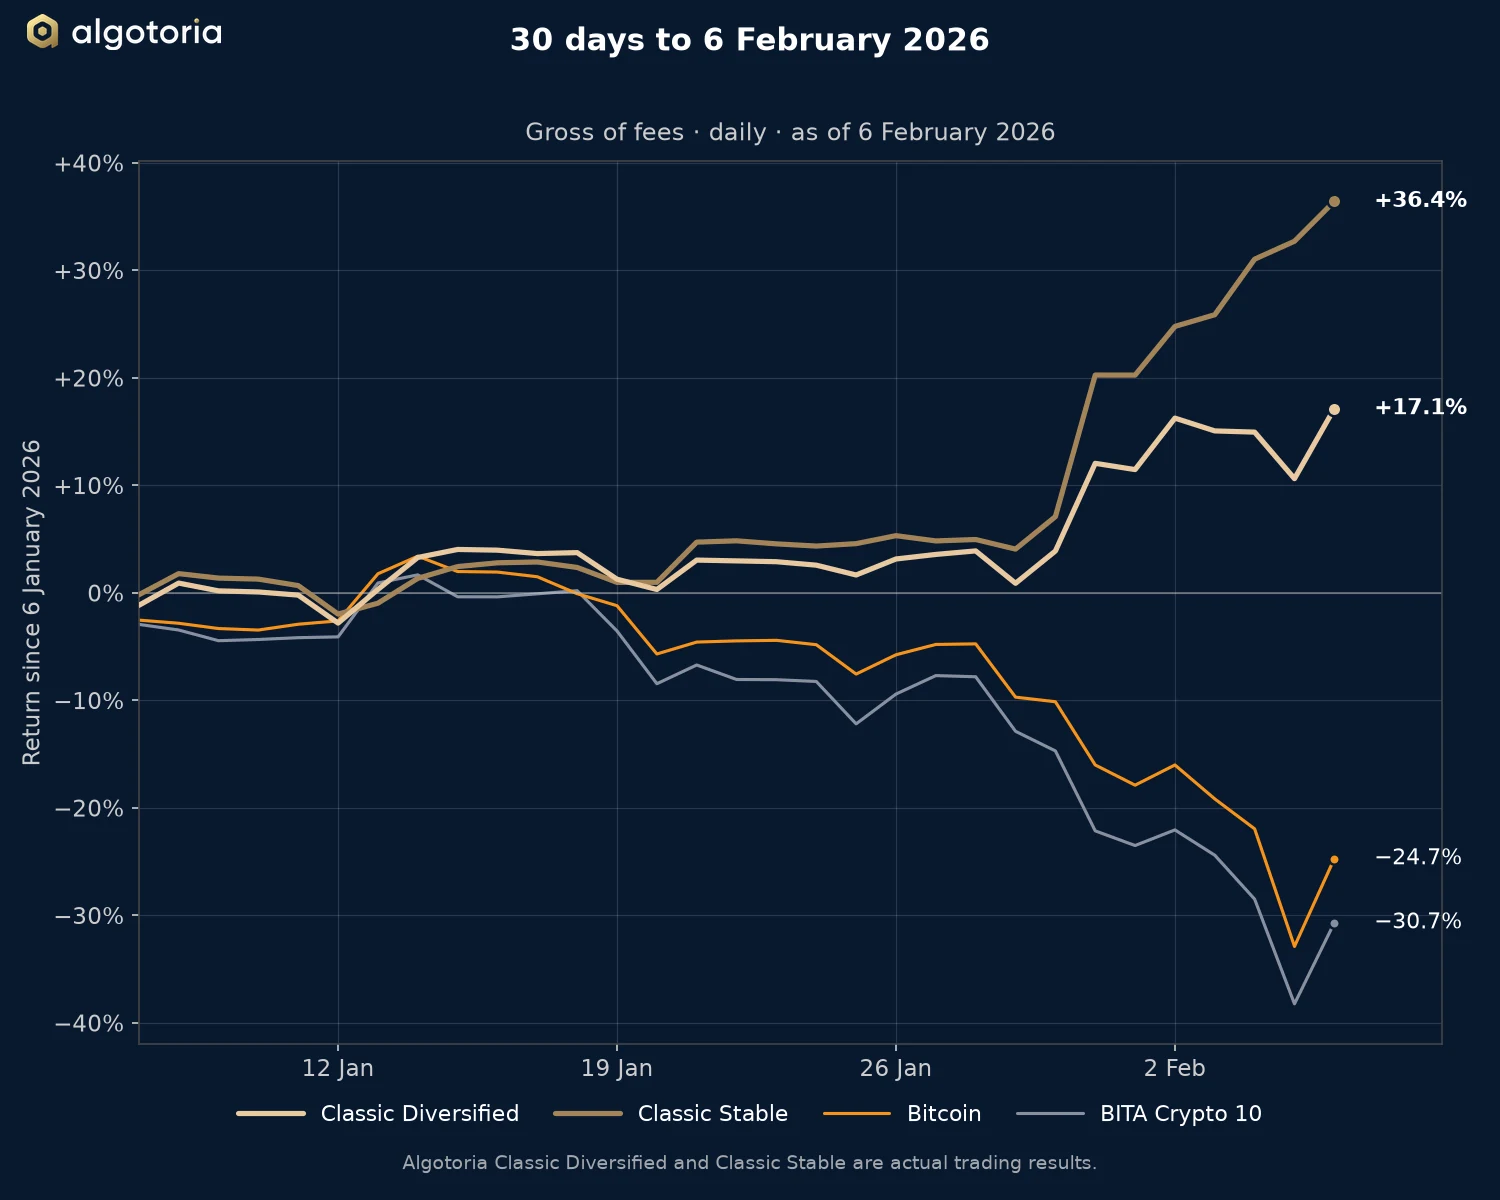
Chute des crypto-actifs en février 2026 et gain du suivi de tendance

Sur le mois au 6 février 2026, Classic Stable a réalisé +36,42 % et Classic Diversified +17,15 %, tandis que Bitcoin a réalisé −24,73 %.

Lire →
Rapports de performance

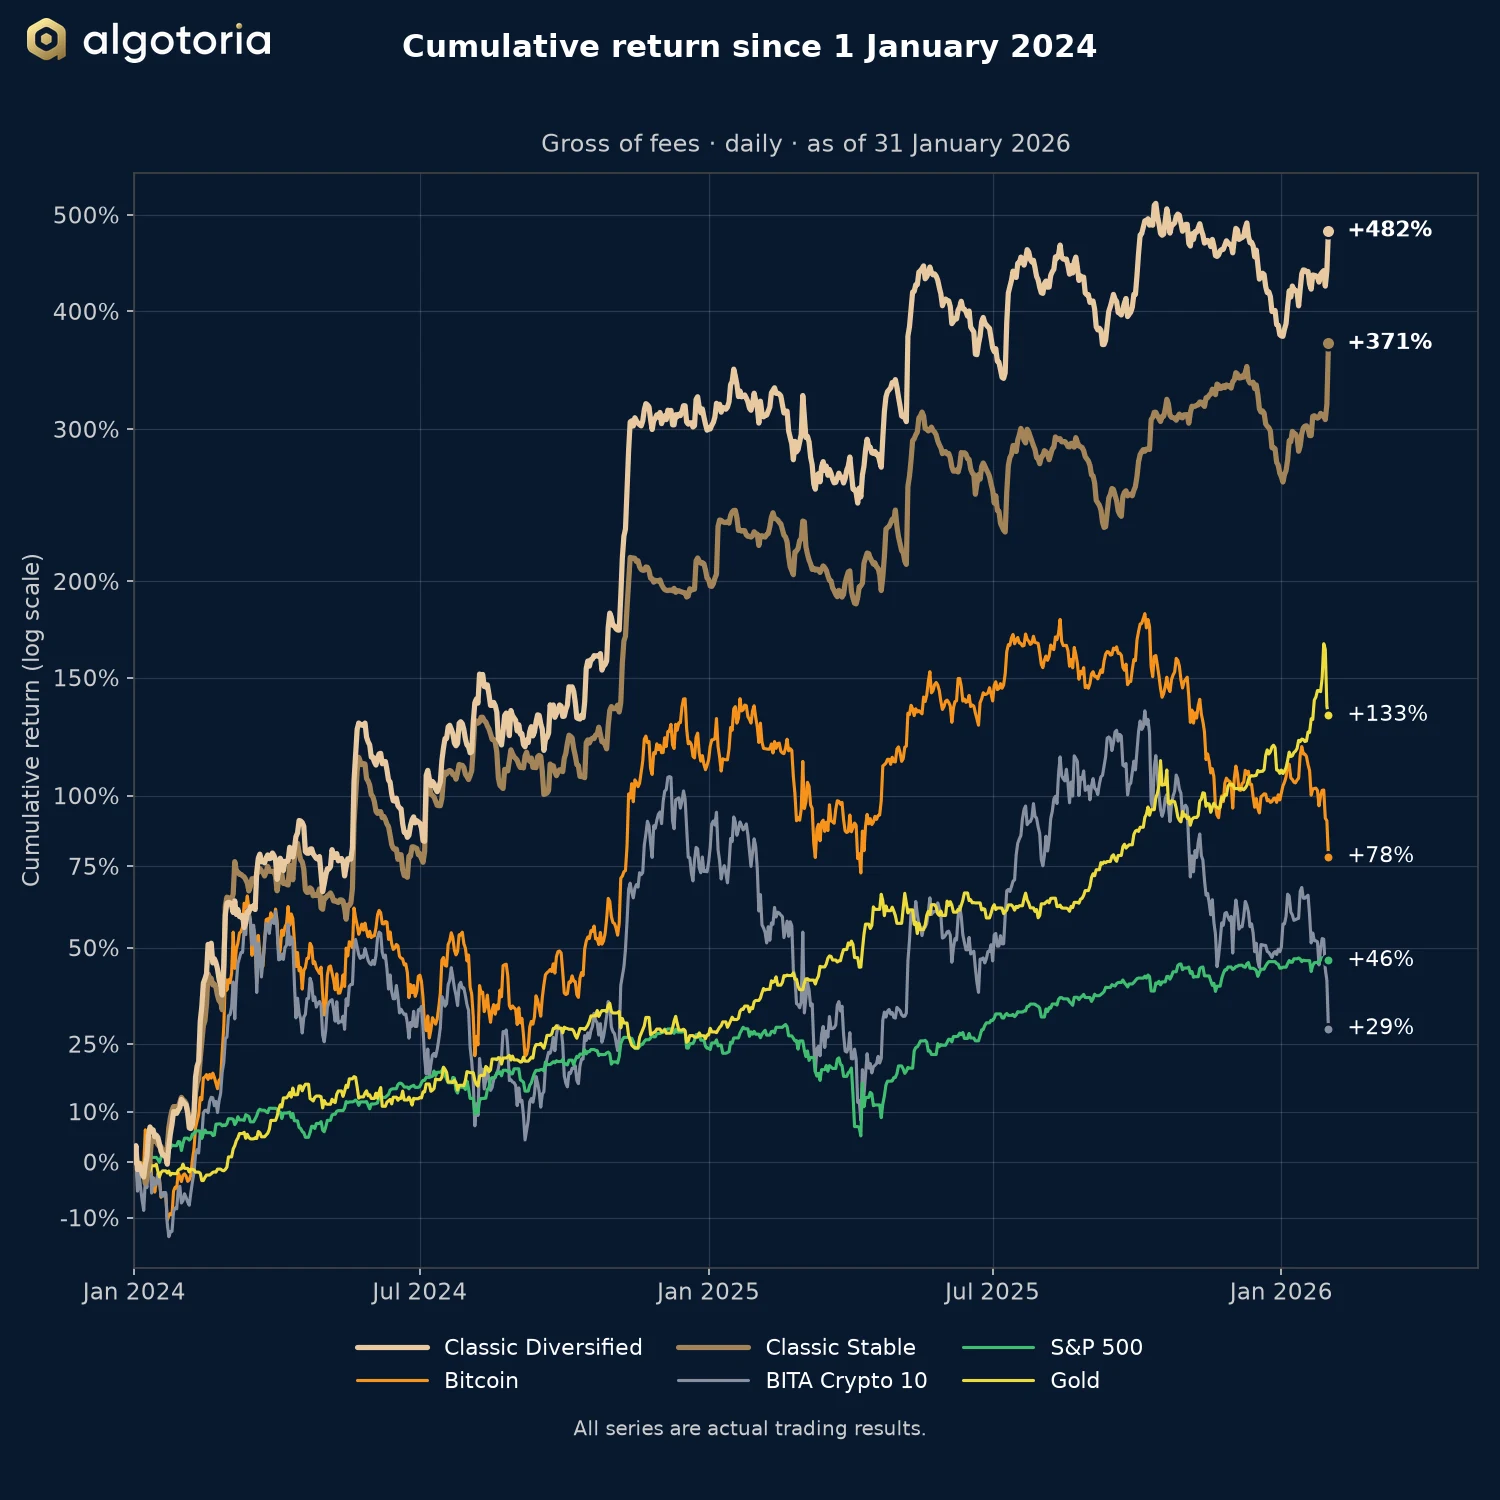
Rapport mensuel de janvier 2026

Classic Diversified a réalisé +21,73 % en janvier 2026 et Classic Stable +27,91 %, dans un mois où Bitcoin a réalisé −10,15 %.

Lire →
Stratégie et risque

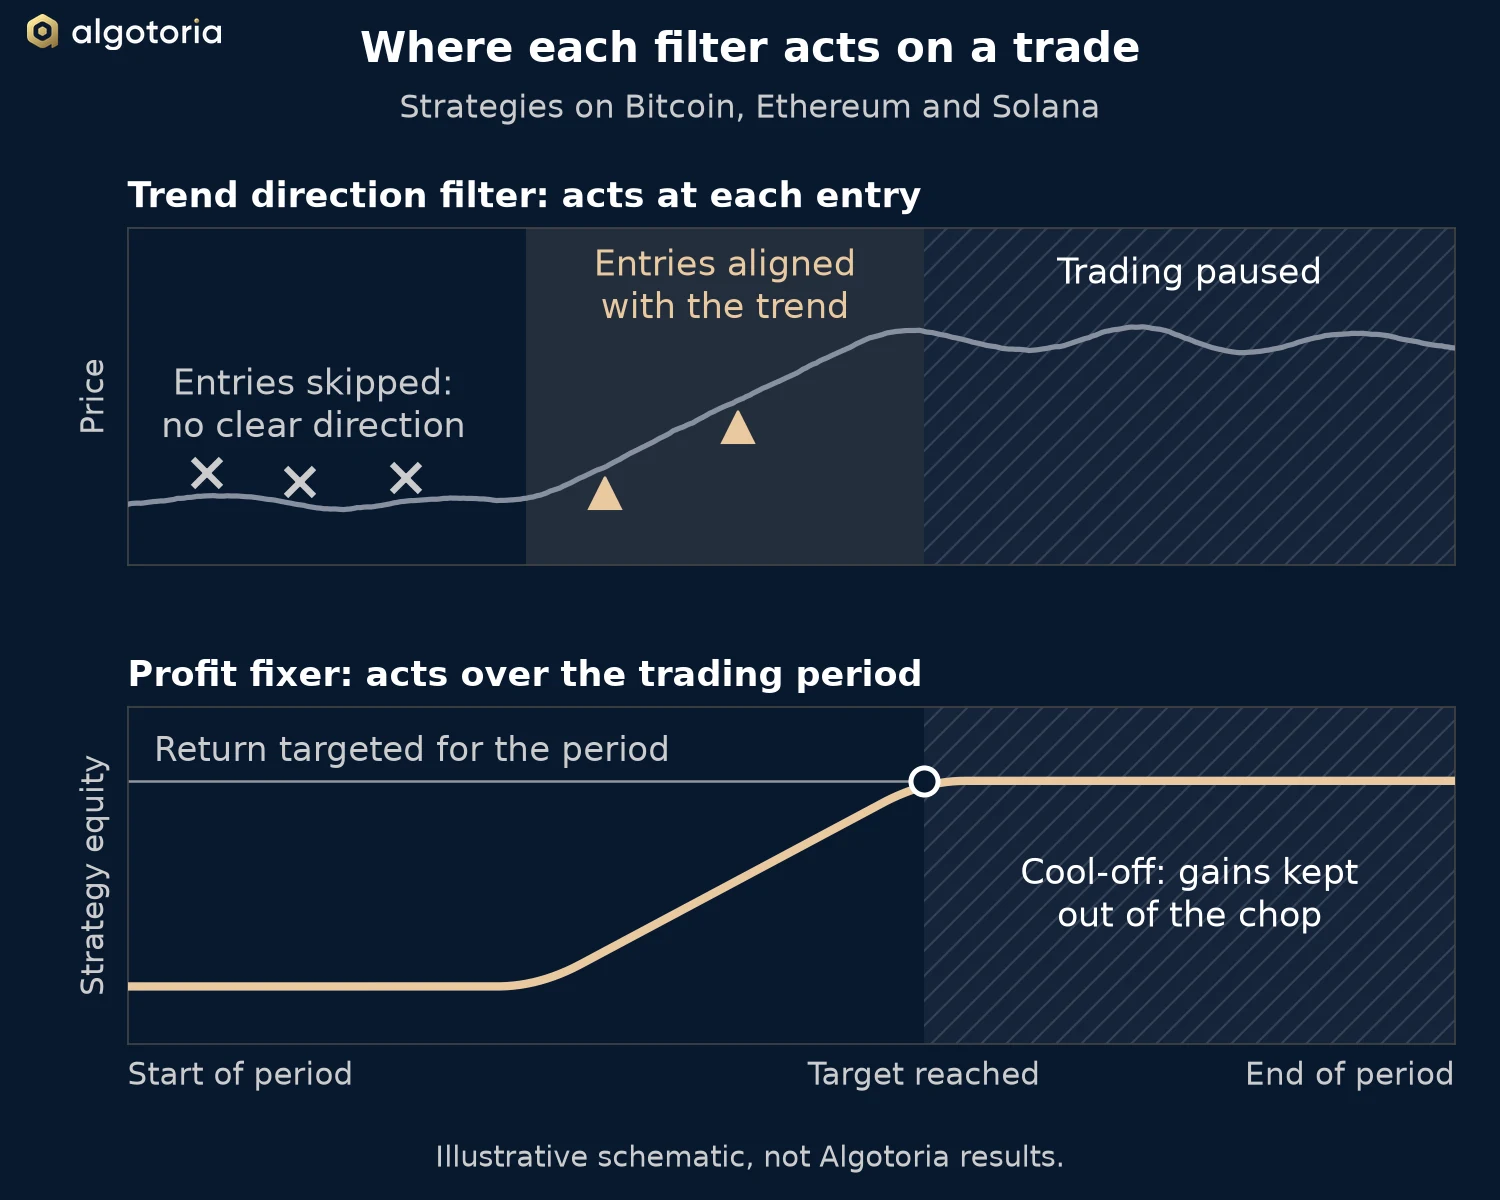
Nouveaux filtres de transaction pour Bitcoin, Ethereum et Solana

Deux mises à jour des stratégies sur les plus grands actifs : un filtre de direction de tendance qui écarte les entrées de faible qualité en marché plat, et un fixateur de profit qui protège les gains au sein d’une période.

Lire →
Rapports de performance

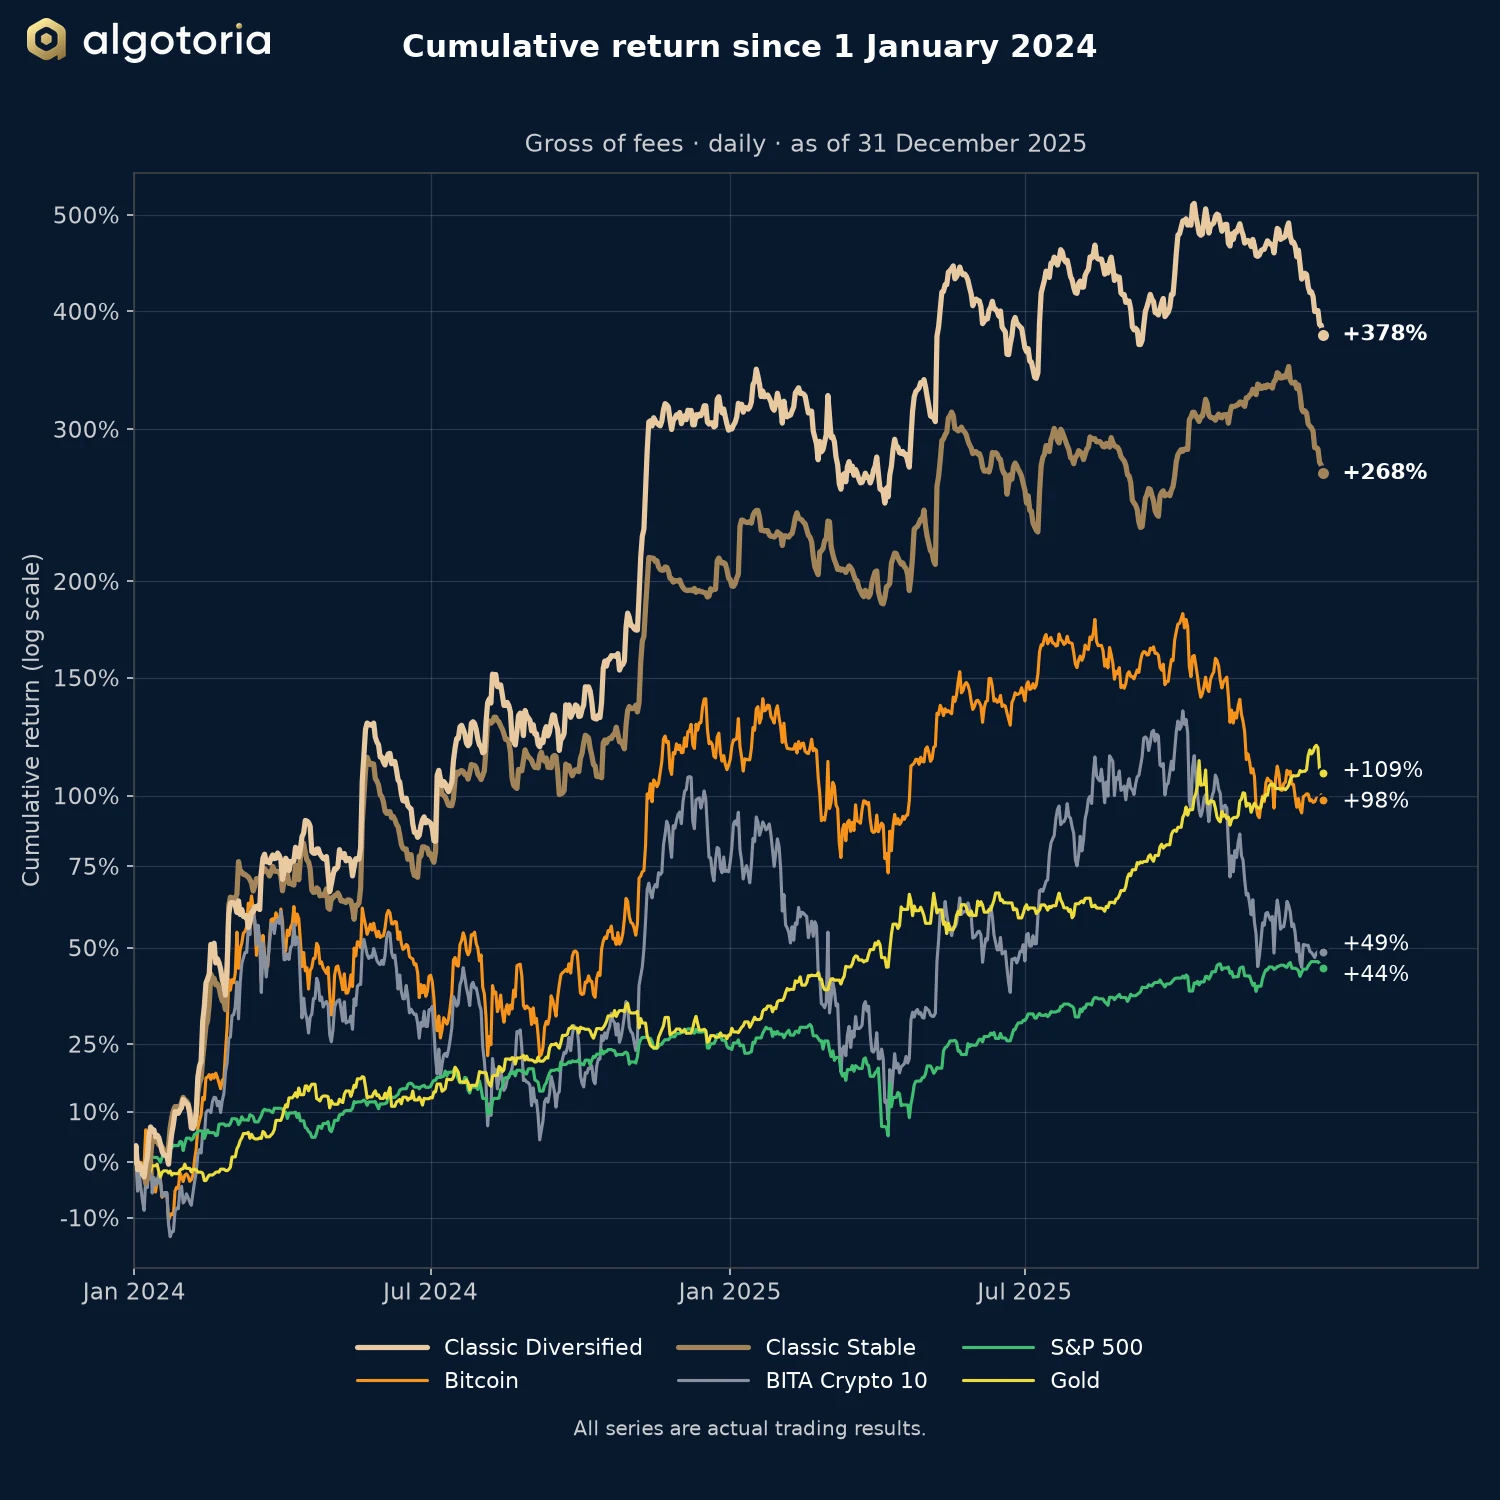
Rapport mensuel de décembre 2025 et bilan annuel

En décembre 2025, Classic Diversified a réalisé −15,64 % et Classic Stable −14,88 %. Sur l’année, ces stratégies ont réalisé +19,82 % et +21,96 %, contre −6,35 % pour Bitcoin.

Lire →

2025

Rapports de performance

Rapport mensuel de novembre 2025

Classic Stable a réalisé +5,17 % en novembre 2025 et Classic Diversified −3,54 %, dans un mois où Bitcoin a réalisé −17,55 %.

Lire →
Rapports de performance

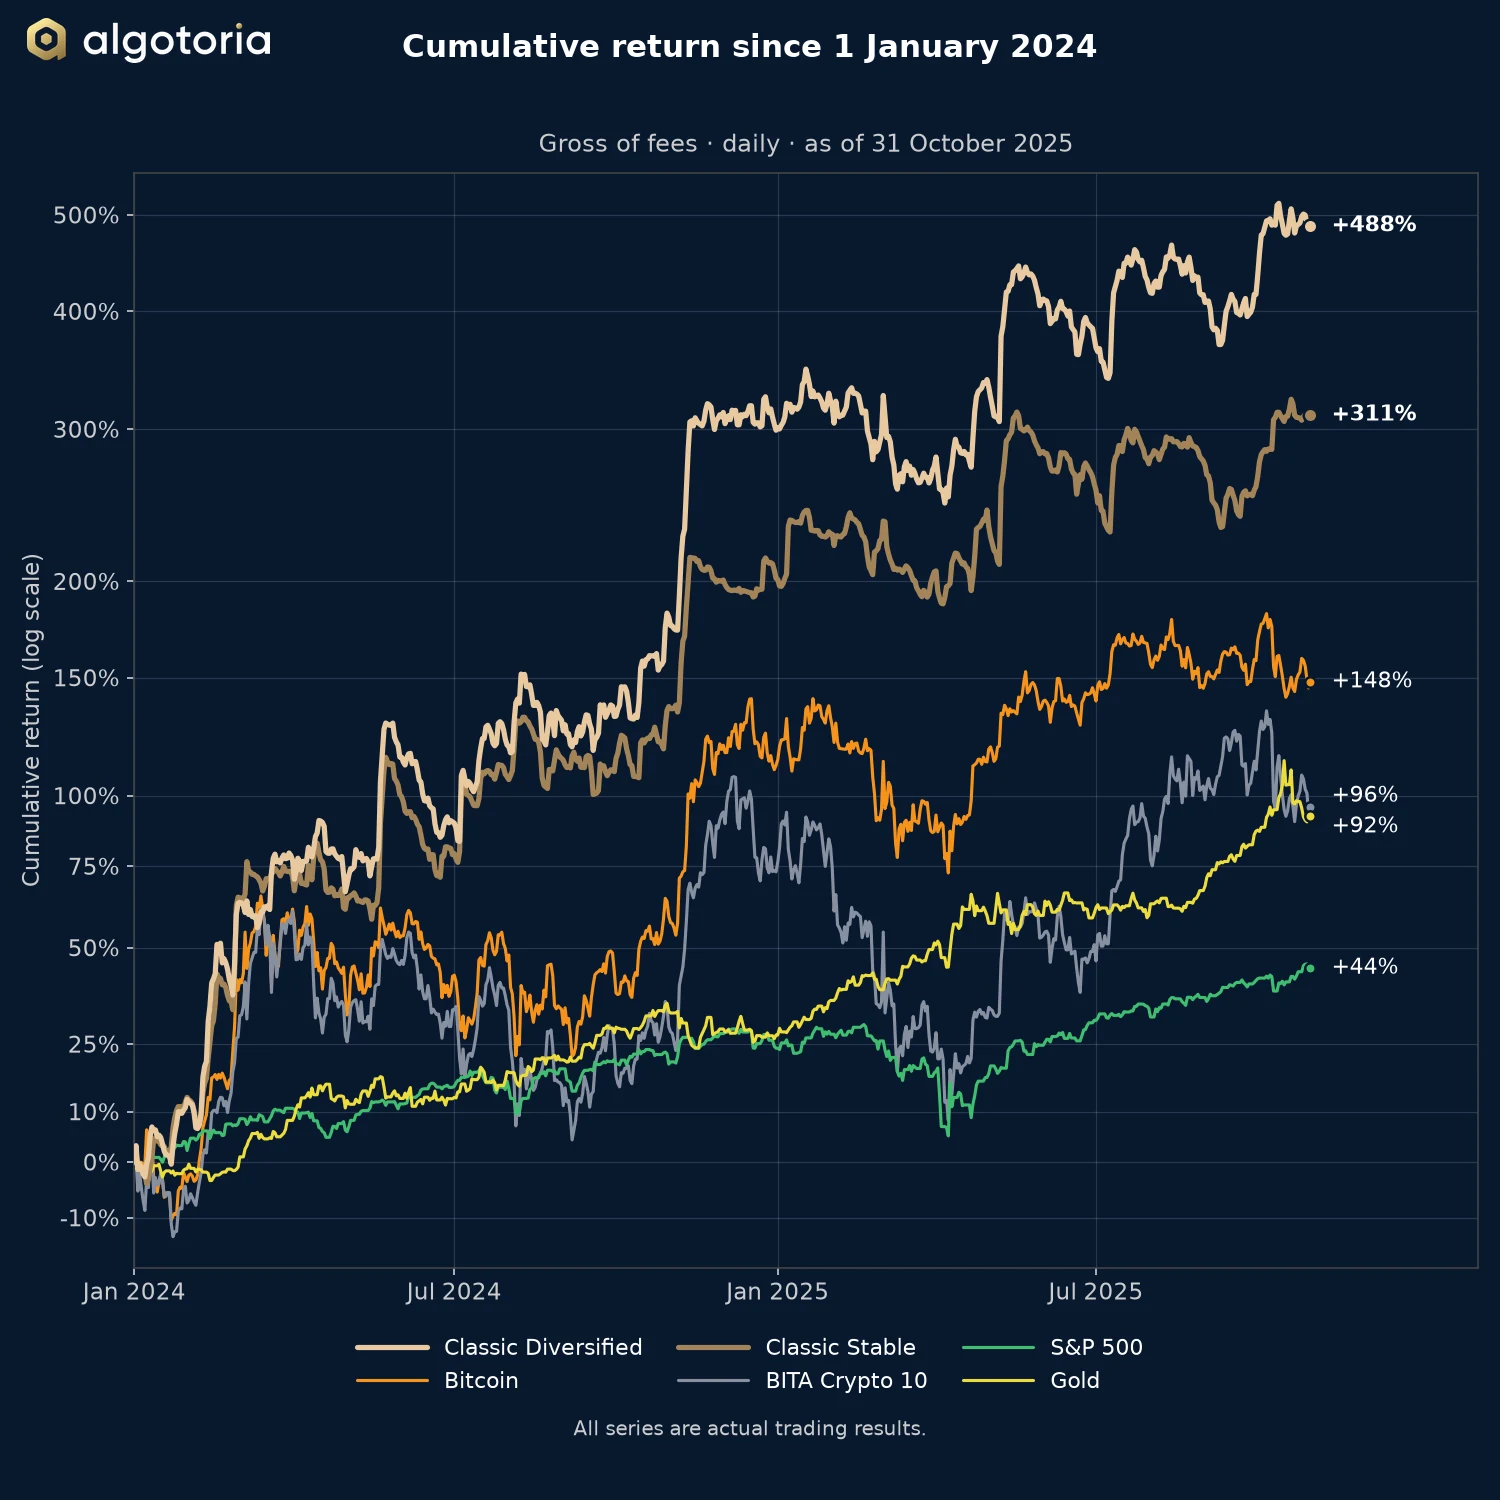
Rapport mensuel d’octobre 2025

Classic Stable a réalisé +14,53 % en octobre 2025 et Classic Diversified +13,90 %, dans un mois marqué par un record de Bitcoin et une forte chute.

Lire →
Commentaires de marché

Le krach du 10 octobre 2025 et la réponse du suivi de tendance

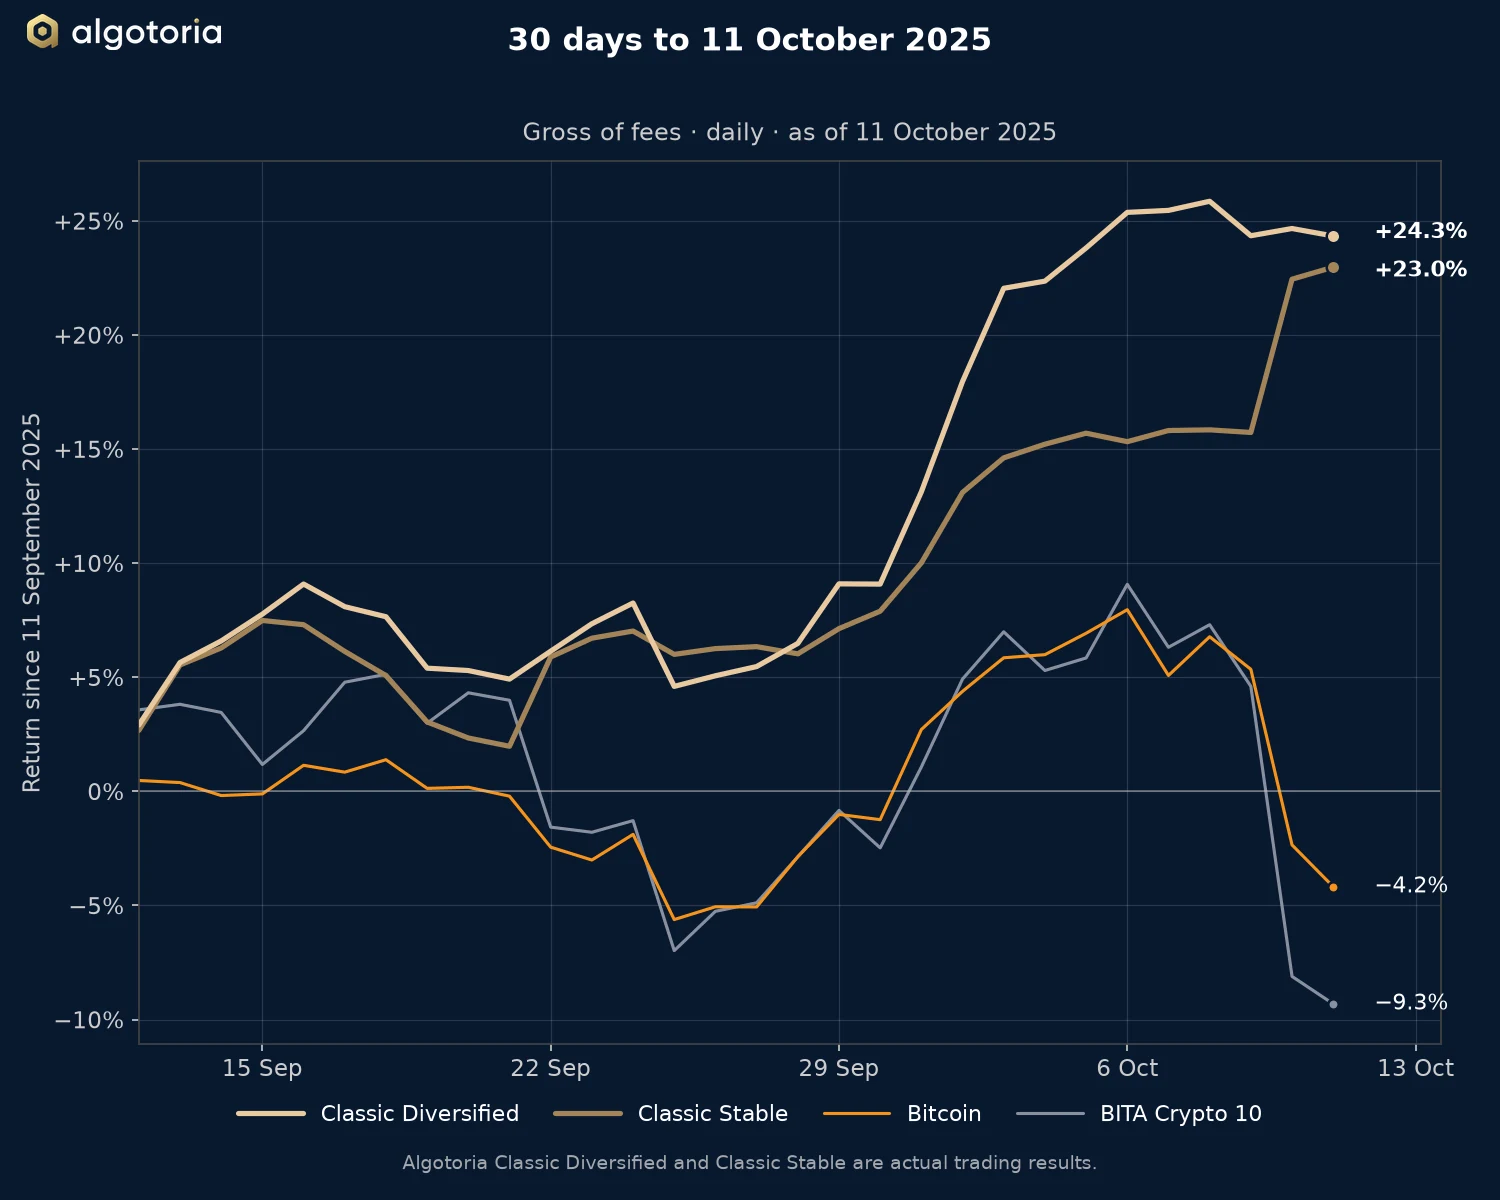
Le 10 octobre 2025, Classic Stable a réalisé +5,80 % tandis que Bitcoin a réalisé −7,30 %. Sur 30 jours, Classic Stable a réalisé +22,97 %.

Lire →
Rapports de performance

Rapport mensuel de septembre 2025

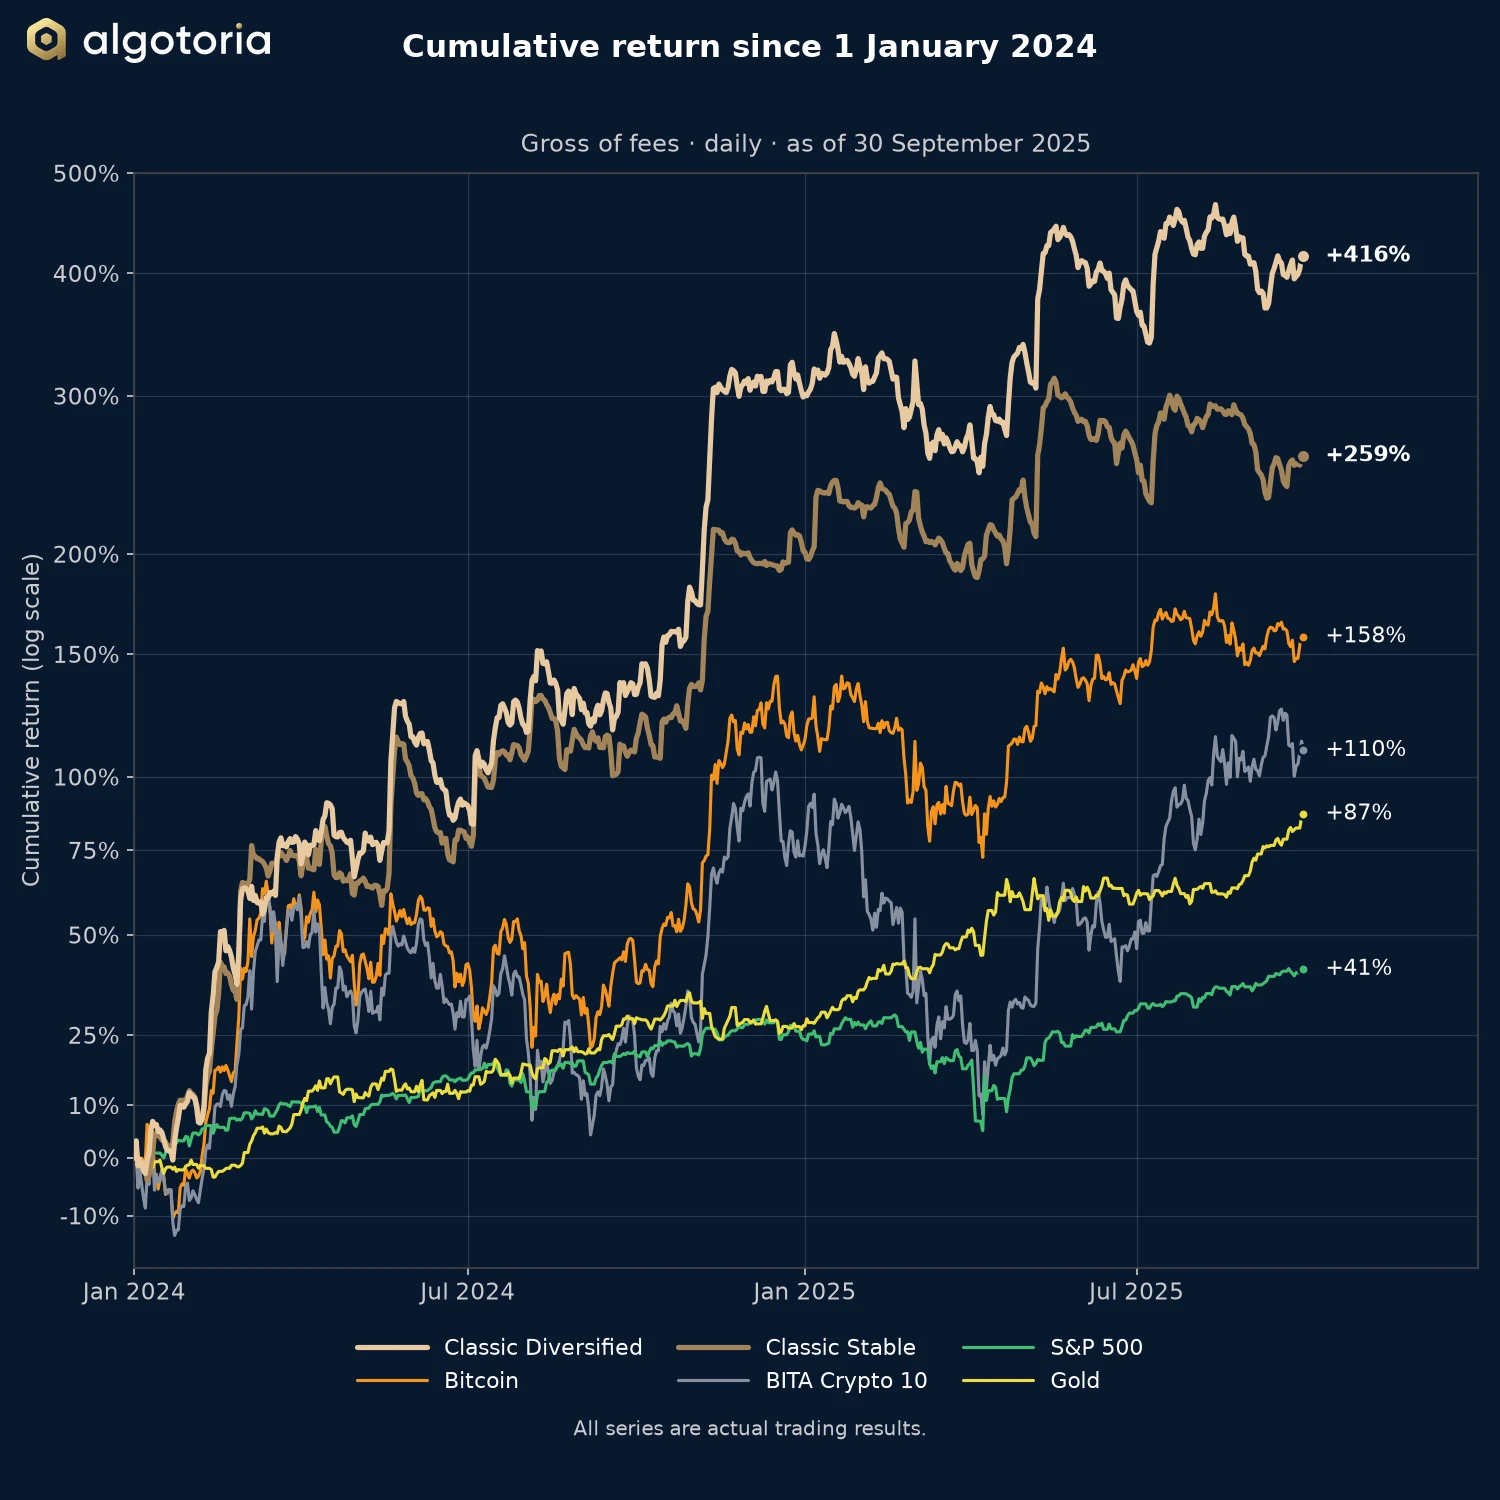
Classic Diversified a réalisé +0,05 % en septembre 2025 et Classic Stable −4,72 %, dans un mois de faible volatilité conclu par une cassure dans les premiers jours d’octobre.

Lire →
Rapports de performance

Rapport mensuel d’août 2025

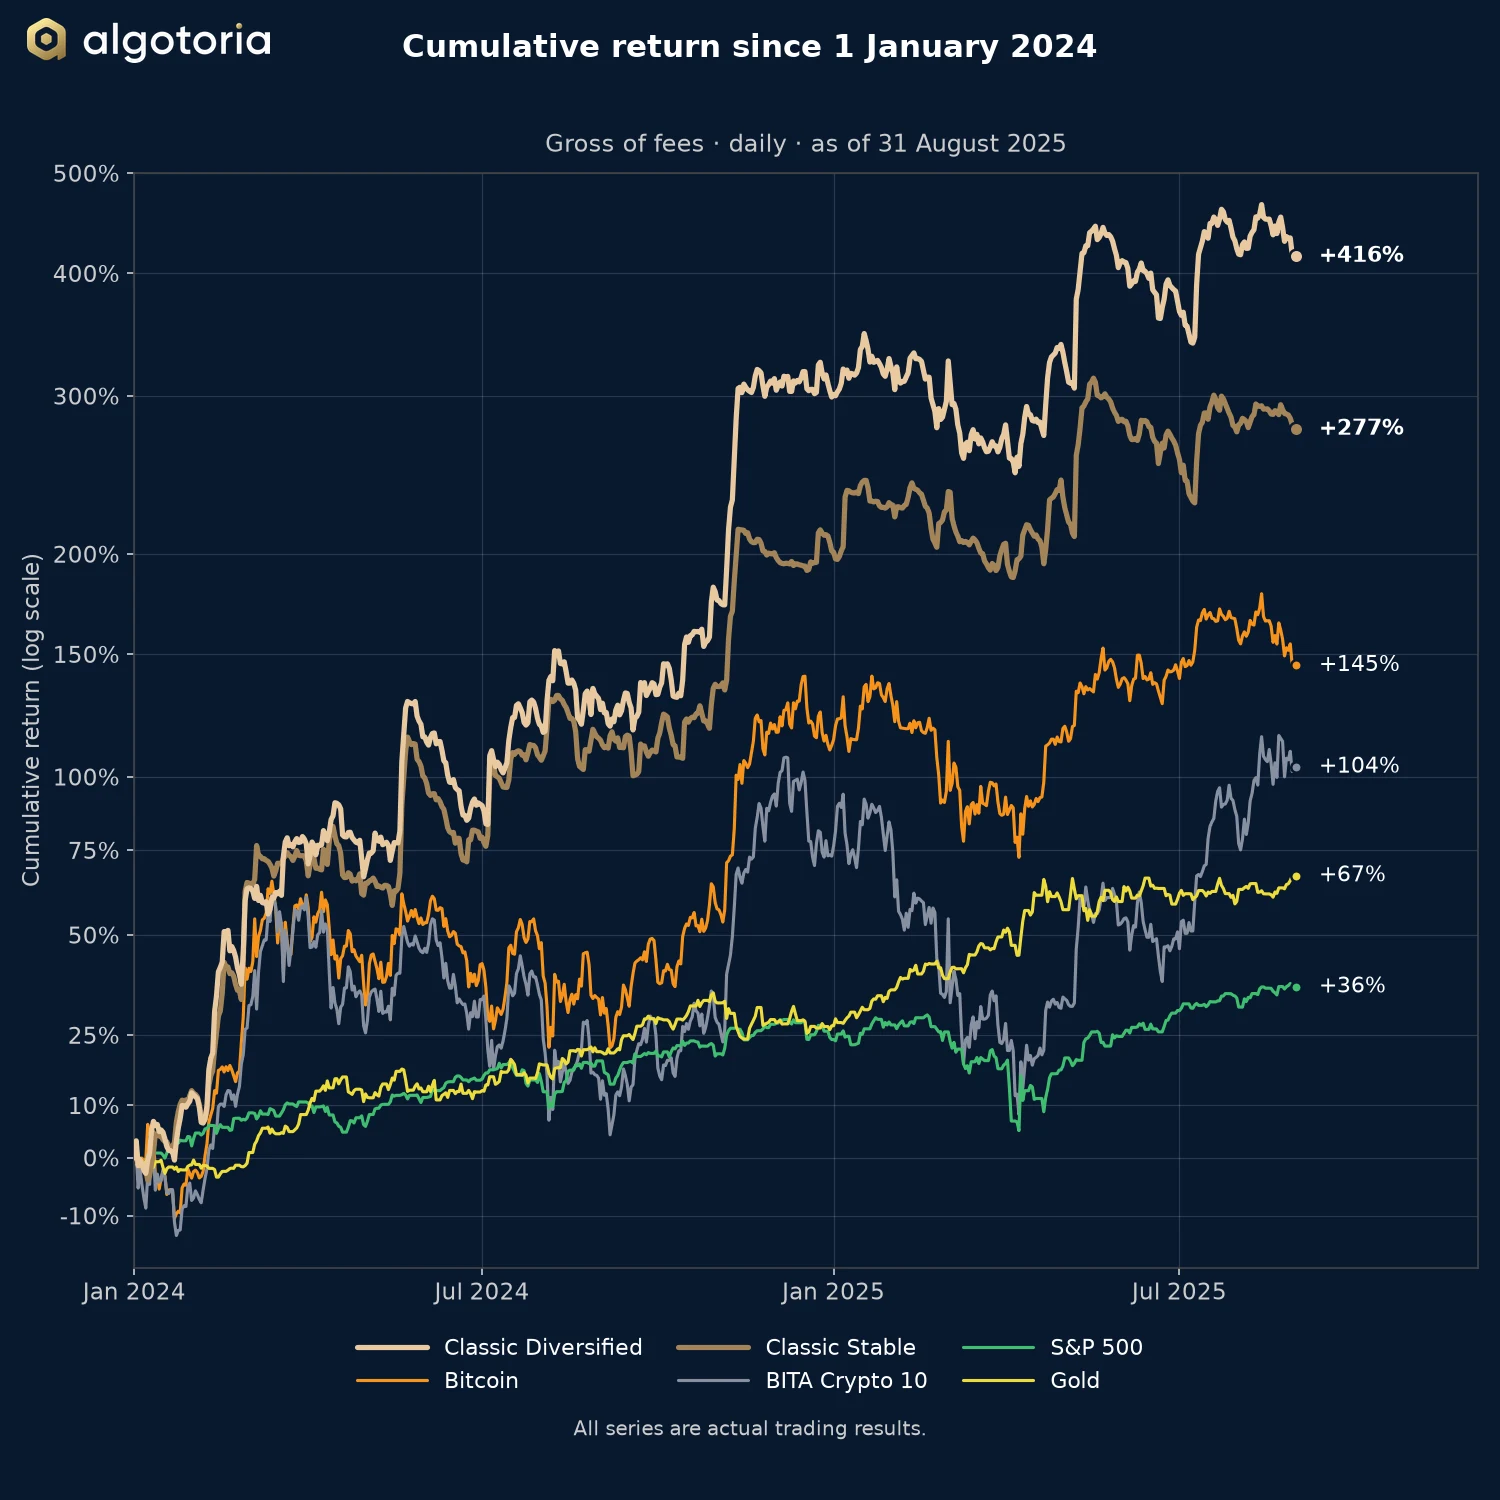
Classic Stable a réalisé +0,52 % en août 2025 et Classic Diversified −1,35 %, dans un mois de faible volatilité où Bitcoin a réalisé −6,49 %.

Lire →
Commentaires de marché

Hausse de juillet 2025 : depuis le début de l’année, face au marché

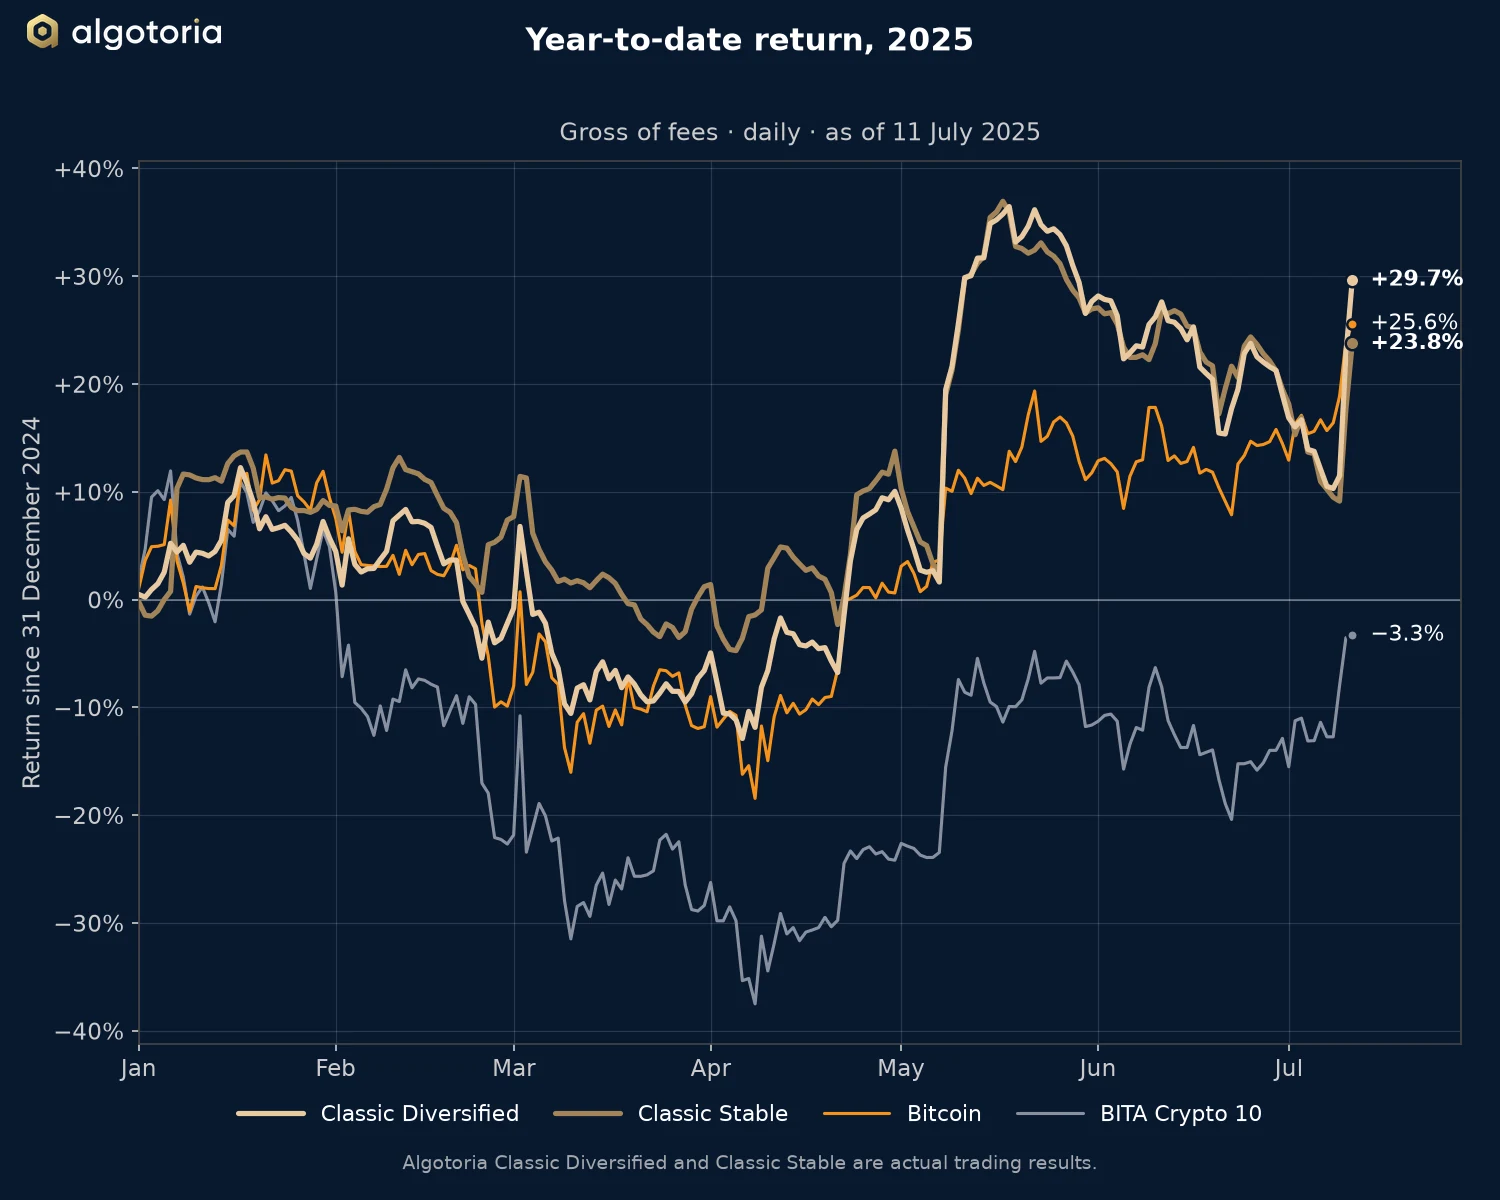
Au 11 juillet 2025, Classic Diversified affichait +29,7 % depuis le début de l’année, devant Bitcoin à +25,6 %, tandis que l’indice BITA Crypto 10 s’établissait à −3,3 %.

Lire →
Commentaires de marché

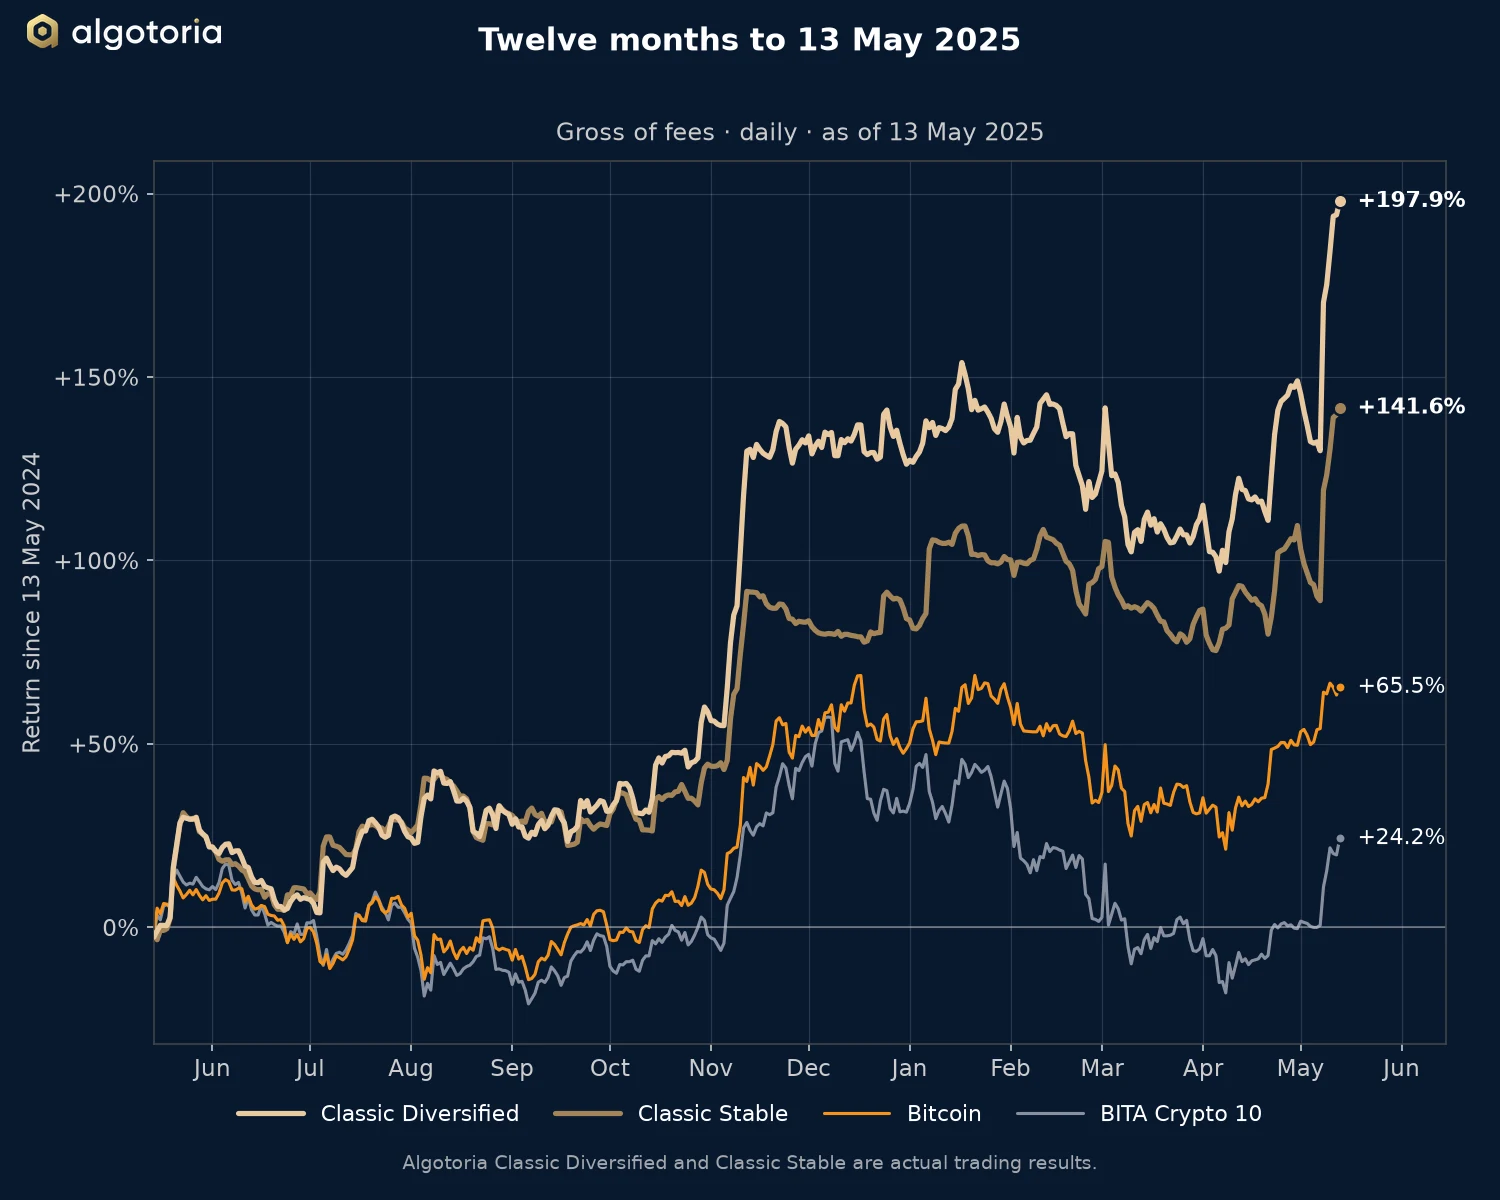
Douze mois jusqu’en mai 2025 : les stratégies face à Bitcoin

Sur les douze mois au 13 mai 2025, Classic Diversified a réalisé +197,90 % et Classic Stable +141,59 %, contre +65,45 % pour Bitcoin.

Lire →
Rapports de performance

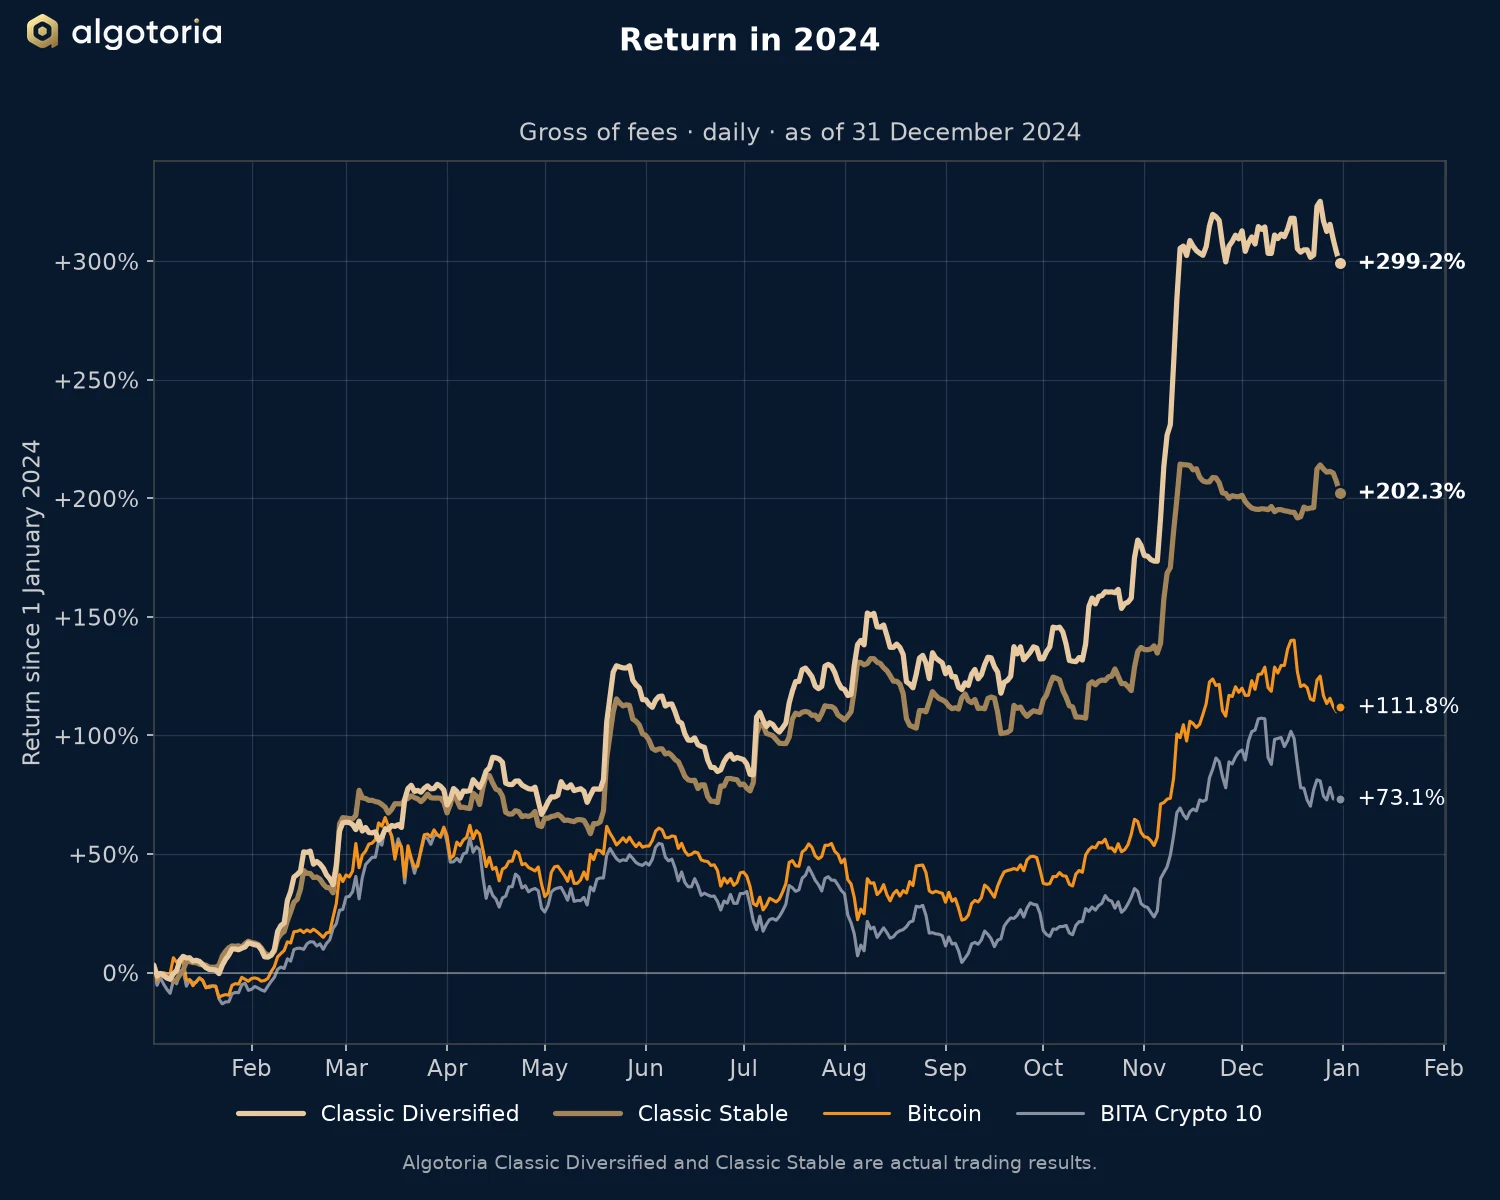
Résultats 2024 : Classic Diversified et Classic Stable

En 2024, Classic Diversified a réalisé +304,42 % et Classic Stable +201,67 %, avant commission de surperformance. Bitcoin a réalisé +112 % sur l’année.

Lire →

Commencer

L’onboarding typique prend un jour ouvré, plus le délai du virement bancaire international si vous financez le compte depuis des fonds fiat.

Démarrer une conversation

Parlez-nous brièvement de vous, et un cofondateur vous répondra sous un jour ouvré.

En soumettant ce formulaire, vous acceptez que nous vous contactions aux coordonnées indiquées. Nous ne partageons pas vos données avec des tiers. Réservé aux investisseurs qualifiés. Nous conservons les données de la demande 12 mois si elle n’aboutit pas à une relation. Voir notre avis de confidentialité : algotoria.com/fr/privacy.

Pourquoi Algotoria, et comment choisir entre Classic Diversified et Classic Stable ?

Algotoria est un Approved Investment Manager agréé aux BVI (certificat IBR/AIM/25/2214), qui mène un programme entièrement systématique long–short en contrats à terme perpétuels sur cryptomonnaies liquides depuis octobre 2023. Quatre propriétés nous distinguent d’un gestionnaire crypto classique :

  • Sans conservation. Chaque client finance un compte géré séparément (Separately Managed Account) à son propre nom chez Binance, OKX ou Bybit. Algotoria ne détient qu’une clé API en négociation uniquement — jamais la conservation, jamais le droit de retrait. Une défaillance d’exchange vous touche ; une défaillance d’Algotoria ne peut pas déplacer vos actifs.
  • Frais de performance uniquement. Zéro frais de gestion, zéro frais d’entrée, sans période de blocage. Nous facturons une commission de surperformance trimestrielle de 25–30 % contre un plus-haut historique glissant — et nous ne facturons rien tant que les pertes antérieures ne sont pas rattrapées. Les cofondateurs gèrent environ 2,47 millions $ de leur propre capital dans les mêmes stratégies, aux mêmes conditions.
  • Vérifiable indépendamment. L’historique de performance en direct est diffusé vers TradeLink Passport via une API d’exchange en lecture seule. Chaque chiffre de ce site est reproductible à partir de données que nous ne contrôlons pas.
  • Modèle opérationnel AI-Native. Les signaux de négociation sont fondés sur des règles et approuvés par le Comité d’investissement ; l’IA n’est pas utilisée dans les décisions de négociation. Mais chaque fonction opérationnelle — conformité, reporting du risque, support investisseur, développement logiciel — passe par des flux assistés par IA sous supervision humaine. Cela maintient une base de coûts légère et soutient structurellement les frais de gestion à 0 %.

Algotoria Classic, la famille en production, propose deux stratégies, toutes deux exécutant le même moteur algorithmique et le même mélange suivi de tendance / contre-tendance — 66 % / 34 % au 31 août 2026, révisé chaque trimestre par le Comité d’investissement dans une fourchette de 50–100 % / 0–50 % — sur 10 à 50 sous-stratégies non corrélées, en BTC, ETH et jusqu’à 40 contrats à terme perpétuels sur altcoins (11 dans le portefeuille actuel).

Algotoria gère aussi une seconde famille de nouvelle génération, Algotoria Spike, encore en pré-production et simulée ; voir Qu’est-ce qu’Algotoria Spike ? ci-dessous.

  • Algotoria Classic Diversified — collatéral : BTC, stablecoins approuvés et RWA, gérés par Algotoria. CAGR brut cible supérieur à 120 % au budget de risque de 35 %, ratio de Calmar cible supérieur à 3,5, budget de risque ajustable entre 15 % et 35 %.
  • Algotoria Classic Stable — le collatéral est constitué de stablecoins approuvés, dont USDT, USDC, RLUSD, OKUSD et USDG. CAGR brut cible supérieur à 90 % au budget de risque de 30 %, ratio de Calmar cible supérieur à 3,0, budget de risque ajustable entre 10 % et 30 %. Pour les stablecoins autres que l’USDT, le compte peut emprunter de l’USDT contre ceux-ci pour ouvrir des positions perpétuelles à marge USDT, et l’USDT emprunté porte intérêt au taux de l’exchange, à la charge du compte ; les stablecoins porteurs de rendement (RLUSD, OKUSD, USDG) rapportent généralement davantage que ce coût. Le collatéral en USDT n’entraîne aucun coût de ce type.

L’allocation minimale est identique pour les deux (50 k$ / 100 k$ / 150 k$ selon le niveau de risque). Toutes deux utilisent la méthode basée sur la NAV pour la commission de surperformance (AMA §1.1.18(a)) ; la méthode USDT isolée (§1.1.18(b)) ne s’applique qu’aux comptes Custom-Collateral. Voir la comparaison côte à côte sur la page Famille Classic avant de choisir.

Comment la performance est-elle mesurée ? Pourquoi le tableau de bord de mon exchange affiche-t-il un chiffre différent ?

Des performances quotidiennes pondérées par le temps (TWR) avec capitalisation, calculées à partir du solde de marge non réalisé du portefeuille de référence de chaque stratégie, libellées en USDT et rebasées à 0,00 % au 1ᵉʳ janvier 2024 pour le graphique public. Le TWR est la méthodologie standard de l’industrie qui élimine l’effet de distorsion des mouvements de capitaux (dépôts et retraits) sur la performance en pourcentage. Les tableaux de bord d’exchange (OKX, Binance, Bybit) utilisent des méthodes d’estimation simplifiées qui ne gèrent pas correctement les transferts, de sorte que leur pourcentage principal diffère. Le PnL absolu libellé en dollars sur le tableau de bord de l’exchange reste correct ; seul le pourcentage est affecté.

Comment vérifier indépendamment l’historique de performance en direct ?

Via TradeLink Passport, qui diffuse le portefeuille de référence de chaque stratégie au travers d’une API d’exchange en lecture seule. Les liens vers les portefeuilles Classic Diversified et Classic Stable se trouvent sur les pages Classic Diversified et Classic Stable. Sur demande, Algotoria fournira en outre des clés API en lecture seule à votre auditeur ou plateforme de vérification désigné, donnant un accès direct à l’historique complet des transactions et à la série quotidienne de performance sur les comptes d’exchange sous-jacents — vous pouvez ainsi reconstruire et vérifier chaque métrique publiée sans vous appuyer sur des rapports produits par la firme.

Quelle est la structure des frais, et comment fonctionne le plus-haut historique ?

Zéro frais de gestion, zéro frais d’entrée. Une commission de surperformance trimestrielle de 25–30 % (par paliers selon la taille de l’allocation) sur les Net Trading Profits au-dessus d’un plus-haut historique glissant. Formule : P = E − MAX(B, HW) − I, où E est le solde de clôture, B le solde d’ouverture, HW le plus-haut historique glissant, et I les flux nets entrants/sortants. Si le compte tombe sous le HWM, aucun frais n’est prélevé tant que le déficit n’est pas entièrement rattrapé par des gains de négociation. Les reprises (clawbacks) ne sont explicitement pas appliquées. Classic Diversified et Classic Stable utilisent toutes deux la variante basée sur la NAV (AMA §1.1.18(a)) ; la variante USDT isolée (§1.1.18(b)) ne s’applique qu’aux comptes Custom-Collateral. Les paliers de frais sont documentés dans l’Exhibit 1 du contrat de gestion d’actifs.

Voir le FAQ de diligence raisonnable complet pour plus de 50 questions supplémentaires.
Algotoria Limited est un Approved Investment Manager régulé aux Îles Vierges britanniques au titre du Securities and Investment Business Act, 2010. Le contenu de cette page est informatif et ne constitue ni une offre de vente de titres ni un conseil en investissement. Les services sont réservés aux investisseurs qualifiés. Les performances passées ne préjugent pas des performances futures.