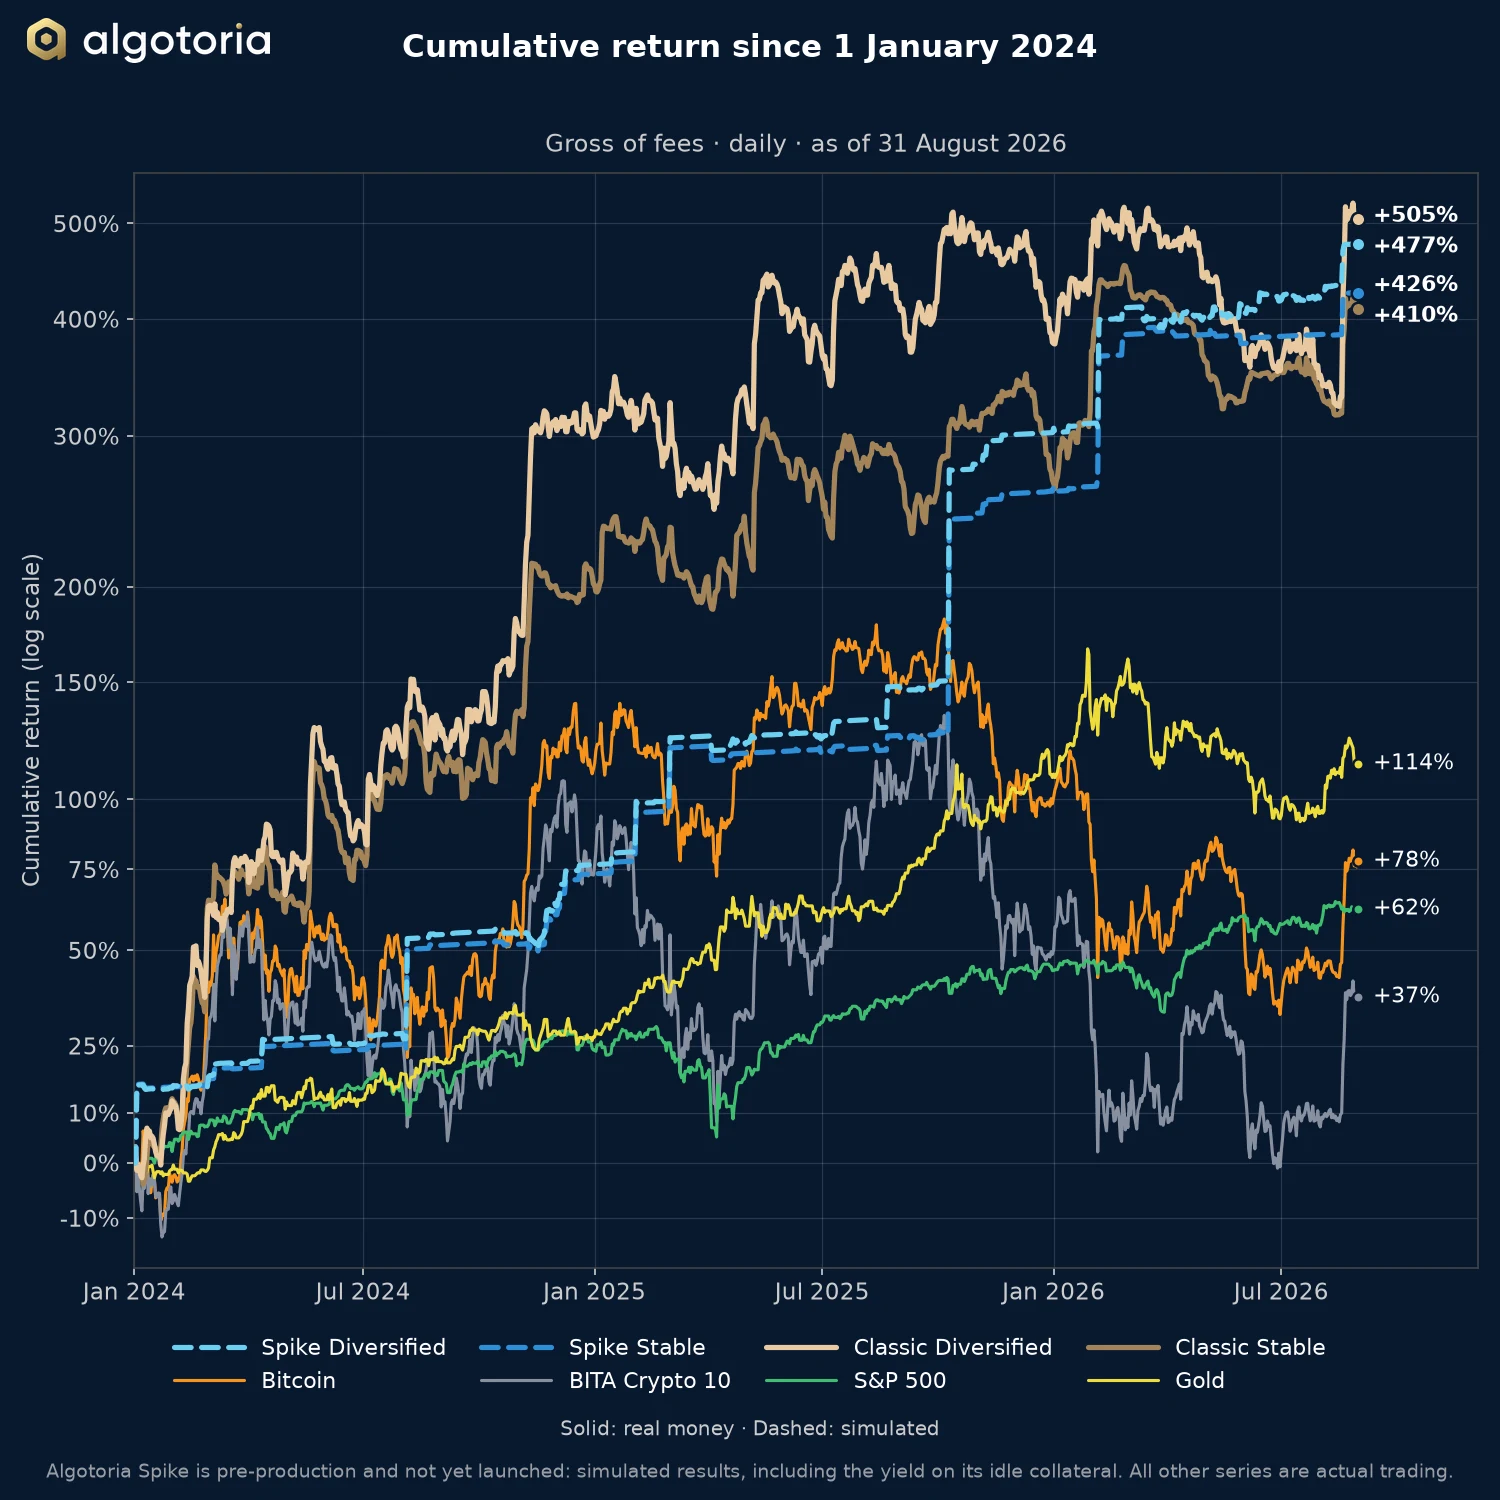
Août a été un mois fort pour les stratégies Classic et pour la série simulée de Spike, la stratégie de capture de pics. Classic Diversified a enregistré +35,40 % et Classic Stable +16,68 %. Spike Stable, qui est simulée, a enregistré +8,32 %.
Performance
| Août | Depuis le début de l’année | |||
|---|---|---|---|---|
| Brut | Net 25 % | Brut | Net 25 % | |
| Spike Stable (simulé) | +8,32 % | +8,32 % | +46,04 % | +23,84 % |
| Classic Diversified | +35,40 % | +35,40 % | +26,50 % | +22,76 % |
| Classic Stable | +16,68 % | +16,68 % | +38,57 % | +27,88 % |
| 12 mois | Depuis le 1er janvier 2024 | ||
|---|---|---|---|
| Brut | Net 25 % | Brut | |
| Spike Stable (simulé) | +132,76 % | +96,31 % | +426 % |
| Classic Diversified | +17,29 % | +11,65 % | +505 % |
| Classic Stable | +35,37 % | +24,93 % | +410 % |
Commentaire du gérant de portefeuille
Classic Diversified a fait mieux que Classic Stable. La performance supplémentaire provient de la part plus importante de bitcoin dans son collatéral, constituée durant la baisse précédente, et de la performance des algorithmes lors du fort mouvement qui a suivi.
Plusieurs facteurs ont ensemble porté la hausse d’août : un rebond technique après la baisse précédente, la clôture d’un grand volume de positions courtes, un dollar plus faible, des attentes positives pour la réglementation des crypto-actifs aux États-Unis et des rachats plus importants d’obligations à long terme par le Trésor américain.
Pourquoi la nature du mouvement compte
Pour les algorithmes, la nature d’un mouvement compte plus que sa direction. Dans les marchés latéraux de faible volatilité, les stratégies peuvent enregistrer une performance proche de zéro ou subir un repli. Lorsqu’une forte impulsion directionnelle apparaît, elles peuvent rattraper rapidement les pertes antérieures et atteindre de nouveaux sommets.
L’horizon plus long le montre clairement. Depuis le 1er janvier 2024, Classic Diversified a enregistré +505 % et Classic Stable +410 %, avec réinvestissement et avant commission de surperformance.
Pour cette raison, Algotoria considère les stratégies comme des investissements dont l’horizon est de deux à trois ans ou plus. Les mois et les trimestres perdants isolés, et même les périodes prolongées de faible performance, font partie des statistiques. Les stratégies doivent être jugées sur une période assez longue pour que leur espérance de rendement positive se manifeste, et non sur un seul segment.
Spike
Algotoria développe aussi Spike, une stratégie multi-actifs fondée sur des réseaux de neurones. Spike reste hors du marché la plupart du temps et n’ouvre de positions que lorsque la probabilité d’un fort mouvement est élevée. Son résultat d’août, +8,32 %, est une simulation, non la performance de fonds clients. La stratégie est en test prospectif, et l’issue de ce test décidera de son ajout aux portefeuilles clients.
Le portefeuille
L’équipe d’investissement continue d’élargir le portefeuille. De nouveaux algorithmes longs et de contre-tendance, des modèles fondés sur des réseaux de neurones et une plus grande variété d’approches de négociation sont en développement et en test.
Après une longue période de marchés difficiles, août a de nouveau montré le principal avantage d’une approche systématique. Elle n’exige pas de prévoir où ira le marché. Elle exige d’être prêt à en tirer profit lorsqu’un fort mouvement apparaît.