Отчёты о результатах

Ежемесячный отчёт за август 2026 года

3 сентября 2026 · Автор: Evgenii Voronchikhin

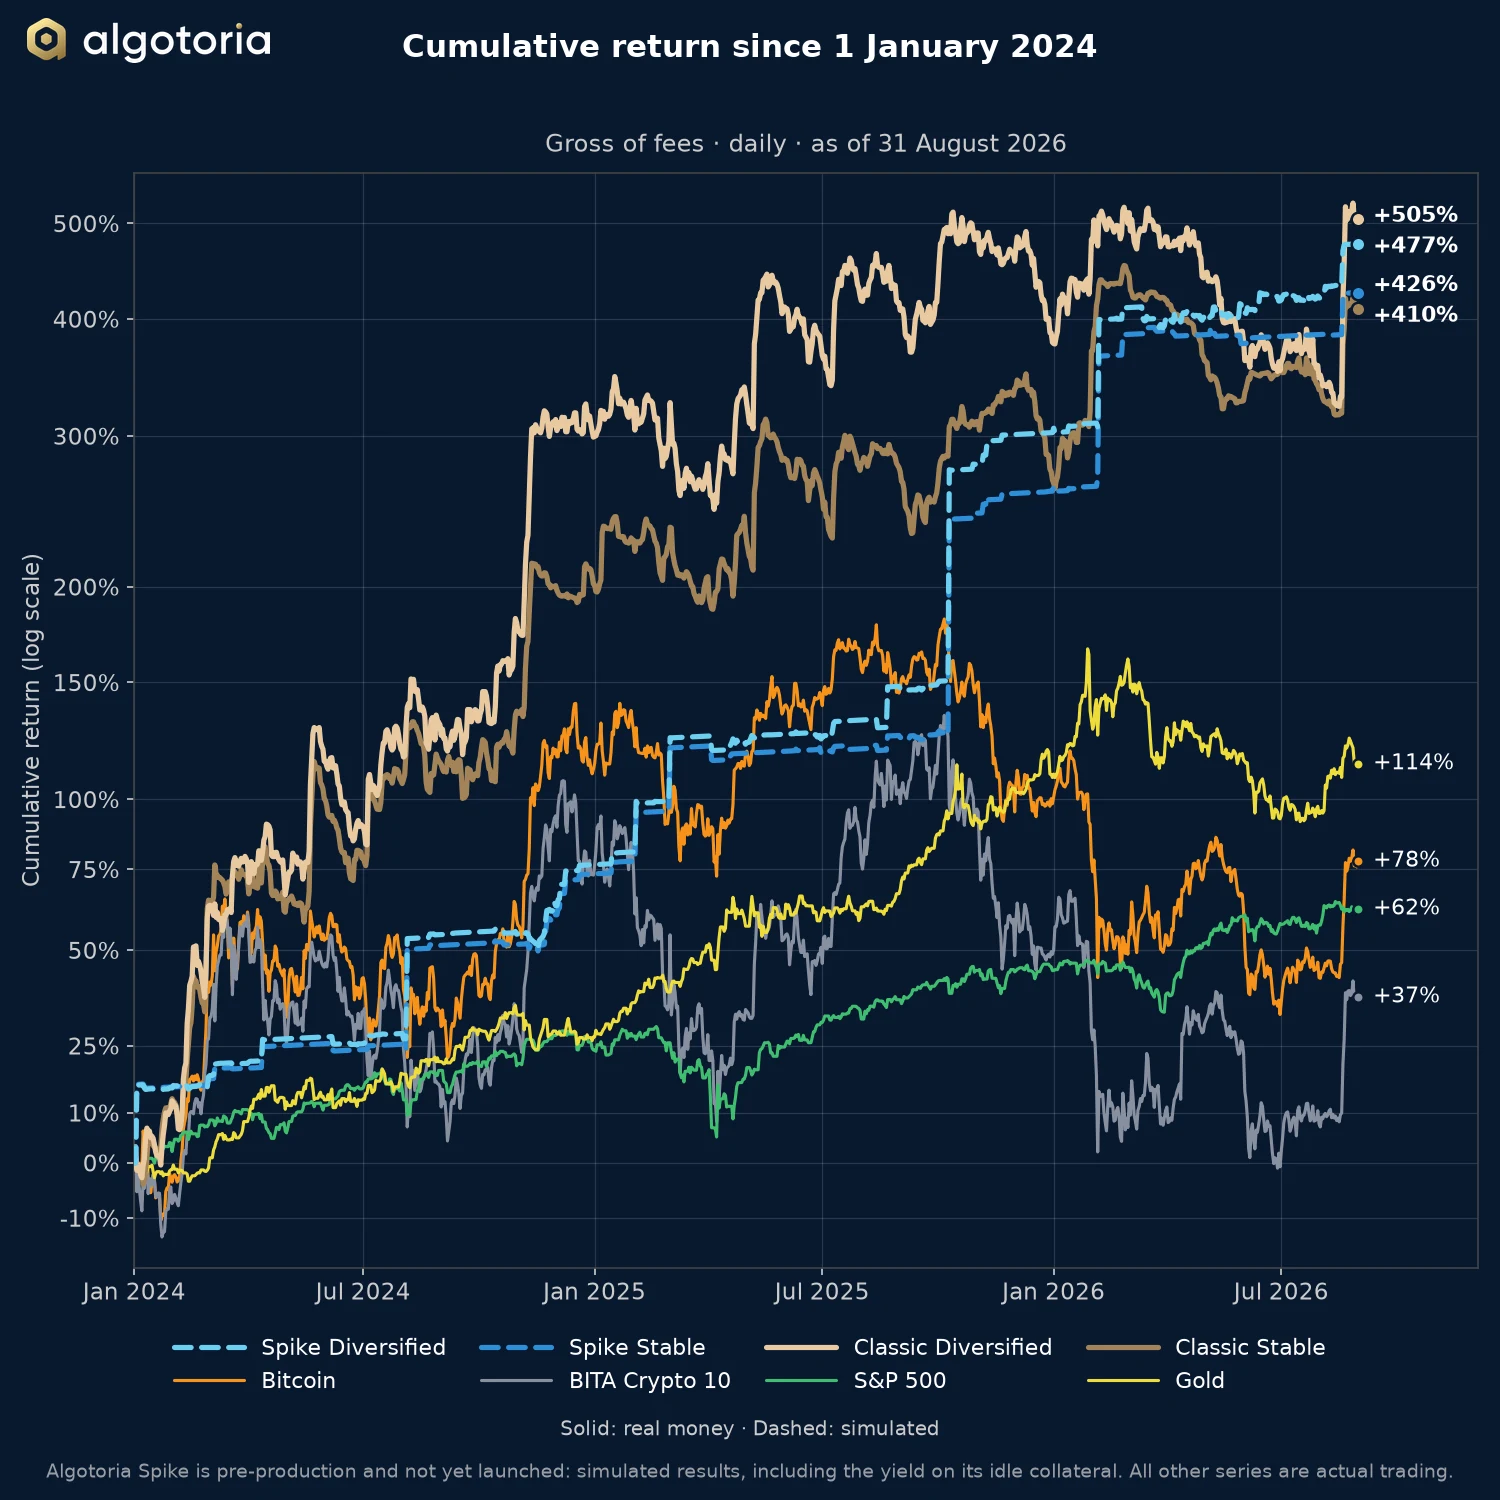
График накопленной доходности с 1 января 2024 года для Spike Diversified, Spike Stable, Classic Diversified и Classic Stable в сравнении с Bitcoin, BITA Crypto 10, S&P 500 и золотом на 31 августа 2026 года.
Накопленная доходность с 1 января 2024 года до комиссий на 31 августа 2026 года. Логарифмическая шкала.

Август стал сильным месяцем для стратегий Classic и для симулированного ряда Spike (стратегия захвата всплесков). Доходность Classic Diversified составила +35,40%, Classic Stable — +16,68%. Доходность симулированного Spike Stable составила +8,32%.

Результаты

Август 2026 года и с начала года
АвгустС начала года
До комиссийПосле комиссии 25%До комиссийПосле комиссии 25%
Spike Stable (симуляция) +8,32%+8,32%+46,04%+23,84%
Classic Diversified +35,40%+35,40%+26,50%+22,76%
Classic Stable +16,68%+16,68%+38,57%+27,88%
Более длинные периоды
12 месяцевС 1 января 2024 года
До комиссийПосле комиссии 25%До комиссий
Spike Stable (симуляция) +132,76%+96,31%+426%
Classic Diversified +17,29%+11,65%+505%
Classic Stable +35,37%+24,93%+410%
Доходность на 31 августа 2026 года. Spike Stable — симуляция.

Комментарий управляющего портфелем

Classic Diversified опередил Classic Stable. Дополнительная доходность пришла от большей доли биткоина в обеспечении, которую набрали во время предыдущего снижения, и от работы алгоритмов в сильном движении, которое последовало.

Августовский рост вызвали сразу несколько факторов: технический отскок после предыдущего снижения, закрытие большого объёма коротких позиций, ослабление доллара, позитивные ожидания по регулированию криптоактивов в США и более крупный выкуп долгосрочных облигаций Казначейством США.

Почему важен характер движения

Для алгоритмов характер движения важнее его направления. На боковом рынке с низкой волатильностью стратегии могут показывать результат около нуля или уходить в просадку. Когда появляется сильный направленный импульс, они могут быстро восполнить прежние потери и выйти на новые максимумы.

Более длинный горизонт показывает это ясно. С 1 января 2024 года доходность Classic Diversified составила +505%, Classic Stable — +410%, с реинвестированием и до комиссии за результат.

Поэтому Algotoria рассматривает стратегии как инвестиции с горизонтом от двух до трёх лет и более. Отдельные убыточные месяцы и кварталы, и даже затяжные периоды слабых результатов — часть статистики. Оценивать стратегии нужно на периоде, достаточно длинном, чтобы проявилась их положительная ожидаемая доходность, а не по одному отрезку.

Spike

Algotoria также разрабатывает Spike — стратегию на нескольких активах, основанную на нейросетях. Spike большую часть времени остаётся вне рынка и открывает позиции, только когда вероятность сильного движения высока. Августовский результат +8,32% — симуляция, а не доходность клиентских средств. Стратегия проходит форвардную проверку, и итог этой проверки решит, будет ли она добавлена в клиентские портфели.

Портфель

Инвестиционная команда продолжает расширять портфель. В разработке и тестировании находятся новые алгоритмы только в лонг и контртрендовые алгоритмы, модели на основе нейросетей и более разнообразные торговые подходы.

После долгого периода трудного рынка август снова показал главное преимущество систематического подхода. Он не требует прогноза, куда пойдёт рынок. Он требует готовности зарабатывать, когда появляется сильное движение.

Начать

Подключение обычно занимает один рабочий день, плюс международный банковский перевод, если счёт пополняется из фиатных денег.

Начать разговор

Расскажите немного о себе — сооснователь ответит в течение одного рабочего дня.

Отправляя форму, вы соглашаетесь, что мы можем связаться с вами по указанным контактам. Данные третьим лицам не передаём. Только для квалифицированных инвесторов. Если обращение не перейдёт в сотрудничество, мы храним его данные 12 месяцев. Политика конфиденциальности: algotoria.com/ru/privacy.

Как измеряется доходность? Почему в личном кабинете биржи другая цифра?

Мы считаем дневную доходность, взвешенную по времени (TWR), с капитализацией. Основа расчёта — нереализованный маржинальный баланс эталонного портфеля каждой стратегии в USDT. Для публичного графика ряд приведён к 0,00% на 1 января 2024 года. TWR — отраслевой стандарт: он убирает искажение процентной доходности от движения капитала, то есть депозитов и выводов. Личные кабинеты бирж (OKX, Binance, Bybit) используют упрощённые методы, которые некорректно учитывают переводы, поэтому процент в заголовке будет отличаться. Абсолютная прибыль или убыток в долларах в кабинете биржи верны; искажается только процент.

Как устроена комиссия и как работает исторический максимум (HWM)?

Комиссия за управление — 0%, входная комиссия — 0%. Квартальная комиссия за результат — 25–30%, ставка зависит от размера вложения. Она начисляется на чистую торговую прибыль (Net Trading Profit) сверх скользящего исторического максимума (HWM). Формула: P = E − MAX(B, HW) − I, где E — конечный баланс, B — начальный баланс, HW — скользящий исторический максимум (HWM), I — чистый приток или отток средств. Если счёт опускается ниже HWM, комиссия не начисляется, пока торговая прибыль не покроет разрыв. Возврат уже уплаченных комиссий (clawback) не предусмотрен. Classic Diversified и Classic Stable используют метод на основе NAV (AMA § 1.1.18(a)); изолированный метод по USDT (§ 1.1.18(b)) применяется только к счетам Custom-Collateral. Шкала комиссии приведена в приложении Exhibit 1 к AMA.

Как независимо проверить реальный трек-рекорд?

Через TradeLink Passport: он транслирует эталонный портфель каждой стратегии через биржевой API только для чтения. Ссылки на портфели Classic Diversified и Classic Stable — на страницах Classic Diversified и Classic Stable. По запросу Algotoria дополнительно выдаст API-ключи только для чтения назначенному аудитору или платформе верификации. Они получат прямой доступ к полной истории сделок и ряду дневной доходности на биржевых счетах. Так вы сможете восстановить и проверить каждое опубликованное число, не опираясь на отчёты фирмы.

Каких просадок реально ожидать?

Типичные годовые просадки — 20–25% у Algotoria Classic Stable и 15–30% у Algotoria Classic Diversified. В исторических бэктестах они доходили до 30%. Просадка за пределами этого диапазона запускает формальный пересмотр в Инвестиционном комитете.

Все просадки на сайте, как и риск-бюджет, согласованный при подключении, измеряются по кривой до комиссий торгового счёта, то есть до удержания квартальной комиссии Algotoria. Просадка после комиссий, которую увидит инвестор, по определению больше. Пример: у Algotoria Classic Stable за период с 1 января 2024 по 30 сентября 2026 скорректированная максимальная просадка составила −24,7% до комиссий, −30,2% после комиссии 25% и −31,3% после комиссии 30%.

Почему результаты Algotoria Spike — симуляция и что это значит?

Ни одна из стратегий Algotoria Spike пока не управляла деньгами клиентов. Их результаты — это воспроизведение сигнала Algotoria Spike, полученного методом walk-forward, на производственном торговом движке по биржевым свечам, поэтому они показывают, как повела бы себя стратегия, а не то, что заработал бы инвестор.

Симуляция — не торговая история: будущие результаты будут отличаться, часто существенно; весь вложенный капитал может быть потерян. Правило обеспечения Algotoria Spike Diversified выбрано на данных внутри периода симуляции, поэтому его показатели — гипотеза. Трек на реальные деньги есть только у Algotoria Classic. Прежде чем инвестировать, ознакомьтесь с Уведомлением о рисках.

Ещё 50+ вопросов — в полном списке вопросов для дью-дилидженса.
Algotoria Limited — Approved Investment Manager, регулируемый на БВО по Securities and Investment Business Act 2010. Информация на этой странице носит ознакомительный характер и не является предложением ценных бумаг или инвестиционным советом. Услуги доступны только квалифицированным инвесторам. Прошлая доходность не гарантирует будущих результатов.