Stratégie et risque

Pourquoi un investisseur peut perdre avec une stratégie rentable

19 février 2026 · Par Evgenii Voronchikhin

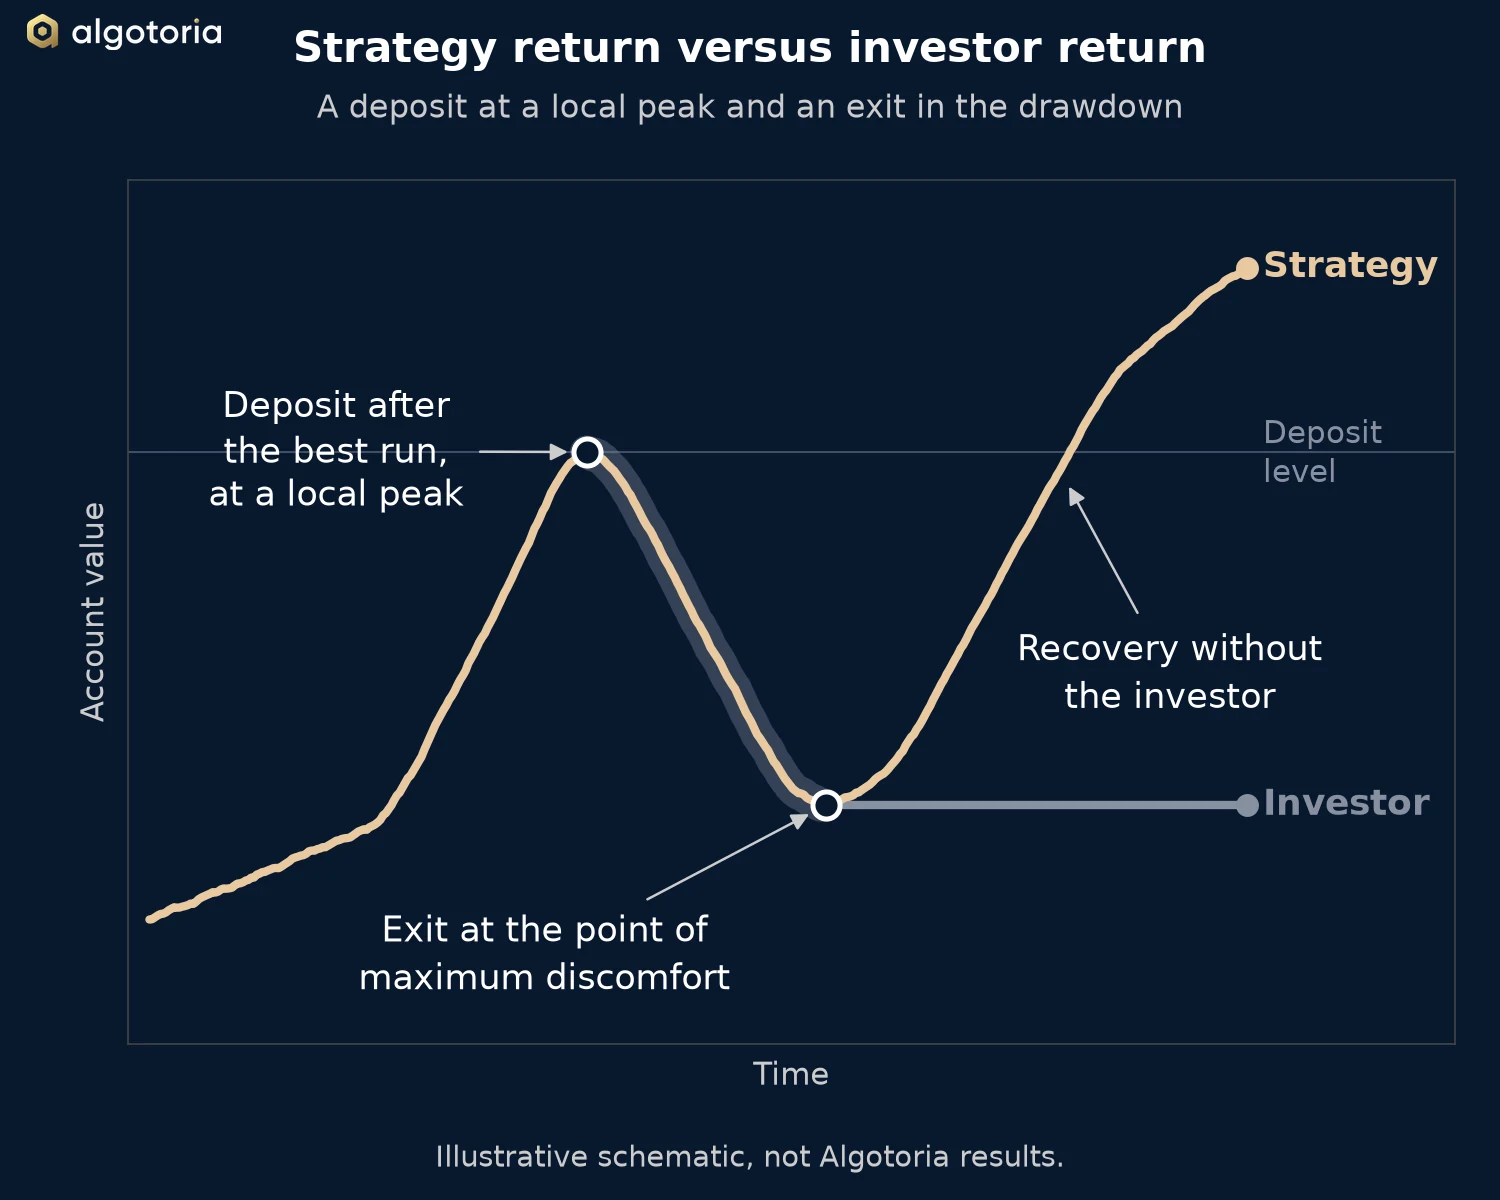
Schéma de la courbe de capital d’une stratégie qui retrouve de nouveaux plus hauts, tandis qu’un investisseur entré à un sommet local et sorti au creux de la baisse reste sous son niveau de dépôt.
Schéma illustratif du moment d’entrée et de sortie de l’investisseur, et non des résultats d’Algotoria.

Une stratégie peut être statistiquement rentable, avec une espérance mathématique positive, un ratio de Sharpe satisfaisant et des pertes maximales maîtrisées, et l’investisseur qui la détient peut tout de même perdre de l’argent. La cause n’est le plus souvent pas l’algorithme. C’est le moment d’entrée et le comportement de l’investisseur.

La performance propre de la stratégie et la performance que l’investisseur obtient réellement sont deux chiffres différents. Le premier se mesure sur toute la période. Le second dépend du jour où l’argent est arrivé, du jour où il est parti et de ce qui s’est passé entre les deux. Cet article expose les six erreurs qui séparent le plus souvent ces deux chiffres.

1. Un horizon plus court que le cycle de la stratégie

Les stratégies algorithmiques, celles de suivi de tendance et les multi-systèmes en particulier, tirent leur performance d’une longue période. Elles connaissent aussi des phases de stagnation, des marchés latéraux et des pertes maximales, qui font partie normale du processus.

Un investisseur qui arrive avec un horizon de trois à six mois et attend une performance régulière et linéaire sera déçu lorsque le marché entrera dans une phase défavorable. Algotoria publie un horizon d’investissement minimal d’un an, afin que la stratégie puisse traverser toute la gamme des conditions de marché. Un horizon plus court que le cycle statistique de la stratégie juge un processus de long terme sur un échantillon court.

2. Entrer après la meilleure période

L’erreur classique est d’investir après avoir vu une belle courbe de capital. Une stratégie réalise une excellente année, l’attention monte, l’argent arrive à un sommet local, une correction naturelle ou une perte maximale suit, et l’investisseur voit une perte quelques semaines après son entrée.

Le schéma est comportemental : les performances passées sont extrapolées vers l’avenir, alors que les marchés évoluent par cycles. L’investisseur achète en fait la stratégie à son prix maximal.

3. Sortir pendant une perte maximale

Les pertes maximales font partie de toute négociation systématique. La psychologie joue ici contre l’investisseur : la cupidité à la hausse, la peur à la baisse.

Un investisseur qui sort au point de plus grand inconfort fige la perte au moment où l’espérance de la stratégie commence à s’améliorer. La stratégie se redresse alors sans lui. L’Avertissement de risque expose les pertes maximales que les stratégies d’Algotoria peuvent produire.

4. Passer d’une stratégie à l’autre

Un autre schéma courant est le changement répété. La stratégie A est en perte maximale ; l’investisseur passe donc à la stratégie B, qui vient de bien faire. Quelques mois plus tard, le cycle se répète.

Le résultat est une vente systématique de la perte maximale et un achat de la performance passée. Sur plusieurs cycles, c’est un moyen efficace d’éroder le capital, car chaque changement cristallise une perte et relance le compteur.

5. Mal lire le profil de risque et de performance

Beaucoup d’investisseurs ne regardent que la performance moyenne. Le profil comprend aussi la profondeur et la durée des pertes maximales, la volatilité, la fréquence des mois négatifs et la corrélation avec l’ensemble du marché.

Une stratégie peut avoir à la fois une espérance positive et un profil de performance irrégulier. Un investisseur qui n’est pas préparé à cette courbe de capital aura du mal à rester investi tout au long.

6. Ni plan ni règles

Une approche professionnelle exige quatre éléments en place avant le premier dépôt : un horizon prédéfini, une compréhension claire de la perte maximale acceptable, des règles fixes pour ajouter et retirer du capital, et une diversification entre stratégies.

Sans eux, un compte sous gestion professionnelle devient de la négociation émotionnelle menée par un intermédiaire. Les questions fréquentes expliquent comment fonctionne le budget de risque et ce qu’implique un rachat, soit les deux paramètres qu’un plan devrait fixer en premier.

La conclusion

Dans les stratégies algorithmiques, ce qui défaille est plus souvent le comportement de l’investisseur que le modèle. Une stratégie demande du temps, de la discipline, de la patience et une compréhension des statistiques qui la sous-tendent.

Si l’investisseur ne peut pas tenir à travers les phases normales du marché, même un algorithme rentable ne protégera pas le capital. La résilience comportementale fait donc partie du résultat de long terme, au même titre que le code.

Commencer

L’onboarding typique prend un jour ouvré, plus le délai du virement bancaire international si vous financez le compte depuis des fonds fiat.

Démarrer une conversation

Parlez-nous brièvement de vous, et un cofondateur vous répondra sous un jour ouvré.

En soumettant ce formulaire, vous acceptez que nous vous contactions aux coordonnées indiquées. Nous ne partageons pas vos données avec des tiers. Réservé aux investisseurs qualifiés. Nous conservons les données de la demande 12 mois si elle n’aboutit pas à une relation. Voir notre avis de confidentialité : algotoria.com/fr/privacy.

Comment la performance est-elle mesurée ? Pourquoi le tableau de bord de mon exchange affiche-t-il un chiffre différent ?

Des performances quotidiennes pondérées par le temps (TWR) avec capitalisation, calculées à partir du solde de marge non réalisé du portefeuille de référence de chaque stratégie, libellées en USDT et rebasées à 0,00 % au 1ᵉʳ janvier 2024 pour le graphique public. Le TWR est la méthodologie standard de l’industrie qui élimine l’effet de distorsion des mouvements de capitaux (dépôts et retraits) sur la performance en pourcentage. Les tableaux de bord d’exchange (OKX, Binance, Bybit) utilisent des méthodes d’estimation simplifiées qui ne gèrent pas correctement les transferts, de sorte que leur pourcentage principal diffère. Le PnL absolu libellé en dollars sur le tableau de bord de l’exchange reste correct ; seul le pourcentage est affecté.

À quelles pertes maximales dois-je raisonnablement m’attendre ?

Des pertes maximales annuelles typiques de 20–25 % sur Algotoria Classic Stable, de 15–30 % sur Algotoria Classic Diversified. Les rétrotests historiques ont atteint 30 %. Des pertes au-delà de ces fourchettes déclenchent une revue formelle du Comité d’investissement.

Tous les chiffres de perte maximale cités sur ce site — et le budget de risque (auparavant « risque cible » du compte) sélectionné lors de l’onboarding — sont mesurés sur la courbe brute de rendement du compte de négociation, avant déduction de la commission de surperformance trimestrielle d’Algotoria. Les pertes nettes de frais subies par l’investisseur sont par construction plus importantes. Exemple chiffré : pour Algotoria Classic Stable sur 2024-01-01 → 2026-09-30, la perte maximale ajustée est de −24,7 % brut, −30,2 % net d’une commission de 25 %, et −31,3 % net d’une commission de 30 %.

Que signifie « budget de risque » et comment est-il appliqué ?

Le budget de risque est la perte maximale brute cible du portefeuille depuis son plus-haut historique le plus récent : le chiffre principal sélectionné lors de l’onboarding (10 % / 20 % / 30 % pour Classic Stable ; 15 % / 25 % / 35 % pour Classic Diversified). Aucune réduction du risque déclenchée par la perte n’est implémentée dans le logiciel de trading, et aucune n’est appliquée par défaut. La perte fait l’objet d’alertes en temps réel à 60 %, 80 % et 100 % du budget ; aux deux tiers du budget, le Comité d’investissement examine le compte et décide au cas par cas s’il faut réduire le risque, et au budget complet vous êtes notifié et choisissez de poursuivre, de réduire le budget ou d’arrêter la négociation. La couche automatique est le dimensionnement des positions ajusté à la volatilité et les stops attachés à chaque transaction — rien d’autre ne réduit de lui-même le risque d’un compte. Un arrêt automatique ferme au niveau de votre choix peut être convenu comme politique sur mesure pour votre compte lors de l’onboarding. Il s’agit d’une enveloppe conçue, non d’une garantie — l’Avertissement de risque publie la probabilité estimée de son dépassement. L’investisseur peut changer de niveau à la fin de tout trimestre.

Comment fonctionne le rachat ?

Un préavis de cinq jours ouvrés est requis. Les rachats partiels sont possibles. Si un rachat intervient en cours de trimestre, une commission de surperformance au prorata est calculée pour la période durant laquelle Algotoria a activement géré le compte, selon la même méthodologie de HWM glissant. En cas de stress de marché sévère avec d’importants retraits simultanés, l’algorithme est programmé pour privilégier la liquidation des instruments les plus liquides et pour réduire le levier du portefeuille afin que la sortie soit absorbée sans générer de glissement excessif.

Voir le FAQ de diligence raisonnable complet pour plus de 50 questions supplémentaires.
Algotoria Limited est un Approved Investment Manager régulé aux Îles Vierges britanniques au titre du Securities and Investment Business Act, 2010. Le contenu de cette page est informatif et ne constitue ni une offre de vente de titres ni un conseil en investissement. Les services sont réservés aux investisseurs qualifiés. Les performances passées ne préjugent pas des performances futures.