الاستراتيجية والمخاطر

لماذا قد يخسر المستثمرون في استراتيجية رابحة

19 فبراير 2026 · بقلم Evgenii Voronchikhin

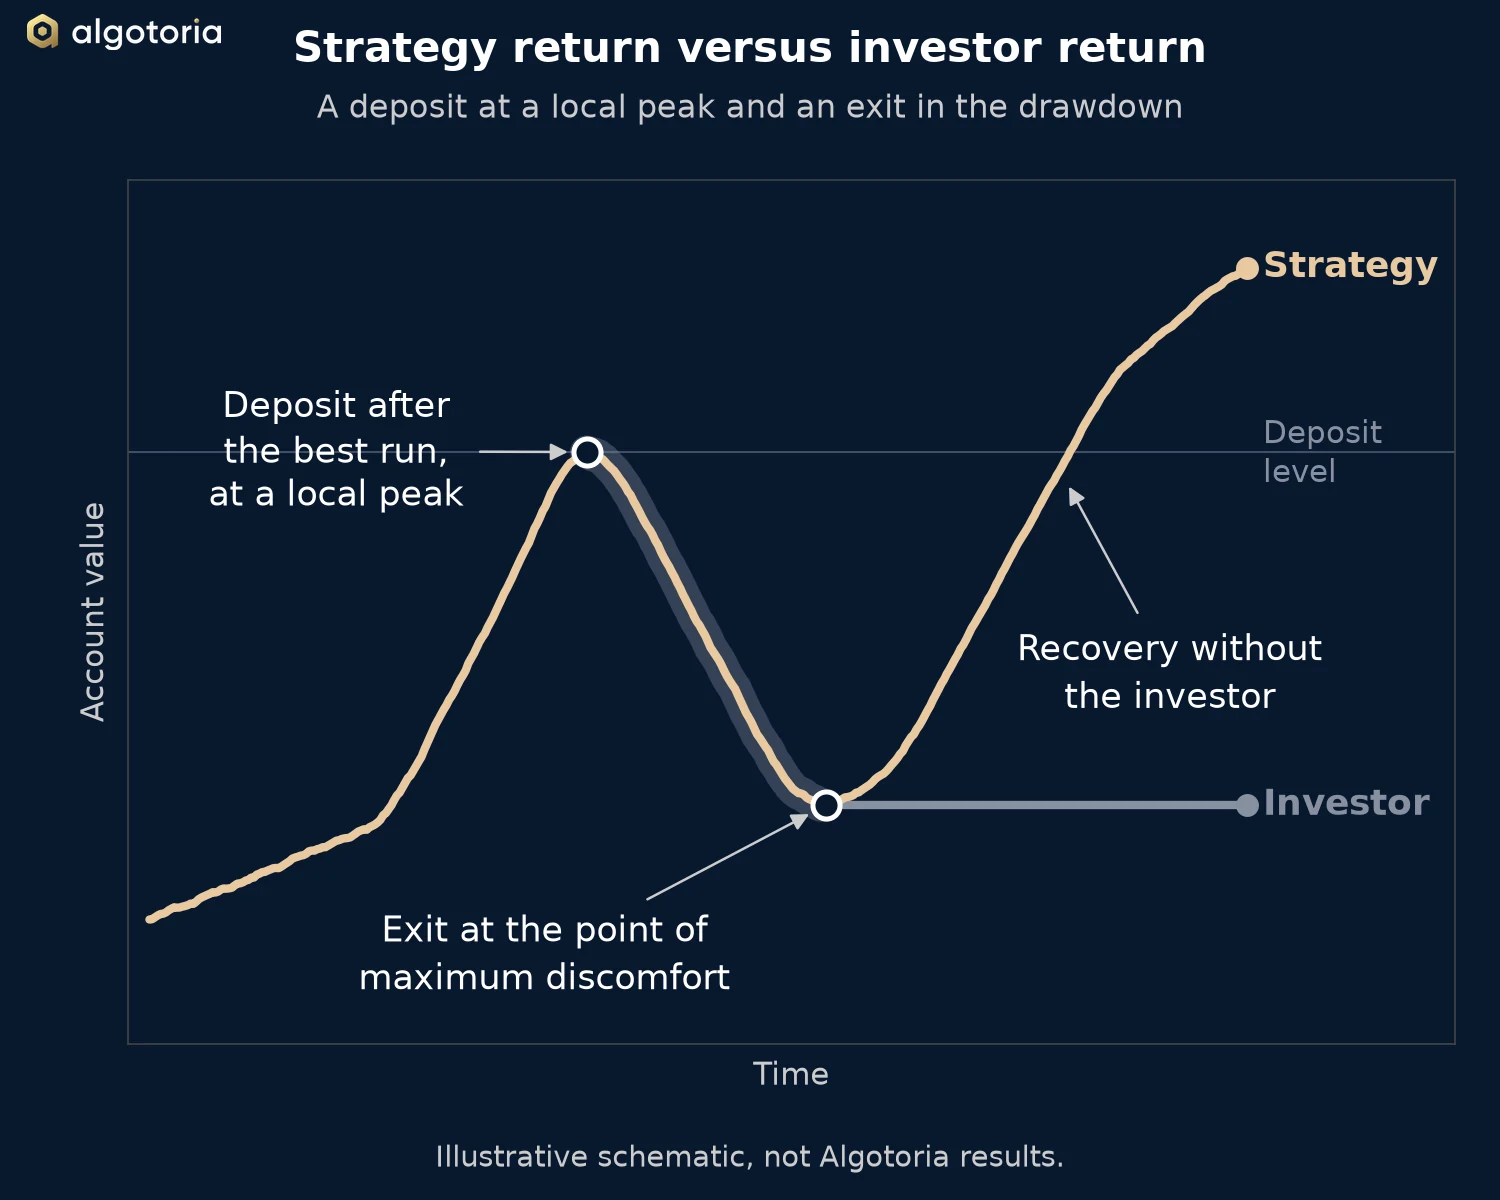
رسم تخطيطي لمنحنى حقوق ملكية استراتيجية يتعافى إلى قمم جديدة، بينما يبقى المستثمر الذي أودع عند قمة محلية وخرج عند قاع التراجع دون مستوى إيداعه.
رسم تخطيطي توضيحي لتوقيت المستثمر، وليس نتائج Algotoria.

قد تكون الاستراتيجية رابحة إحصائياً، بتوقّع رياضي موجب ونسبة شارب مقبولة وتراجعات مضبوطة، ومع ذلك يخسر المستثمر فيها. والسبب في الغالب ليس الخوارزمية، بل توقيت المستثمر وسلوكه.

عائد الاستراتيجية نفسها والعائد الذي يحقّقه المستثمر فعلاً رقمان مختلفان. فالأول يُقاس على الفترة كلها. أما الثاني فيعتمد على يوم وصول الأموال، ويوم خروجها، وما جرى بينهما. ويعرض هذا المقال الأخطاء الستة التي تفصل بين الرقمين في أغلب الأحيان.

1. أفق أقصر من دورة الاستراتيجية

تحقّق الاستراتيجيات الخوارزمية، وبخاصة استراتيجيات تتبّع الاتجاه والاستراتيجيات متعدّدة الأنظمة، عائدها على مدى طويل. وتمرّ كذلك بفترات ركود وأسواق جانبية وتراجعات، وهي جزء طبيعي من العملية.

المستثمر الذي يأتي بأفق من ثلاثة إلى ستة أشهر ويتوقّع عائداً منتظماً وخطياً سيصاب بخيبة أمل حين يدخل السوق مرحلة غير مواتية. وتنشر Algotoria أفقاً أدنى للاستثمار قدره سنة واحدة، ليتسنّى للاستراتيجية أن تمرّ بطيف كامل من ظروف السوق. أما الأفق الأقصر من الدورة الإحصائية للاستراتيجية فيحكم على عملية طويلة الأمد بعيّنة قصيرة.

2. الدخول بعد أفضل فترة

الخطأ الكلاسيكي هو الاستثمار بعد رؤية منحنى حقوق ملكية قوي. تحقّق الاستراتيجية سنة ممتازة، فيتزايد الاهتمام، وتصل الأموال عند قمة محلية، ثم يأتي تصحيح أو تراجع طبيعي، فيرى المستثمر خسارة بعد أسابيع من دخوله.

النمط سلوكي: تُسقَط العوائد السابقة على المستقبل، مع أن الأسواق تتحرّك في دورات. ويشتري المستثمر الاستراتيجية فعلياً عند أعلى سعر لها.

3. الخروج أثناء التراجع

التراجعات جزء من أيّ تداول منهجي. وتعمل النفسية هنا ضدّ المستثمر: الطمع في الصعود، والخوف في الهبوط.

المستثمر الذي يخرج عند أقصى درجات الانزعاج يثبّت الخسارة في اللحظة التي يبدأ فيها التوقّع الرياضي للاستراتيجية بالتحسّن. ثم تتعافى الاستراتيجية من دونه. ويبيّن إشعار الإفصاح عن المخاطر التراجعات التي قد تنتجها استراتيجيات Algotoria.

4. التنقّل بين الاستراتيجيات

نمط شائع آخر هو التنقّل المتكرّر. تكون الاستراتيجية «أ» في تراجع، فينتقل المستثمر إلى الاستراتيجية «ب» التي حقّقت أداءً جيداً للتوّ. وبعد بضعة أشهر تتكرّر الدورة.

والنتيجة بيع منهجي للتراجع وشراء للأداء السابق. وعلى مدى دورات عدة، هذه طريقة فعّالة لتآكل رأس المال، لأن كل انتقال يحوّل الخسارة إلى خسارة محقّقة ويعيد العدّاد إلى الصفر.

5. إساءة قراءة ملف المخاطر والعائد

ينظر كثير من المستثمرين إلى متوسط العائد وحده. أما الملف الكامل فيشمل أيضاً عمق التراجعات ومدّتها، والتذبذب، وتكرار الأشهر السلبية، والارتباط بالسوق الأوسع.

قد تجمع الاستراتيجية بين توقّع رياضي موجب وملف عائد غير منتظم. والمستثمر غير المستعدّ لمنحنى حقوق الملكية هذا سيصعب عليه البقاء مستثمراً خلاله.

6. غياب الخطة والقواعد

يتطلّب النهج المهني أربعة أمور قبل أول إيداع: أفقاً محدّداً سلفاً، وفهماً واضحاً للتراجع المقبول، وقواعد ثابتة لإضافة رأس المال وسحبه، وتنويعاً بين الاستراتيجيات.

من دونها، يتحوّل الحساب المُدار مهنياً إلى تداول عاطفي يُنفَّذ عبر وسيط. وتشرح الأسئلة الشائعة كيف تعمل ميزانية المخاطر وما يتضمّنه الاسترداد، وهما المعلمتان اللتان ينبغي أن تثبّتهما الخطة أولاً.

الخلاصة

في الاستراتيجيات الخوارزمية، الجزء الذي يخفق هو سلوك المستثمر في الغالب لا النموذج. فالاستراتيجية تطلب الوقت والانضباط والصبر وفهم الإحصاءات التي تقوم عليها.

وإذا عجز المستثمر عن الصمود خلال المراحل الطبيعية للسوق، فلن تحمي الخوارزمية الرابحة رأس المال. لذلك فالصلابة السلوكية جزء من النتيجة طويلة الأمد، إلى جانب الشيفرة.

ابدأوا الآن

يستغرق onboarding المعتاد يوم عمل واحداً، يُضاف إليه وقت التحويل المصرفي الدولي إن موّلتم الحساب من العملات الورقية.

ابدأوا الحوار

أخبرونا قليلاً عنكم وسيردّ عليكم أحد الشركاء المؤسّسين خلال يوم عمل واحد.

بإرسال النموذج، توافقون على أن نتواصل معكم على المعلومات أعلاه. لا نُشارك بياناتكم مع أيّ طرف ثالث. متاح للمستثمرين المؤهَّلين فقط. ونحتفظ ببيانات الاستفسار 12 شهراً إن لم يتحوّل إلى علاقة. راجعوا إشعار الخصوصية على algotoria.com/ar/privacy.

كيف يُقاس الأداء؟ ولماذا تُظهر لوحة معلومات منصّتي رقماً مختلفاً؟

عوائد يومية مرجَّحة زمنياً (TWR) مع التركيب، مُحتسَبة من رصيد الهامش غير المحقَّق للمحفظة المرجعية لكلّ استراتيجية، مُقوَّمةً بـ USDT ومُعاد ضبطها إلى 0.00% في 1 يناير 2024 للرسم البياني العامّ. وTWR هي المنهجية المعيارية في القطاع التي تُلغي الأثر المُشوّه لحركة رأس المال (الإيداعات والسحوبات) على العائد بالنسبة المئوية. وتستخدم لوحات معلومات المنصّات (OKX، Binance، Bybit) طرق تقدير مبسّطة لا تُعالج التحويلات على نحو سليم، فستختلف نسبتها الرئيسية. وتبقى الأرباح والخسائر المطلقة المُقوَّمة بالدولار على لوحة المنصّة صحيحة؛ ولا يتأثّر سوى النسبة المئوية.

ما التراجعات التي ينبغي أن أتوقّعها واقعياً؟

تراجعات سنوية نموذجية بين 20–25% على Algotoria Classic Stable، و15–30% على Algotoria Classic Diversified. وبلغت الاختبارات الرجعية التاريخية 30%. وتُطلِق التراجعات التي تتجاوز هذه النطاقات مراجعة رسمية من لجنة الاستثمار.

تُقاس جميع أرقام التراجع المذكورة على هذا الموقع — ومعيار ميزانية المخاطر (كان يُسمّى سابقًا «مخاطر الحساب») المتّفق عليه المُختار خلال الـonboarding — على منحنى عائد حساب التداول الإجمالي، قبل خصم رسوم الأداء الربعية لـ Algotoria. التراجعات الصافية بعد الرسوم التي يراها المستثمر أكبر بحكم البنية. مثال محسوب: لـ Algotoria Classic Stable في الفترة 2024-01-01 ← 2026-09-30، يبلغ أقصى تراجع مُعدَّل −24.7% إجمالي، و−30.2% صافي بعد رسوم 25%، و−31.3% صافي بعد رسوم 30%.

ماذا تعني «ميزانية المخاطر»، وكيف تُطبَّق؟

ميزانية المخاطر هي التراجع الإجمالي الأقصى المستهدَف للمحفظة من آخر أعلى مستوى تاريخي لها؛ وهي الرقم الرئيسي المُختار خلال الـonboarding (10% / 20% / 30% لـ Classic Stable؛ 15% / 25% / 35% لـ Classic Diversified). لا يُطبّق برنامج التداول أيّ خفض للمخاطر يُطلقه التراجع، ولا يُفعَّل أيّ خفض من هذا النوع افتراضياً. يُنبَّه إلى التراجع فورياً عند 60% و80% و100% من الميزانية؛ وعند ثُلثَي الميزانية تراجع لجنة الاستثمار الحساب وتقرّر حالةً بحالة ما إذا كانت ستخفّض المخاطر، وعند الميزانية الكاملة تُخطَرون وتختارون بين المتابعة أو خفض الميزانية أو إيقاف التداول. أمّا الطبقة التلقائية فهي تحجيمُ المراكز المُعايَر على التقلّب ووقفُ الخسارة المرتبط بكلّ صفقة — ولا شيء سواهما يخفّض مخاطر الحساب من تلقاء نفسه. ويمكن الاتفاق على وقف صارم تلقائي عند مستوى تُحدِّدونه بوصفه سياسةً مُخصَّصة لحسابكم عند الـonboarding. وهي غلافٌ مُهندَس لا ضمانة — إذ ينشر إشعار الإفصاح عن المخاطر الاحتمالَ المُقدَّر لتجاوزها. ويجوز للمستثمر تغيير المستوى في نهاية أيّ ربع.

كيف يعمل الاسترداد؟

يُطلَب إشعار مسبق مدّته خمسة أيام عمل. والاستردادات الجزئية مدعومة. وإذا وقع الاسترداد في منتصف الربع، تُحتسَب رسوم أداء تناسبية للفترة التي أدارت فيها Algotoria الحساب فعلياً، باستخدام منهجية الـHWM المتحرّك نفسها. وخلال ضغط السوق الحادّ مع سحوبات كبيرة متزامنة، يُبرمَج الخوارزم لإعطاء الأولوية لتصفية الأدوات الأكثر سيولة وتخفيض رافعة المحفظة بحيث يُمتصّ التدفّق الخارج دون توليد انزلاق سعري مُفرط.

اطّلعوا على الـFAQ الكامل للعناية الواجبة لـ 50+ سؤالاً إضافياً.
Algotoria Limited مدير استثمار معتمَد (Approved Investment Manager) مرخَّص في جزر العذراء البريطانية بموجب Securities and Investment Business Act, 2010. محتوى هذه الصفحة لأغراض إعلامية ولا يُشكّل عرضاً لبيع أوراق مالية ولا استشارة استثمارية. الخدمات متاحة للمستثمرين المؤهَّلين فقط. الأداء السابق لا يُمثّل ضماناً للأداء المستقبلي.