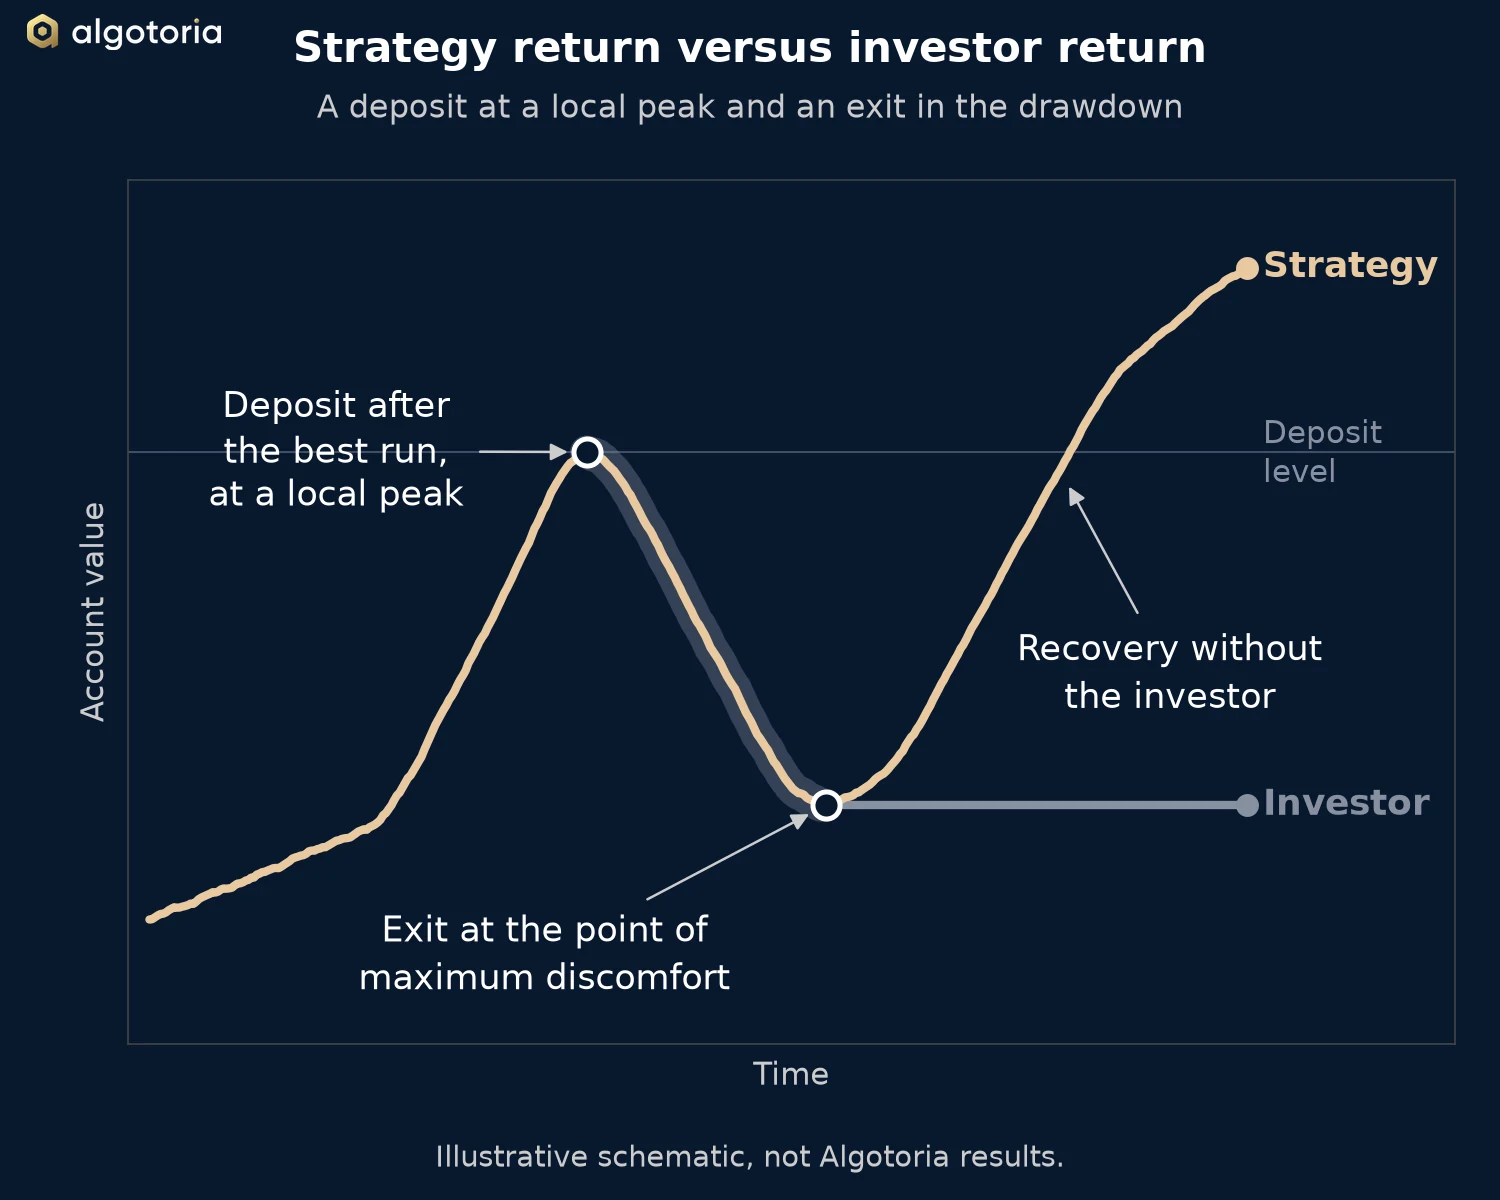
一项策略在统计上可以是盈利的,具有正的数学期望、适当的 Sharpe 比率和受控的回撤,而投资该策略的投资者仍可能亏钱。原因通常不在算法,而在投资者的择时与行为。
策略自身的收益与投资者实际获得的收益是两个不同的数字。前者按整个期间衡量,后者取决于资金进入的那一天、离开的那一天,以及两者之间发生的事。本文列出最常导致二者出现差距的六个错误。
1. 投资期限短于策略的周期
算法策略,尤其是趋势跟踪策略和多系统策略,是在较长的期间内取得收益的。它们也会有停滞期、横盘市场和回撤,而这些都是这一过程的正常组成部分。
抱着三到六个月的期限、期待稳定线性收益的投资者,在市场进入不利阶段时会感到失望。Algotoria 公布的最短投资期限为一年,使策略能够经历各种市场环境。短于策略统计周期的期限,等于用短样本去评判一个长期过程。
2. 在最佳行情之后入场
典型的错误是在看到强劲的权益曲线之后才投资。一项策略度过出色的一年,关注度上升,资金在局部高点进入,随后出现自然的回调或回撤,投资者在入场数周内就看到亏损。
这是一种行为模式:把过去的收益外推到未来,尽管市场是周期性运行的。投资者实际上是在策略的价格高点买入了它。
3. 在回撤中离场
回撤是任何系统化交易的一部分。心理因素在这里与投资者作对:上涨时贪婪,下跌时恐惧。
在最不适的时点离场的投资者,会在策略的期望开始改善的时刻锁定亏损。随后策略在没有该投资者的情况下恢复。风险披露声明列出了 Algotoria 的策略可能出现的回撤。
4. 在策略之间切换
另一种常见模式是反复切换。策略 A 处于回撤中,于是投资者转向刚刚表现良好的策略 B。几个月后,这一循环重复。
结果是系统性地卖出回撤、买入过往业绩。经过几个循环,这是侵蚀资本的有效办法,因为每次切换都会实现一次亏损,并让计时重新开始。
5. 误读风险与收益特征
许多投资者只看平均收益。完整的特征还包括回撤的深度与持续时间、波动率、负收益月份的频率,以及与整体市场的相关性。
一项策略可以同时具有正的期望和不平稳的收益特征。对这样的权益曲线没有准备的投资者,很难在其间坚持持有。
6. 没有计划,也没有规则
专业的做法要求在首次入金之前确定四件事:预先设定的期限、对可接受回撤的清晰认识、增减资金的固定规则,以及跨策略的分散配置。
没有这些,专业管理下的账户就会变成通过中介进行的情绪化交易。常见问题解释了风险预算如何运作以及赎回涉及什么,这是计划应首先确定的两个参数。
结论
在算法策略中,出问题的更多是投资者的行为,而不是模型。策略需要时间、纪律、耐心,以及对其背后统计的理解。
如果投资者无法在市场的正常阶段中坚持持有,即使盈利的算法也无法保护资本。因此,行为上的韧性与代码一起,是长期结果的一部分。