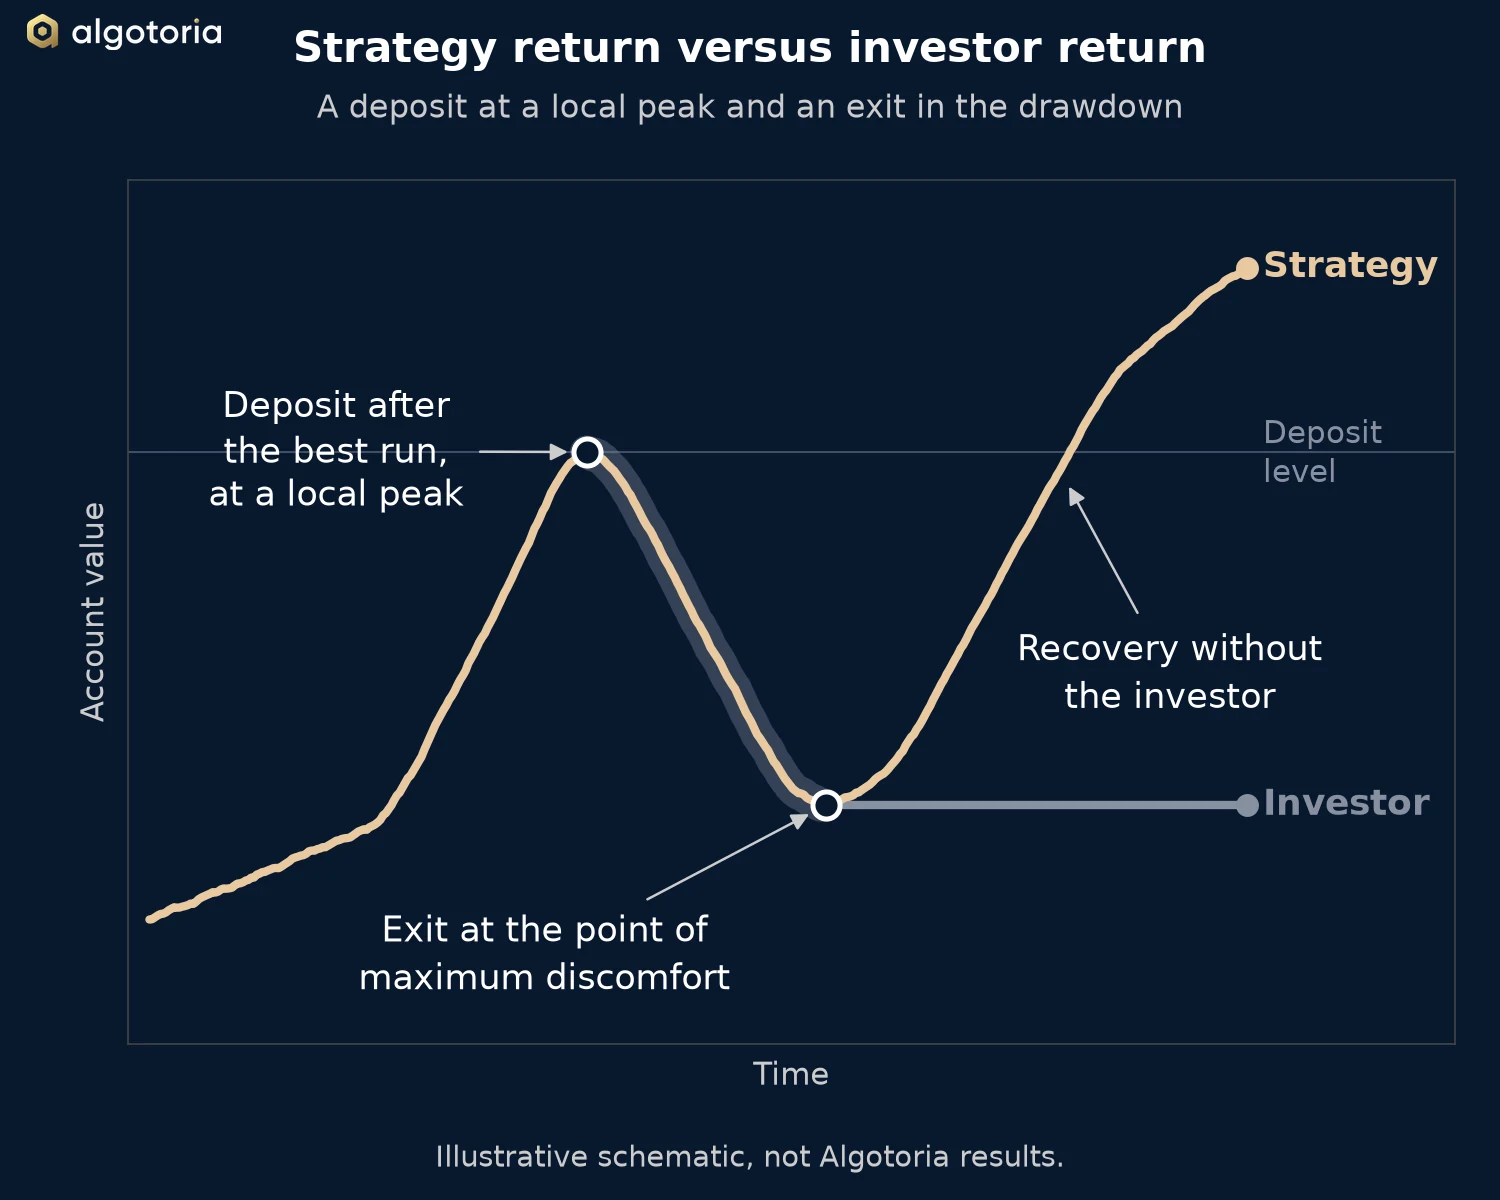
Стратегия может быть статистически прибыльной — с положительным математическим ожиданием, приемлемым коэффициентом Шарпа и контролируемыми просадками, — а инвестор в ней всё же может потерять деньги. Причина обычно не в алгоритме, а в выборе момента и в поведении инвестора.
Доходность самой стратегии и доходность, которую реально получает инвестор, — два разных числа. Первая измеряется за весь период. Вторая зависит от дня, когда деньги пришли, дня, когда они ушли, и от того, что происходило между ними. В статье разобраны шесть ошибок, которые чаще всего разводят эти два числа.
1. Горизонт короче цикла стратегии
Алгоритмические стратегии, особенно трендовые и состоящие из нескольких торговых систем, зарабатывают на длинном периоде. В них бывают периоды стагнации, боковые рынки и просадки, и это нормальная часть процесса.
Инвестор, который приходит с горизонтом от трёх до шести месяцев и ждёт ровной линейной доходности, разочаруется, когда рынок войдёт в неблагоприятную фазу. Algotoria публикует минимальный инвестиционный горизонт — один год, чтобы стратегия могла пройти полный набор рыночных условий. Горизонт короче статистического цикла стратегии оценивает долгий процесс по короткой выборке.
2. Вход после лучшего отрезка
Классическая ошибка — вложиться после того, как увидел сильную кривую капитала. У стратегии отличный год, растёт внимание, деньги приходят на локальном пике, затем следует естественная коррекция или просадка, и через несколько недель после входа инвестор видит убыток.
Это поведенческая закономерность: прошлую доходность переносят на будущее, хотя рынки движутся циклами. Инвестор по сути покупает стратегию по цене пика.
3. Выход во время просадки
Просадки — часть любой систематической торговли. Психология здесь работает против инвестора: жадность на росте, страх на падении.
Инвестор, который выходит в точке максимального дискомфорта, фиксирует убыток в тот момент, когда математическое ожидание стратегии начинает улучшаться. Затем стратегия восстанавливается без него. Уведомление о рисках описывает просадки, которые могут возникать у стратегий Algotoria.
4. Переключение между стратегиями
Ещё одна распространённая модель — частые переключения. Стратегия A в просадке, поэтому инвестор переходит на стратегию B, которая только что показала хороший результат. Через несколько месяцев цикл повторяется.
В итоге инвестор систематически продаёт просадку и покупает прошлую доходность. За несколько циклов это эффективный способ разрушить капитал, потому что каждое переключение фиксирует убыток и запускает отсчёт заново.
5. Неверное понимание профиля риска и доходности
Многие инвесторы смотрят только на среднюю доходность. В профиль входят также глубина и длительность просадок, волатильность, частота отрицательных месяцев и корреляция с рынком в целом.
У стратегии может быть одновременно положительное математическое ожидание и неровный профиль доходности. Инвестору, не готовому к такой кривой капитала, трудно оставаться в стратегии до конца.
6. Нет плана и правил
Профессиональный подход требует четырёх вещей до первого депозита: заранее определённый горизонт, ясное понимание допустимой просадки, фиксированные правила пополнения и вывода капитала и диверсификация по стратегиям.
Без них счёт под профессиональным управлением превращается в эмоциональную торговлю через посредника. Часто задаваемые вопросы объясняют, как работает риск-бюджет и что включает вывод средств: это два параметра, которые план должен зафиксировать в первую очередь.
Вывод
В алгоритмических стратегиях чаще подводит поведение инвестора, чем модель. Стратегия требует времени, дисциплины, терпения и понимания статистики, на которой она построена.
Если инвестор не может пережить обычные фазы рынка, даже прибыльный алгоритм не защитит капитал. Поэтому устойчивость поведения — часть долгосрочного результата наряду с кодом.