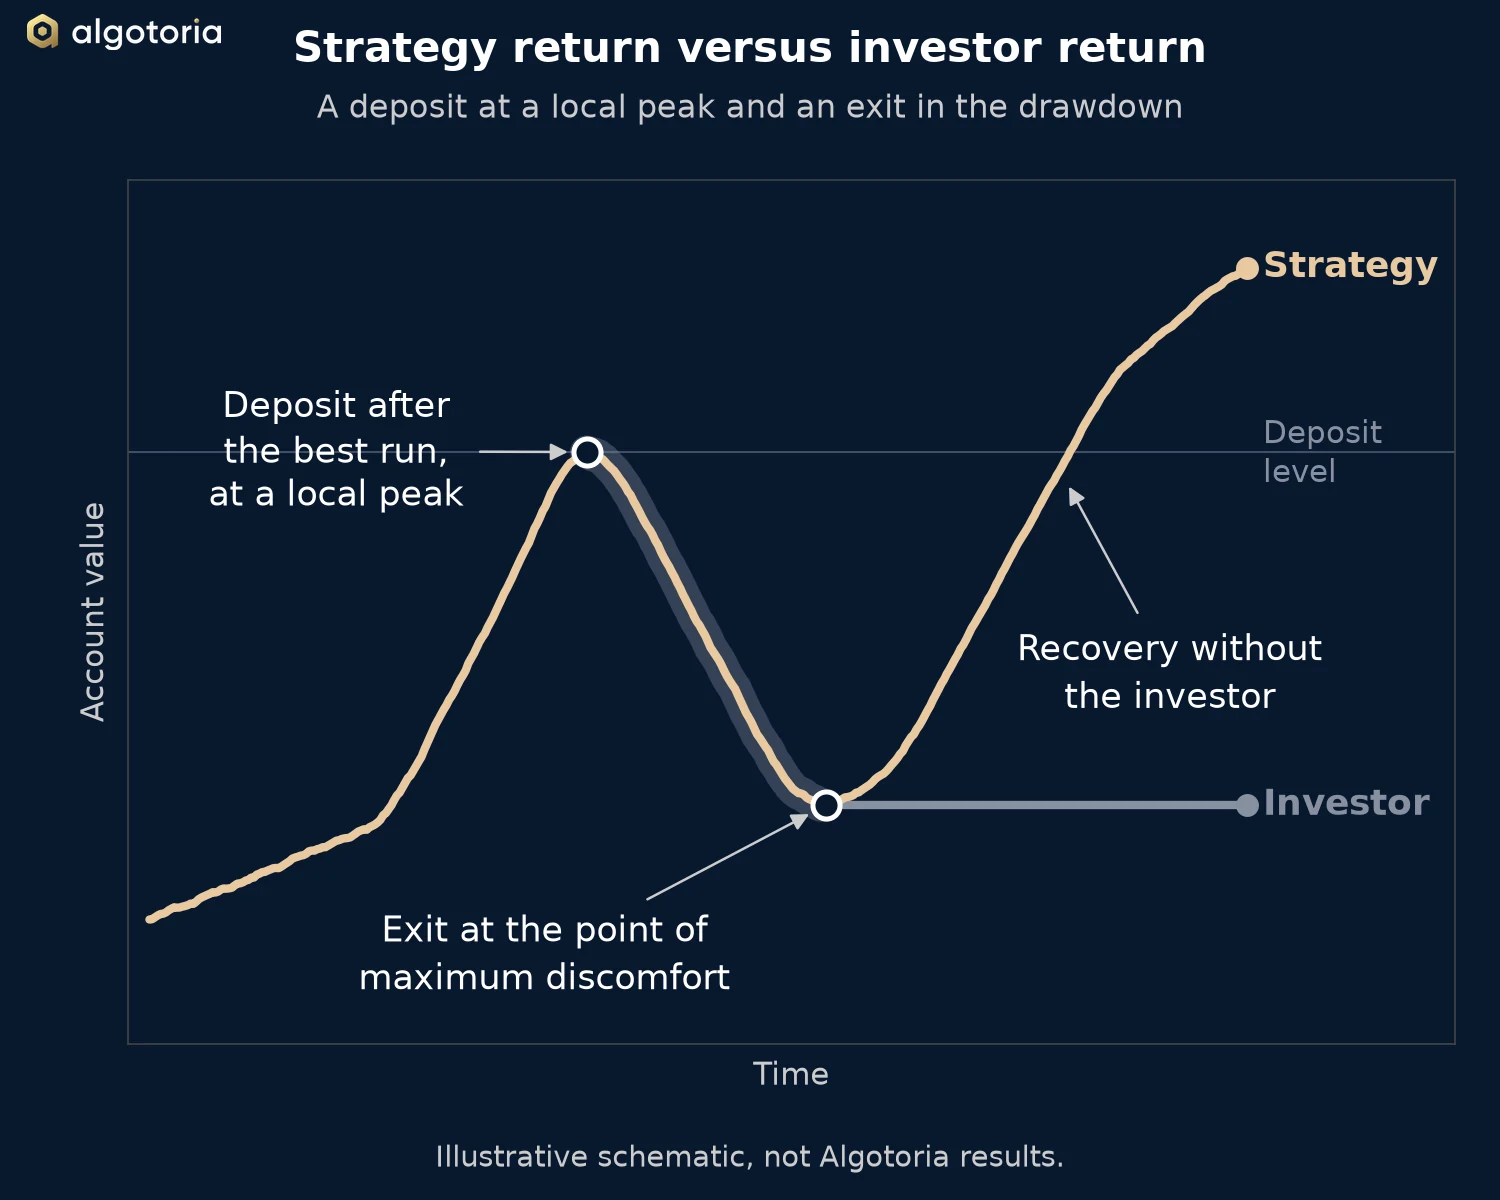
Una estrategia puede ser estadísticamente rentable, con esperanza matemática positiva, un ratio de Sharpe adecuado y pérdidas máximas controladas, y un inversor en ella puede perder dinero. La causa no suele ser el algoritmo. Es el momento de entrada y el comportamiento del inversor.
La rentabilidad de la propia estrategia y la rentabilidad que obtiene realmente un inversor son dos cifras distintas. La primera se mide sobre todo el periodo. La segunda depende del día en que llegó el dinero, del día en que salió y de lo que ocurrió entre ambos. Este artículo expone los seis errores que con más frecuencia separan una de otra.
1. Un horizonte más corto que el ciclo de la estrategia
Las estrategias algorítmicas, en particular las de seguimiento de tendencia y las multisistema, obtienen su rentabilidad a lo largo de un periodo largo. También tienen tramos de estancamiento, mercados laterales y pérdidas máximas, y todo ello forma parte normal del proceso.
Un inversor que llega con un horizonte de tres a seis meses y espera una rentabilidad estable y lineal se sentirá decepcionado cuando el mercado entre en una fase desfavorable. Algotoria publica un horizonte mínimo de inversión de un año, para que la estrategia pueda atravesar todo el abanico de condiciones de mercado. Un horizonte más corto que el ciclo estadístico de la estrategia juzga un proceso de largo plazo con una muestra corta.
2. Entrar después de la mejor racha
El error clásico es invertir tras ver una curva de patrimonio sólida. Una estrategia tiene un año excelente, crece la atención, el dinero llega en un máximo local, sigue una corrección o pérdida máxima natural y el inversor ve una pérdida pocas semanas después de entrar.
El patrón es de comportamiento: se extrapolan al futuro las rentabilidades pasadas, aunque los mercados se mueven en ciclos. En la práctica, el inversor compra la estrategia a su precio máximo.
3. Salir durante una pérdida máxima
Las pérdidas máximas forman parte de toda negociación sistemática. La psicología juega aquí en contra del inversor: codicia en la subida, miedo en la bajada.
Un inversor que sale en el punto de máxima incomodidad consolida la pérdida justo cuando la esperanza matemática de la estrategia empieza a mejorar. La estrategia se recupera entonces sin ese inversor. La Advertencia de Riesgo expone las pérdidas máximas que pueden producir las estrategias de Algotoria.
4. Cambiar de una estrategia a otra
Otro patrón frecuente es el cambio repetido. La Estrategia A está en una pérdida máxima, de modo que el inversor pasa a la Estrategia B, que acaba de rendir bien. Unos meses después el ciclo se repite.
El resultado es una venta sistemática de la pérdida máxima y una compra del rendimiento pasado. Tras varios ciclos, es una forma eficaz de erosionar el capital, porque cada cambio materializa una pérdida y reinicia el contador.
5. Interpretar mal el perfil de riesgo y rentabilidad
Muchos inversores solo miran la rentabilidad media. El perfil incluye también la profundidad y la duración de las pérdidas máximas, la volatilidad, la frecuencia de los meses negativos y la correlación con el mercado en general.
Una estrategia puede tener a la vez esperanza matemática positiva y un perfil de rentabilidad irregular. Un inversor que no esté preparado para esa curva de patrimonio tendrá dificultades para mantenerse invertido a lo largo de ella.
6. Sin plan y sin reglas
Un enfoque profesional necesita cuatro elementos antes del primer depósito: un horizonte predefinido, una comprensión clara de la pérdida máxima aceptable, reglas fijas para añadir y retirar capital y diversificación entre estrategias.
Sin ellos, una cuenta bajo gestión profesional se convierte en operativa emocional realizada a través de un intermediario. Las preguntas frecuentes explican cómo funciona el presupuesto de pérdida máxima y en qué consiste el reembolso, que son los dos parámetros que un plan debería fijar primero.
La conclusión
En las estrategias algorítmicas, lo que falla es con más frecuencia el comportamiento del inversor que el modelo. Una estrategia exige tiempo, disciplina, paciencia y comprensión de la estadística que la sustenta.
Si el inversor no puede mantenerse durante las fases normales del mercado, ni siquiera un algoritmo rentable protegerá el capital. La resistencia del comportamiento forma, por tanto, parte del resultado a largo plazo, junto con el código.