Stratégie et risque

Nouveaux filtres de transaction pour Bitcoin, Ethereum et Solana

30 janvier 2026

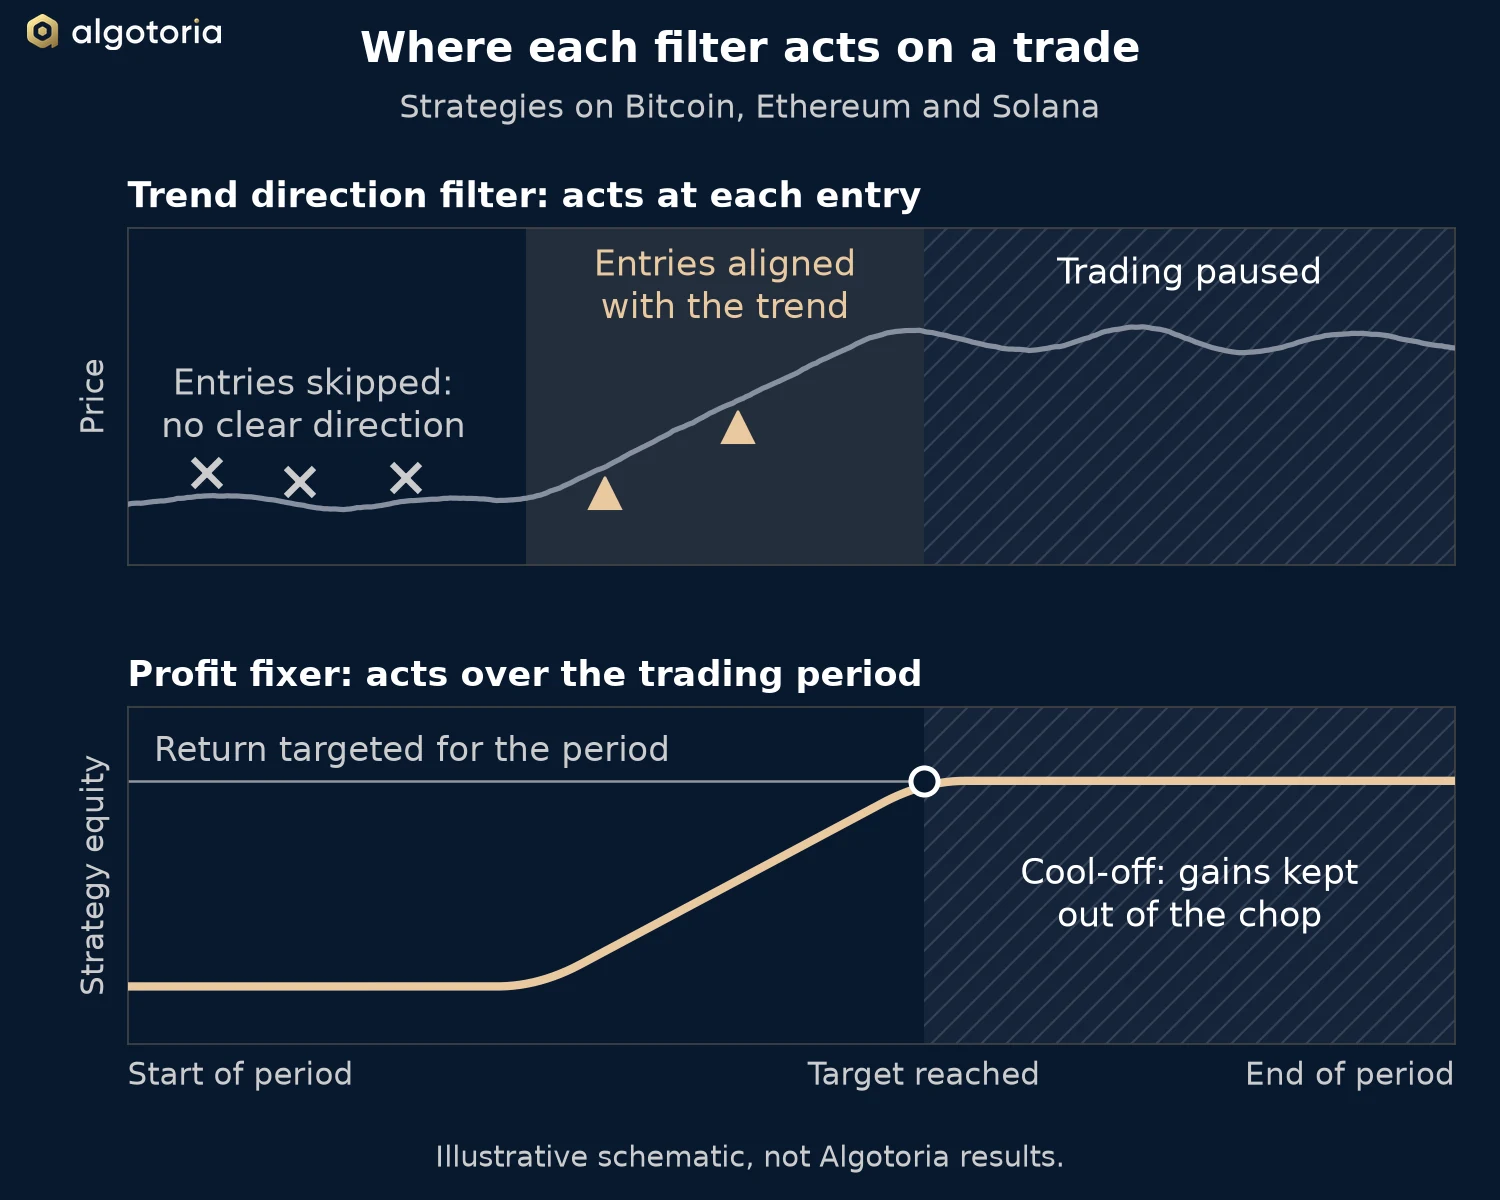
Schéma d’une période de négociation : les entrées sont ignorées sans tendance claire et prises dans le sens de celle-ci, et la négociation s’interrompt une fois atteinte la performance visée pour la période.
Schéma illustratif de l’endroit où agit chaque filtre, et non des résultats d’Algotoria.

Algotoria a apporté deux mises à jour aux stratégies qui négocient Bitcoin, Ethereum et Solana. Leur objectif est d’améliorer la qualité des entrées et d’écarter le bruit que les marchés latéraux créent pour les systèmes de suivi de tendance.

Pourquoi les marchés latéraux appellent une réponse précise

Les stratégies de suivi de tendance tirent l’essentiel de leur performance des mouvements directionnels soutenus. Sur un marché qui change souvent de sens, avec des mouvements trop faibles pour porter une tendance, ces mêmes systèmes entrent et sortent à répétition, et chaque transaction coûte un peu. Il en résulte une série de petites pertes qui entame les gains accumulés.

C’est l’environnement dans lequel les stratégies sont les plus faibles, et les questions fréquentes le disent sans détour. Les deux filtres y répondent au niveau de la transaction individuelle, de sorte que les systèmes restent fondés sur des règles et ne dépendent pas d’une prévision du moment où le marché bougera.

Le filtre de direction de tendance

Avec le filtre de direction de tendance, une position n’est prise que si elle est alignée sur un signal de tendance indépendant. Lorsque le marché n’a pas de direction claire, les systèmes cessent de négocier à contre-courant.

Il en résulte un nombre d’entrées plus faible, chacune appuyée par un signal directionnel plus fort. Moins de configurations à faible probabilité signifie aussi moins d’allers-retours qui érodent le capital sur un marché plat.

Le fixateur de profit

Le fixateur de profit est une règle de pause dynamique. Une fois atteinte la performance visée pour une période définie, la négociation s’interrompt.

Le but est d’empêcher la restitution des gains. Les gains réalisés en début de période ne sont pas exposés aux conditions erratiques qui suivent souvent un mouvement fort.

Ce que les filtres sacrifient

Limiter l’activité sur les marchés plats produit une courbe de capital plus lisse et des pertes plus faibles dans les phases latérales. Le coût est une part du potentiel de hausse : un filtre qui écarte des configurations à faible probabilité écartera parfois une transaction qui aurait fonctionné, et une pause peut interrompre la négociation avant un mouvement qui aurait ajouté au gain.

Algotoria accepte une perte marginale de potentiel de hausse en échange de la stabilité dans la phase défavorable. Les filtres réduisent la faiblesse du suivi de tendance sur les marchés plats. Ils ne la suppriment pas, et les stratégies peuvent encore subir des pertes maximales. L’Avertissement de risque décrit l’ensemble des risques.

Commencer

L’onboarding typique prend un jour ouvré, plus le délai du virement bancaire international si vous financez le compte depuis des fonds fiat.

Démarrer une conversation

Parlez-nous brièvement de vous, et un cofondateur vous répondra sous un jour ouvré.

En soumettant ce formulaire, vous acceptez que nous vous contactions aux coordonnées indiquées. Nous ne partageons pas vos données avec des tiers. Réservé aux investisseurs qualifiés. Nous conservons les données de la demande 12 mois si elle n’aboutit pas à une relation. Voir notre avis de confidentialité : algotoria.com/fr/privacy.

Quand la stratégie excelle-t-elle, et où peine-t-elle ?

Elle prospère dans les régimes de tendance et de tendance volatile — mouvements soutenus dans un sens ou dans l’autre, avec assez de volatilité pour que la logique d’entrée et de sortie capte l’amplitude. Elle peine dans les régimes prolongés de faible volatilité où les signaux ne se développent pas, et dans les marchés agités où les mouvements directionnels se retournent avant le déclenchement des prises de bénéfice. Les sous-stratégies contre-tendance et les filtres de volatilité ont été ajoutés spécifiquement pour atténuer la performance dans ces conditions. Preuve concrète : sur janvier–février 2026, le Bitcoin reculait d’environ 24 % tandis qu’Algotoria Classic Stable délivrait environ +49 % brut et Classic Diversified environ +28 % brut — les mouvements directionnels à la baisse sont des conditions favorables, non catastrophiques.

Comment l’érosion de l’alpha est-elle gérée ? Comment les stratégies sont-elles ajoutées et retirées ?

Chaque sous-stratégie fait l’objet d’une revue trimestrielle par rapport à la dérive en direct versus recherche et aux seuils de ratio d’information glissant. Les stratégies en érosion sont sous-pondérées puis retirées. Les nouveaux candidats entrent par un pipeline de validation en six étapes : in-sample → out-of-sample → validation croisée → incubation en paper-trading → incubation en direct avec plafond de taille → production complète. Les stratégies dont le couple risque-rendement s’effondre lors d’un choc de marché — l’arbitrage inter-exchanges et les constructions similaires dépendantes de la latence en sont l’exemple canonique — sont structurellement exclues, quel que soit le ratio de Sharpe en rétrotest.

Combien de sous-stratégies tournent dans le livre, et quelles familles couvrent-elles ?

Actuellement 21 au 30 septembre 2026, parmi un ensemble de 10–50 systèmes non corrélés approuvé par le Comité d’investissement et ajusté aux conditions de marché. Elles couvrent les familles suivi de tendance, contre-tendance, retour à la moyenne, momentum et volatilité, appliquées sur quatre horizons temporels (5 minutes, 15 minutes, 1 heure, 4 heures). Le capital est alloué selon une parité des risques, de sorte que chaque sous-stratégie contribue à une part de risque similaire plutôt que d’être pondérée par la performance attendue. La répartition globale du capital était de 66 % suivi de tendance et 34 % contre-tendance au 31 août 2026, et le Comité d’investissement la révise chaque trimestre dans une fourchette de 50–100 % / 0–50 % selon le régime de marché — l’allocation contre-tendance compense durant les périodes de retour à la moyenne ou de marché agité, tandis que le suivi de tendance porte le livre directionnel.

À quelles pertes maximales dois-je raisonnablement m’attendre ?

Des pertes maximales annuelles typiques de 20–25 % sur Algotoria Classic Stable, de 15–30 % sur Algotoria Classic Diversified. Les rétrotests historiques ont atteint 30 %. Des pertes au-delà de ces fourchettes déclenchent une revue formelle du Comité d’investissement.

Tous les chiffres de perte maximale cités sur ce site — et le budget de risque (auparavant « risque cible » du compte) sélectionné lors de l’onboarding — sont mesurés sur la courbe brute de rendement du compte de négociation, avant déduction de la commission de surperformance trimestrielle d’Algotoria. Les pertes nettes de frais subies par l’investisseur sont par construction plus importantes. Exemple chiffré : pour Algotoria Classic Stable sur 2024-01-01 → 2026-09-30, la perte maximale ajustée est de −24,7 % brut, −30,2 % net d’une commission de 25 %, et −31,3 % net d’une commission de 30 %.

Voir le FAQ de diligence raisonnable complet pour plus de 50 questions supplémentaires.
Algotoria Limited est un Approved Investment Manager régulé aux Îles Vierges britanniques au titre du Securities and Investment Business Act, 2010. Le contenu de cette page est informatif et ne constitue ni une offre de vente de titres ni un conseil en investissement. Les services sont réservés aux investisseurs qualifiés. Les performances passées ne préjugent pas des performances futures.