Estrategia y riesgo

Nuevos filtros de operaciones para Bitcoin, Ethereum y Solana

30 de enero de 2026

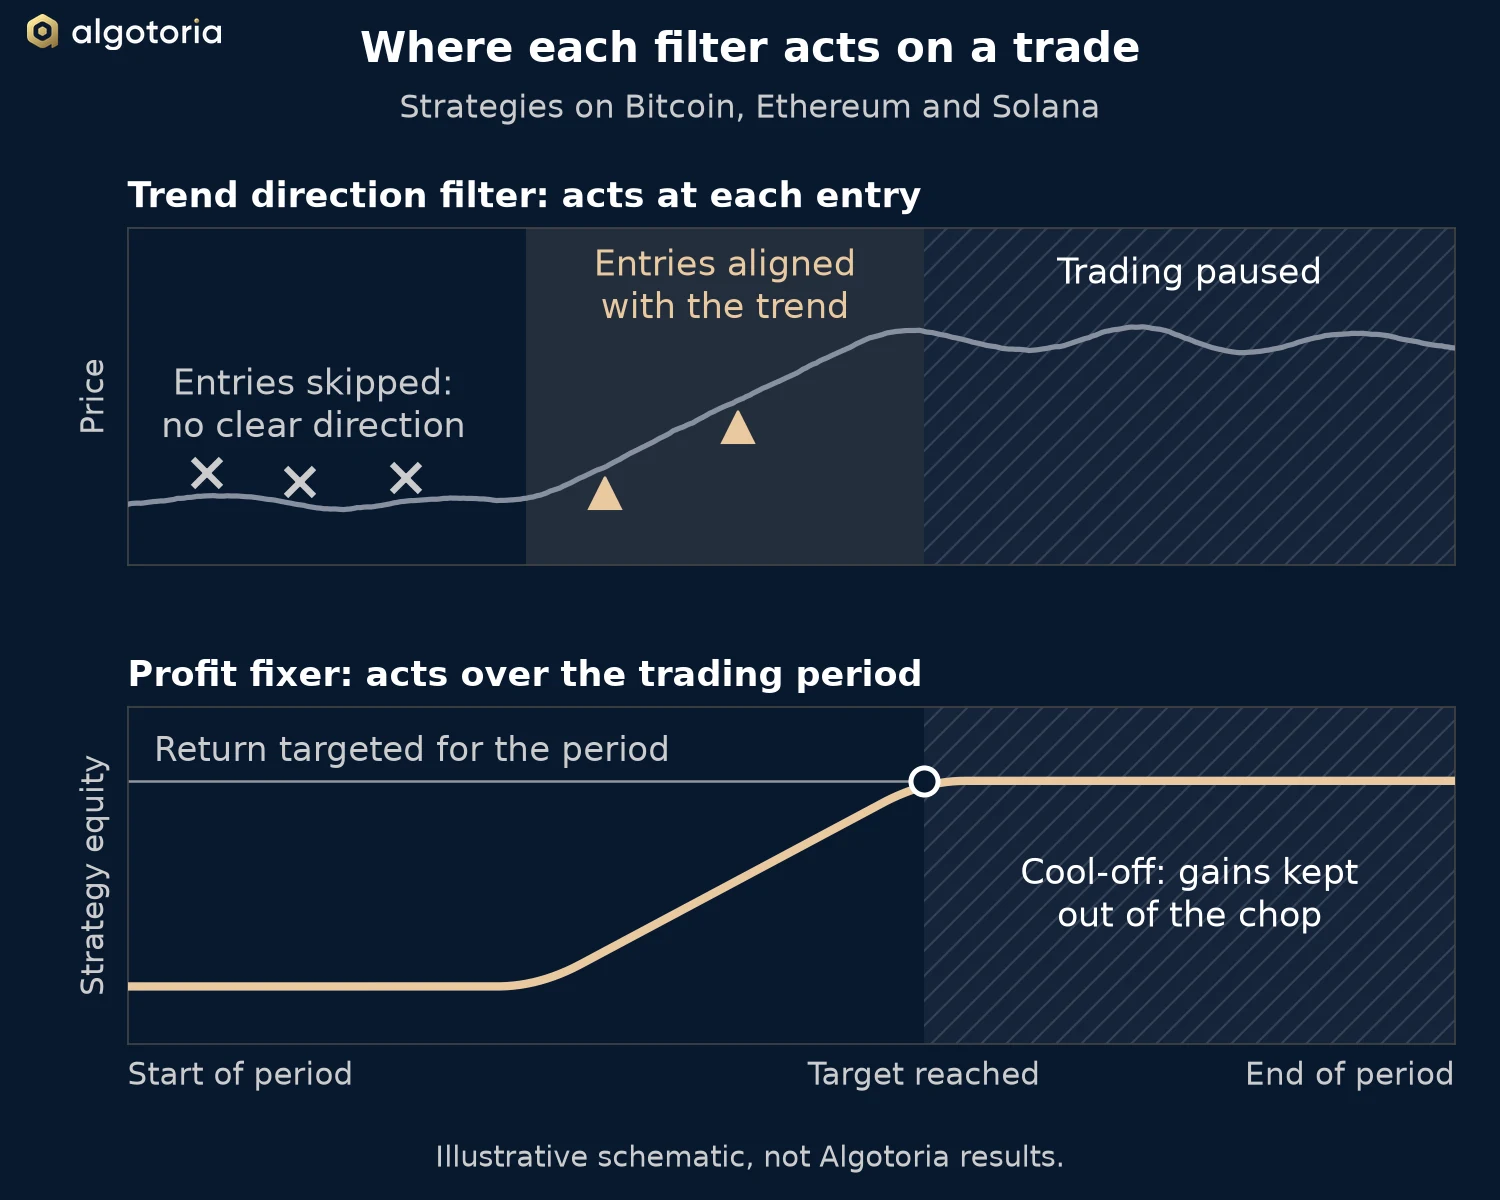
Esquema de un periodo de negociación: las entradas se omiten cuando no hay una tendencia clara y se realizan cuando la hay, y la negociación se detiene una vez alcanzada la rentabilidad objetivo del periodo.
Esquema ilustrativo de dónde actúa cada filtro; no son resultados de Algotoria.

Algotoria ha realizado dos actualizaciones de las estrategias que operan Bitcoin, Ethereum y Solana. Su propósito es elevar la calidad de las entradas y eliminar el ruido que los mercados laterales generan a los sistemas de seguimiento de tendencia.

Por qué los mercados laterales requieren una respuesta específica

Las estrategias de seguimiento de tendencia obtienen la mayor parte de su rentabilidad en movimientos direccionales sostenidos. En un mercado que cambia de dirección con frecuencia, con movimientos demasiado pequeños para sostener una tendencia, los mismos sistemas entran y salen repetidamente y cada operación cuesta un poco. El resultado es una serie de pequeñas pérdidas que erosiona las ganancias acumuladas.

Es el entorno en el que las estrategias son más débiles, y las preguntas frecuentes lo dicen con claridad. Los dos filtros lo abordan a nivel de cada operación, de modo que los sistemas siguen basándose en reglas y no dependen de una previsión sobre cuándo se moverá el mercado.

El filtro de dirección de la tendencia

Con el filtro de dirección de la tendencia, solo se toma una posición cuando está alineada con una señal de tendencia independiente. Cuando el mercado no tiene una dirección clara, los sistemas dejan de operar en su contra.

El efecto es un menor número de entradas, cada una respaldada por una señal direccional más fuerte. Menos configuraciones de baja probabilidad significa también menos de los viajes de ida y vuelta que erosionan el capital en un mercado plano.

El fijador de beneficios

El fijador de beneficios es una regla dinámica de enfriamiento. Una vez alcanzada la rentabilidad objetivo de un periodo definido, la negociación se detiene.

Su finalidad es evitar la devolución de ganancias. Las ganancias obtenidas al principio de un periodo no quedan expuestas a las condiciones erráticas que suelen seguir a un movimiento fuerte.

Qué sacrifican los filtros

Limitar la actividad en mercados planos produce una curva de patrimonio más suave y pérdidas menores en las fases laterales. El coste es cierto potencial alcista: un filtro que omite configuraciones de baja probabilidad omitirá a veces una operación que habría funcionado, y un enfriamiento puede detener la negociación antes de un movimiento que habría sumado a la ganancia.

Algotoria acepta una pérdida marginal de potencial alcista a cambio de estabilidad en la fase desfavorable. Los filtros reducen la debilidad del seguimiento de tendencia en mercados planos. No la eliminan, y las estrategias todavía pueden sufrir pérdidas máximas. La Advertencia de Riesgo describe los riesgos en su totalidad.

Empezar

El onboarding habitual toma un día hábil, más el plazo de la transferencia bancaria internacional si financia la cuenta desde fiat.

Iniciar una conversación

Cuéntenos brevemente sobre usted y un cofundador le responderá en un día hábil.

Al enviar el formulario, acepta que podamos contactarle por los medios indicados. No compartimos sus datos con terceros. Solo para inversores cualificados. Conservamos los datos de la consulta 12 meses si no deriva en una relación. Consulte nuestro Aviso de Privacidad en algotoria.com/es/privacy.

¿Cuándo destaca la estrategia y dónde tiene dificultades?

Prospera en regímenes con tendencia y con tendencia volátil — movimientos sostenidos en cualquier dirección, con volatilidad suficiente para que la lógica de entrada y salida capture el rango. Tiene dificultades en regímenes prolongados de baja volatilidad donde las señales no se desarrollan, y en mercados laterales donde los movimientos direccionales se revierten antes de que se activen los take-profit. Las subestrategias de contratendencia y los filtros de volatilidad se añadieron específicamente para atenuar el comportamiento en esas condiciones. Prueba concreta: en enero–febrero de 2026, Bitcoin cayó cerca del 24 % mientras Algotoria Classic Stable obtuvo aproximadamente +49 % bruto y Classic Diversified aproximadamente +28 % bruto — los movimientos direccionales del lado corto son condiciones favorables, no catastróficas.

¿Cómo se gestiona la degradación de la alfa? ¿Cómo se añaden y se retiran las estrategias?

Cada subestrategia se somete a una revisión trimestral frente a la desviación live-versus-research y a umbrales de ratio de información móvil. Las estrategias en degradación se ponderan a la baja y, en última instancia, se retiran. Los nuevos candidatos entran a través de un pipeline de validación de seis etapas: in-sample → out-of-sample → cross-validation → incubación paper-traded → incubación en vivo con límite de tamaño → producción plena. Las estrategias cuya relación riesgo-rentabilidad se desploma en un escenario de choque — el arbitraje entre exchanges y construcciones similares dependientes de la latencia son el ejemplo canónico — quedan estructuralmente excluidas con independencia del ratio de Sharpe en back-test.

¿Cuántas subestrategias operan en la cartera y qué familias cubren?

Actualmente 21 a 30 de septiembre de 2026, de un conjunto de 10–50 sistemas no correlacionados aprobado por el Comité de Inversiones y ajustado a las condiciones de mercado. Abarcan las familias de seguimiento de tendencia, contratendencia, reversión a la media, momentum y volatilidad, aplicadas en cuatro horizontes temporales (5 minutos, 15 minutos, 1 hora, 4 horas). El capital se asigna mediante un esquema de paridad de riesgo, de modo que cada subestrategia aporta una proporción similar de riesgo en lugar de ponderarse por la rentabilidad esperada. El reparto global de capital era del 66 % seguimiento de tendencia y 34 % contratendencia a 31 de agosto de 2026, y el Comité de Inversiones lo revisa cada trimestre dentro de un rango del 50–100 % / 0–50 % según el régimen de mercado — la asignación de contratendencia compensa durante los periodos de reversión a la media o laterales, mientras el seguimiento de tendencia lleva la cartera direccional.

¿Qué pérdidas máximas debería esperar de forma realista?

Pérdidas máximas anuales habituales del 20–25 % en Algotoria Classic Stable y del 15–30 % en Algotoria Classic Diversified. Los back-tests históricos llegaron al 30 %. Las pérdidas máximas por encima de estos rangos activan una revisión formal del Comité de Inversiones.

Todas las cifras de pérdida máxima citadas en este sitio — y el presupuesto de riesgo (anteriormente, «riesgo objetivo» de la cuenta) acordado seleccionado durante el onboarding — se miden sobre la curva de rentabilidad bruta de la cuenta de negociación, antes de descontar la comisión sobre resultados trimestral de Algotoria. Las pérdidas máximas netas de comisiones que experimenta el inversor son mayores por construcción. Ejemplo trabajado: para Algotoria Classic Stable en el periodo 2024-01-01 → 2026-09-30, la pérdida máxima ajustada es −24,7 % bruta, −30,2 % neta de una comisión del 25 % y −31,3 % neta de una comisión del 30 %.

Consulte el FAQ completo de diligencia debida para más de 50 preguntas adicionales.
Algotoria Limited es Approved Investment Manager regulada en las Islas Vírgenes Británicas (BVI) en virtud de la Securities and Investment Business Act, 2010. El contenido de esta página tiene carácter informativo y no constituye una oferta de valores ni asesoramiento de inversión. Los servicios están disponibles únicamente para inversores cualificados. Las rentabilidades pasadas no garantizan rentabilidades futuras.