Stratégie et risque

Value at Risk par stratégie : comment lire les chiffres

24 avril 2026 · Par Evgenii Voronchikhin

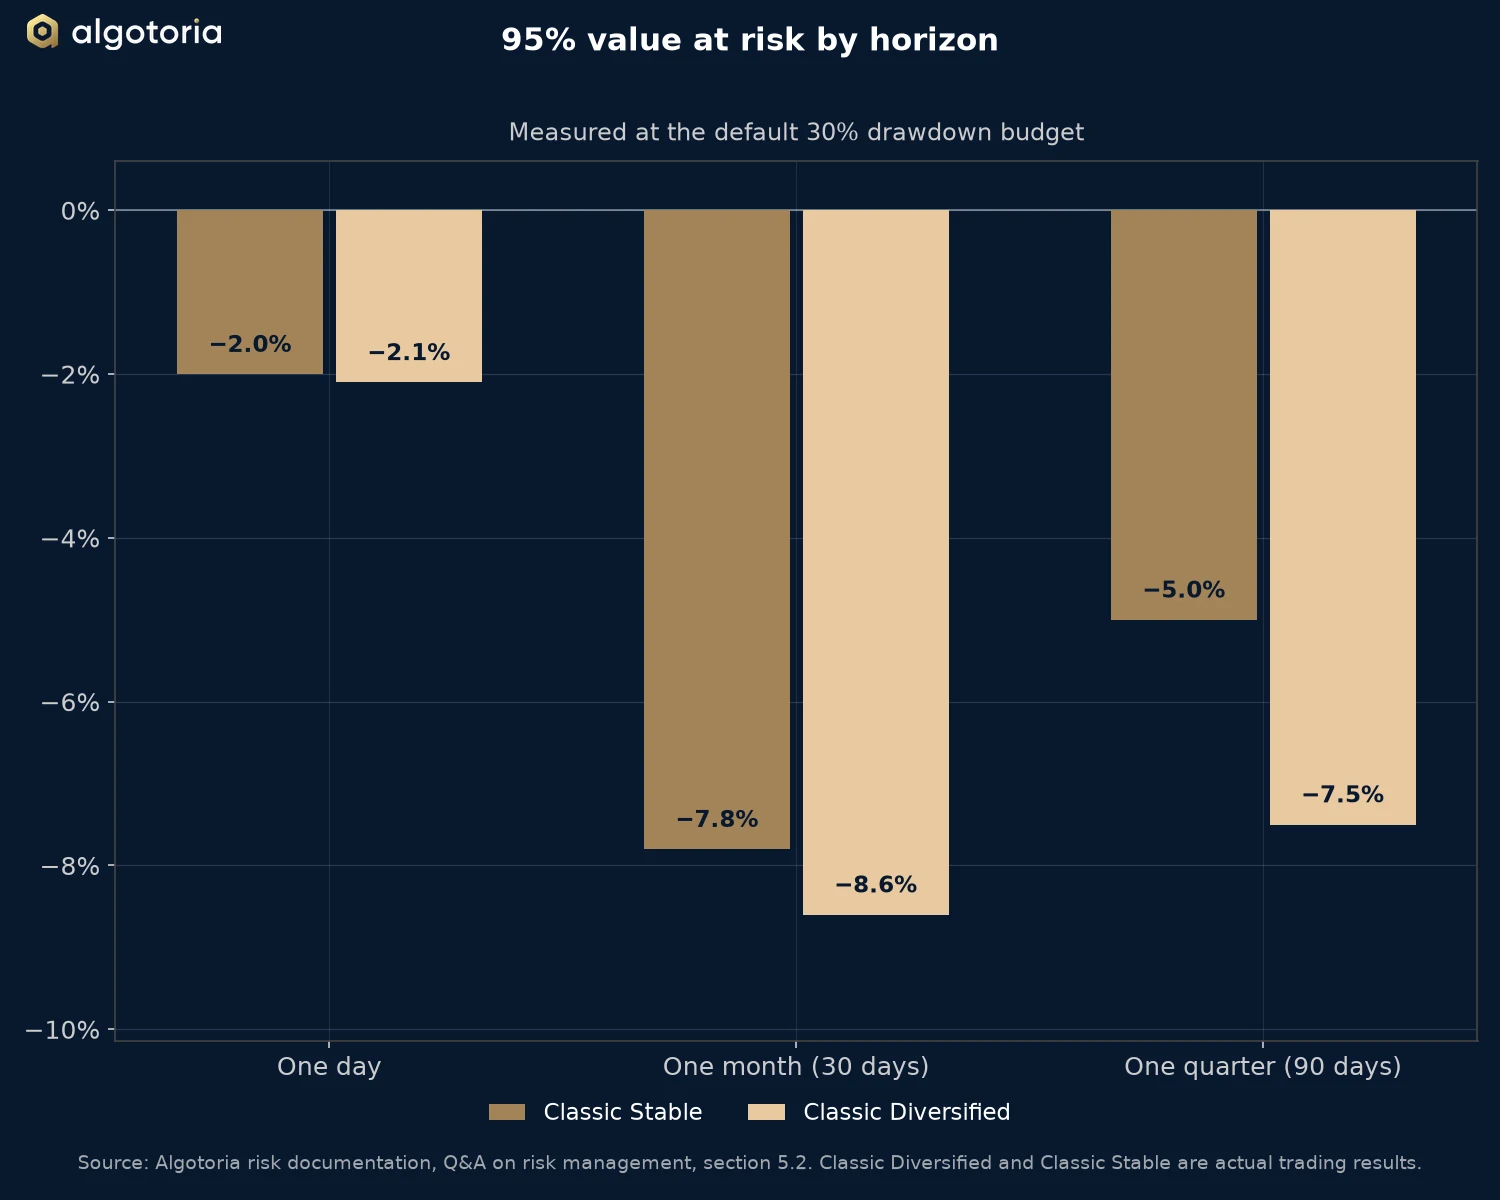
Graphique à barres de la Value at Risk à 95 % à un jour, à un mois et à un trimestre pour Classic Stable et Classic Diversified.
Value at Risk à 95 % par horizon, au budget de risque par défaut de 30 %. Source : documentation de risque d’Algotoria.

Algotoria mesure le risque par des statistiques plutôt que par le jugement. L’une de ces mesures est la Value at Risk (valeur en risque), ou VaR. Cet article présente les estimations de VaR à 95 % pour Classic Stable et Classic Diversified, explique comment les lire et indique ce que la mesure ne montre pas.

Ce que mesure la VaR à 95 %

La VaR à 95 % d’une période est un niveau de perte qui ne devrait pas être dépassé dans 95 % des cas. En termes simples, elle décrit la gravité d’une période de tension ordinaire, par opposition à un événement extrême.

L’autre face de cette même affirmation compte autant. Dans environ une période sur vingt, la perte devrait dépasser le chiffre de VaR, et le chiffre lui-même ne dit pas de combien.

Ce que montrent les estimations actuelles

Algotoria estime la VaR à 95 % de Classic Stable et de Classic Diversified sur trois horizons : un jour, un mois (30 jours) et un trimestre (90 jours). Les estimations sont des mesures statistiques au budget de risque par défaut. Ce ne sont pas des limites de perte.

Value at Risk à 95 % par horizon
HorizonClassic StableClassic Diversified
Un jour−2,0 %−2,1 %
Un mois (30 jours)−7,8 %−8,6 %
Un trimestre (90 jours)−5,0 %−7,5 %
Value at Risk à 95 % mesurée au budget de risque par défaut de 30 %. Source : documentation de risque d’Algotoria (questions-réponses sur la gestion du risque, section 5.2).

Classic Diversified porte un risque à court terme légèrement plus élevé que Classic Stable. Cela tient en partie à la volatilité supplémentaire de Bitcoin dans son collatéral. Au niveau du portefeuille, la firme suit la VaR à 95 % à un jour avec un objectif d’environ 2 %, comme le décrivent les questions fréquentes.

Comment lire les horizons

Une période plus longue laisse plus de temps aux pertes pour se constituer, de sorte que le chiffre à un mois est plus élevé que celui à un jour pour les deux stratégies. Le chiffre trimestriel est pourtant plus faible que le chiffre mensuel pour les deux. Sur l’historique mesuré, les fenêtres de trois mois se sont terminées avec une perte plus faible au seuil de 95 % que les fenêtres d’un mois.

La documentation de risque d’Algotoria y voit l’indice que les dynamiques de retour à la moyenne et de capitalisation commencent à dominer dès que l’horizon dépasse un mois, de sorte que les replis tendent à se lisser sur deux à trois mois. Il s’agit d’une description du schéma historique. Ce n’est pas une affirmation sur le trimestre suivant.

Ce que la VaR ne montre pas

La VaR est une mesure utile et une mesure incomplète. Elle ne montre pas la gravité des pertes dans les 5 % de cas les plus défavorables, car elle marque la frontière de cette queue de distribution et ne dit rien de ce qu’elle contient.

Elle ne capte pas les événements rares et extrêmes, qui sont par définition absents de la plupart des échantillons historiques. Elle dépend aussi de la période retenue pour l’estimation, de sorte que la même stratégie donne un chiffre différent sur une année calme et sur une année agitée.

L’historique en fournit l’illustration. En décembre 2025, Classic Stable a enregistré −14,88 % et Classic Diversified −15,64 %, avant commissions. Les deux mois ont été plus défavorables que l’estimation de VaR mensuelle, ce qu’une mesure à 95 % admet environ un mois sur vingt.

Pourquoi la VaR n’est qu’une mesure parmi d’autres

Pour ces raisons, Algotoria ne s’appuie pas sur la VaR seule. Elle se place aux côtés du budget de risque, des étapes de revue qui le suivent et des contrôles de position et de levier décrits dans les questions fréquentes.

Un investisseur doit lire les chiffres de VaR comme l’ordre de grandeur d’une période défavorable ordinaire, et l’avertissement de risque comme la description de ce qui peut se produire au-delà.

Commencer

L’onboarding typique prend un jour ouvré, plus le délai du virement bancaire international si vous financez le compte depuis des fonds fiat.

Démarrer une conversation

Parlez-nous brièvement de vous, et un cofondateur vous répondra sous un jour ouvré.

En soumettant ce formulaire, vous acceptez que nous vous contactions aux coordonnées indiquées. Nous ne partageons pas vos données avec des tiers. Réservé aux investisseurs qualifiés. Nous conservons les données de la demande 12 mois si elle n’aboutit pas à une relation. Voir notre avis de confidentialité : algotoria.com/fr/privacy.

Comment le risque du portefeuille est-il mesuré ? Quel objectif de VaR appliquez-vous ?

La firme surveille la Value at Risk paramétrique à un jour, à 95 % au niveau du portefeuille, calculée sur des performances appariées à l’exchange, avec un objectif d’environ 2 %. Aucune sous-stratégie ne peut contribuer à plus de 5 % de la VaR à 95 % du portefeuille. Les corrélations réalisées entre sous-stratégies sont surveillées quotidiennement ; si elles dérivent au-dessus des seuils du Comité d’investissement, les sous-stratégies affectées sont sous-pondérées ou temporairement suspendues. Les seuils de perte maximale sont surveillés au niveau de la stratégie, de la sous-stratégie et de l’instrument. Un dépassement déclenche une alerte en temps réel et remonte au Comité d’investissement ; la réduction du risque est ensuite exécutée par l’équipe de trading sous la direction du Chief Trader. La seule réduction de risque continûment automatique est le dimensionnement des positions ajusté à la volatilité, ainsi que les stops attachés à chaque transaction.

À quelles pertes maximales dois-je raisonnablement m’attendre ?

Des pertes maximales annuelles typiques de 20–25 % sur Algotoria Classic Stable, de 15–30 % sur Algotoria Classic Diversified. Les rétrotests historiques ont atteint 30 %. Des pertes au-delà de ces fourchettes déclenchent une revue formelle du Comité d’investissement.

Tous les chiffres de perte maximale cités sur ce site — et le budget de risque (auparavant « risque cible » du compte) sélectionné lors de l’onboarding — sont mesurés sur la courbe brute de rendement du compte de négociation, avant déduction de la commission de surperformance trimestrielle d’Algotoria. Les pertes nettes de frais subies par l’investisseur sont par construction plus importantes. Exemple chiffré : pour Algotoria Classic Stable sur 2024-01-01 → 2026-09-30, la perte maximale ajustée est de −24,7 % brut, −30,2 % net d’une commission de 25 %, et −31,3 % net d’une commission de 30 %.

Que signifie « budget de risque » et comment est-il appliqué ?

Le budget de risque est la perte maximale brute cible du portefeuille depuis son plus-haut historique le plus récent : le chiffre principal sélectionné lors de l’onboarding (10 % / 20 % / 30 % pour Classic Stable ; 15 % / 25 % / 35 % pour Classic Diversified). Aucune réduction du risque déclenchée par la perte n’est implémentée dans le logiciel de trading, et aucune n’est appliquée par défaut. La perte fait l’objet d’alertes en temps réel à 60 %, 80 % et 100 % du budget ; aux deux tiers du budget, le Comité d’investissement examine le compte et décide au cas par cas s’il faut réduire le risque, et au budget complet vous êtes notifié et choisissez de poursuivre, de réduire le budget ou d’arrêter la négociation. La couche automatique est le dimensionnement des positions ajusté à la volatilité et les stops attachés à chaque transaction — rien d’autre ne réduit de lui-même le risque d’un compte. Un arrêt automatique ferme au niveau de votre choix peut être convenu comme politique sur mesure pour votre compte lors de l’onboarding. Il s’agit d’une enveloppe conçue, non d’une garantie — l’Avertissement de risque publie la probabilité estimée de son dépassement. L’investisseur peut changer de niveau à la fin de tout trimestre.

Quel est le levier maximal, et comment est-il contrôlé ?

Le levier agrégé est plafonné à 3,0× de la valeur du compte sur l’ensemble des positions ouvertes, et il est dynamique — il se réduit à mesure que la volatilité réalisée augmente. Par niveau de risque, le levier moyen appliqué est d’environ 100 % en Élevé, 67 % en Moyen, 33 % en Conservateur ; le levier maximal appliqué est de 300 / 200 / 100 %. Les niveaux inférieurs sont obtenus par réduction du levier ; la logique de la stratégie, la génération des signaux et le modèle d’exécution sont par ailleurs identiques entre les niveaux.

Voir le FAQ de diligence raisonnable complet pour plus de 50 questions supplémentaires.
Algotoria Limited est un Approved Investment Manager régulé aux Îles Vierges britanniques au titre du Securities and Investment Business Act, 2010. Le contenu de cette page est informatif et ne constitue ni une offre de vente de titres ni un conseil en investissement. Les services sont réservés aux investisseurs qualifiés. Les performances passées ne préjugent pas des performances futures.