تقيس Algotoria المخاطر بالإحصاء لا بالتقدير الشخصي. ومن بين المقاييس القيمة المعرّضة للمخاطر (Value at Risk، واختصارها VaR). ويعرض هذا المقال تقديرات VaR عند 95% لـClassic Stable وClassic Diversified، ويشرح كيف تُقرأ، ويبيّن ما لا يُظهره هذا المقياس.
ما الذي يقيسه VaR عند 95%
VaR عند 95% لفترة ما هو مستوى خسارة لا يُتوقّع تجاوزه في 95% من الحالات. وبعبارة مبسّطة، يصف مدى سوء فترة الضغط المعتادة، تمييزاً لها عن الحدث المتطرّف.
ولا يقلّ الوجه الآخر للعبارة نفسها أهمية. ففي نحو فترة واحدة من كل عشرين، يُتوقّع أن تتجاوز الخسارة رقم VaR، ولا يبيّن الرقم نفسه مقدار هذا التجاوز.
ماذا تُظهر التقديرات الحالية
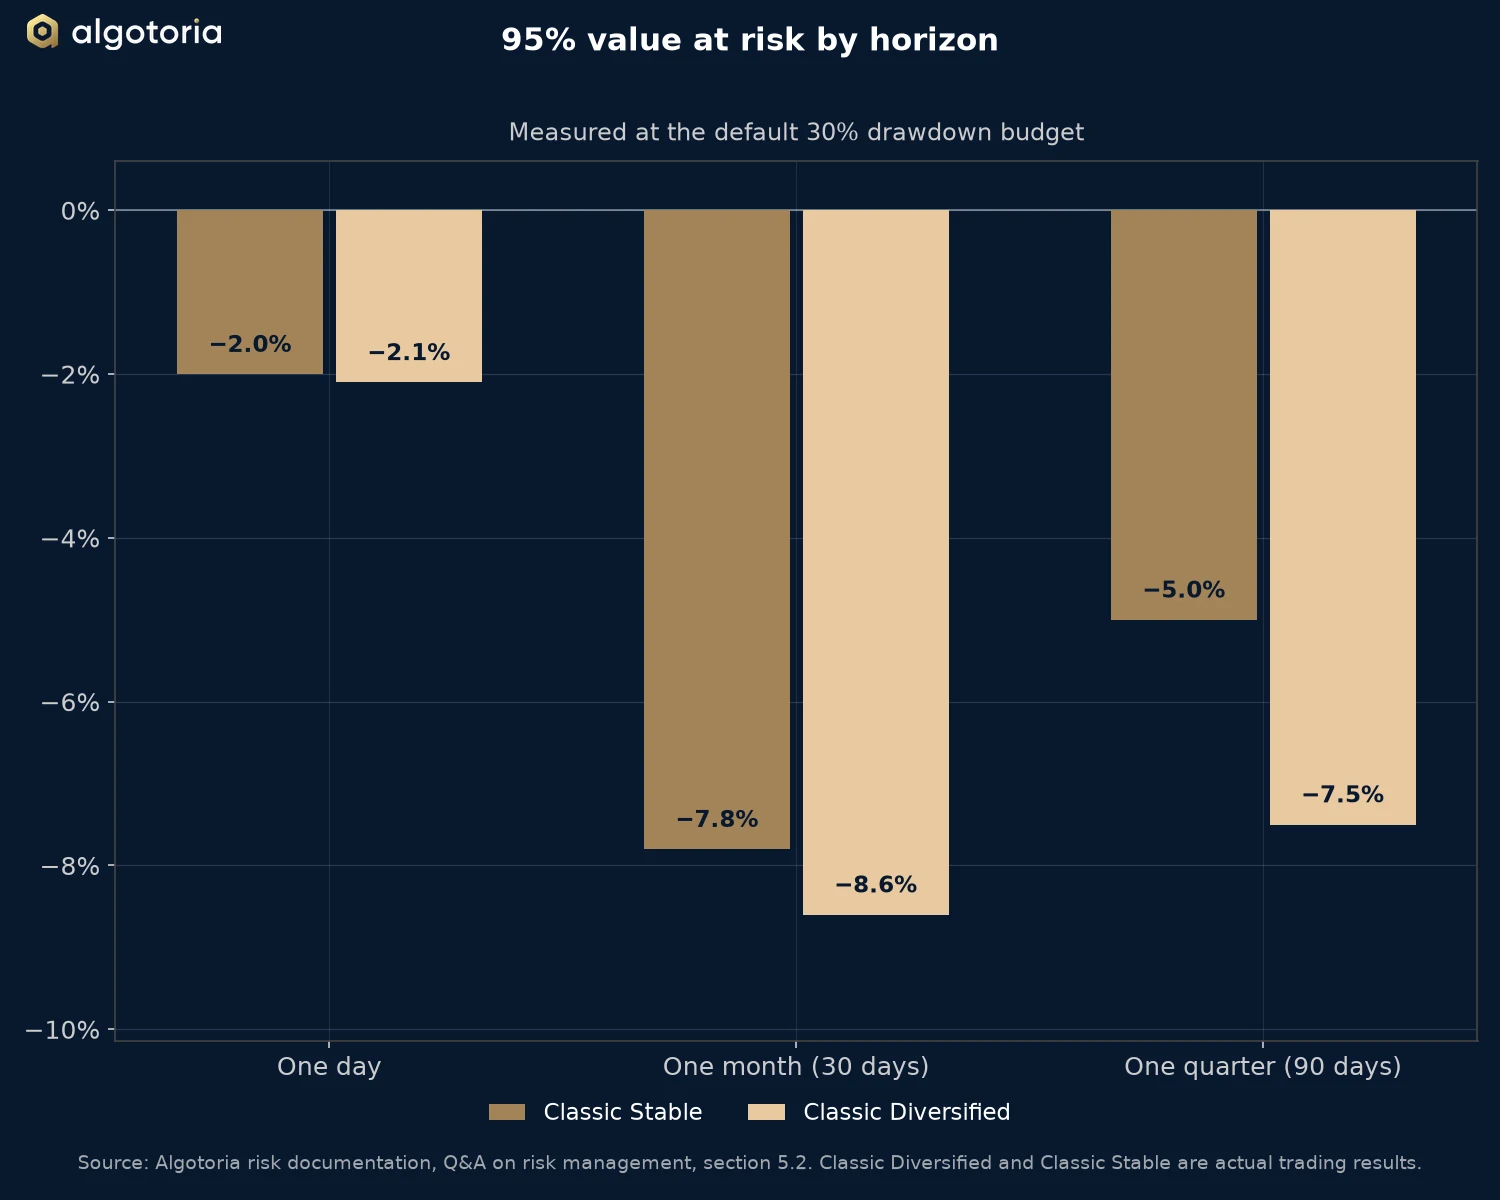
تقدّر Algotoria قيمة VaR عند 95% لـClassic Stable وClassic Diversified على ثلاثة آفاق: يوم واحد، وشهر واحد (30 يوماً)، وربع سنة (90 يوماً). والتقديرات مقاييس إحصائية عند ميزانية التراجع الافتراضية. وليست حدوداً للخسارة.
| الأفق الزمني | Classic Stable | Classic Diversified |
|---|---|---|
| يوم واحد | −2.0% | −2.1% |
| شهر واحد (30 يوماً) | −7.8% | −8.6% |
| ربع سنة (90 يوماً) | −5.0% | −7.5% |
تحمل Classic Diversified مخاطر قصيرة الأجل أعلى قليلاً من Classic Stable. ويعود جزء من السبب إلى التذبذب الإضافي لبيتكوين في ضمانتها. وعلى مستوى المحفظة، تراقب الشركة VaR اليومية عند 95% بهدف يبلغ نحو 2%، كما تصف الأسئلة الشائعة.
كيف تُقرأ الآفاق الزمنية
تمنح الفترة الأطول الخسائر وقتاً أكبر لتتراكم، ولذلك يزيد رقم الشهر على رقم اليوم في الاستراتيجيتين. أمّا الرقم الربعي فهو أصغر من الشهري في كلتيهما. وخلال التاريخ المقيس، انتهت نوافذ الأشهر الثلاثة بخسارة أصغر عند مستوى 95% من نوافذ الشهر الواحد.
وتقرأ وثائق المخاطر لدى Algotoria ذلك دليلاً على أنّ ديناميكيات الارتداد إلى المتوسط والتراكم المركّب تبدأ بالسيطرة متى تجاوز الأفق شهراً واحداً، فتميل التراجعات إلى التلاشي على مدى شهرين إلى ثلاثة أشهر. وهذا وصف لنمط تاريخي. وليس بياناً عن الربع القادم.
ما لا يُظهره VaR
VaR مقياس مفيد وغير مكتمل. فهو لا يُظهر مدى جسامة الخسائر في أسوأ 5% من الحالات، لأنه يحدّد حدّ هذا الذيل ولا يقول شيئاً عمّا بداخله.
ولا يلتقط الأحداث النادرة المتطرّفة، التي تغيب بحكم تعريفها عن معظم العيّنات التاريخية. كما يعتمد على الفترة المستخدمة في التقدير، فتعطي الاستراتيجية نفسها رقماً مختلفاً في سنة هادئة وفي سنة مضطربة.
ويُظهر التاريخ هذه النقطة. ففي ديسمبر 2025 سجّلت Classic Stable عائداً قدره −14.88% وسجّلت Classic Diversified −15.64%، قبل الرسوم. وكان الشهران أسوأ من تقدير VaR الشهري، وهو ما يسمح به مقياس عند 95% في نحو شهر واحد من كل عشرين.
لماذا VaR مقياس واحد بين عدّة مقاييس
ولهذه الأسباب لا تعتمد Algotoria على VaR وحده. فهو يقف إلى جانب ميزانية التراجع ومراحل المراجعة التي تليها وضوابط المراكز والرافعة المالية الموصوفة في الأسئلة الشائعة.
وينبغي للمستثمر أن يقرأ أرقام VaR بوصفها مقياس فترة سيئة معتادة، وأن يقرأ إشعار الإفصاح عن المخاطر بوصفه وصفاً لما قد يحدث بعدها.