策略与风险

各策略的 VaR:如何解读这些数字

2026 年 4 月 24 日 · 作者 Evgenii Voronchikhin

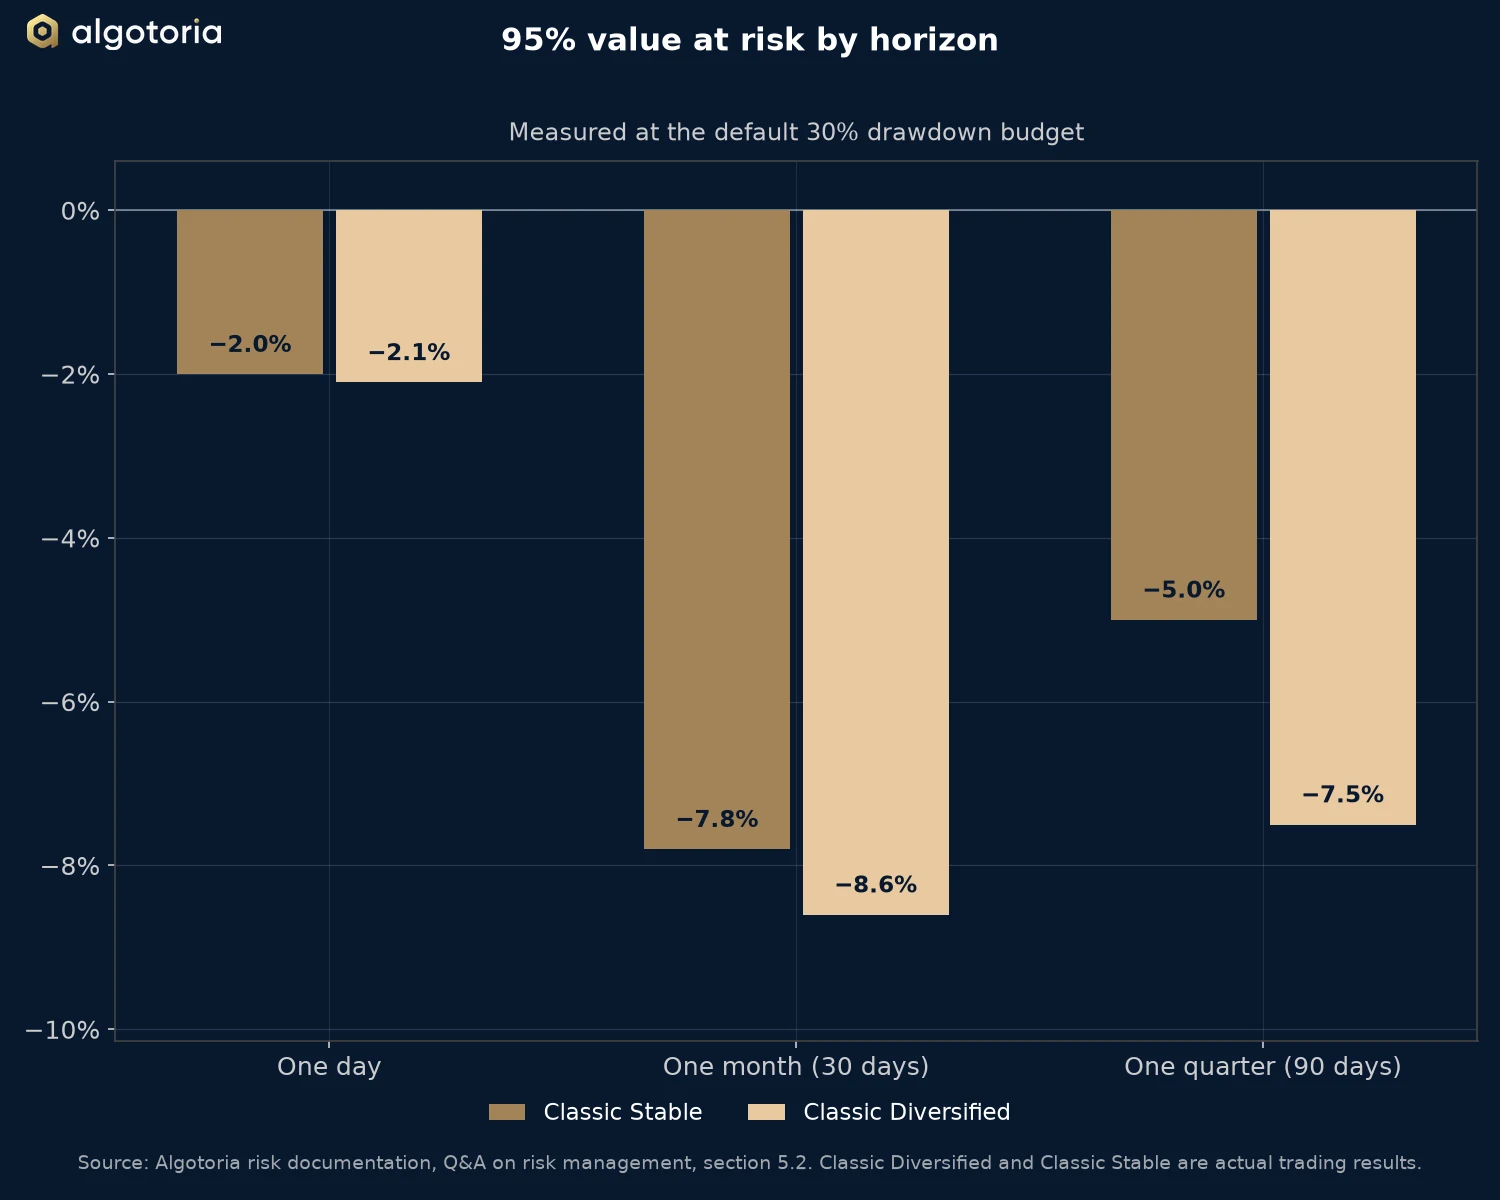
柱状图:Classic Stable 与 Classic Diversified 在一天、一个月和一个季度内的 95% 在险价值。
默认 30% 回撤预算下各期限的 95% 在险价值。来源:Algotoria 风险文档。

Algotoria 用统计方法而不是主观判断来衡量风险。其中一项指标是在险价值,即 Value at Risk(VaR)。本文列出 Classic Stable 与 Classic Diversified 的 95% VaR 估计值,说明如何解读,并指出这一指标没有显示什么。

95% VaR 衡量什么

某一期间的 95% VaR 是一个亏损水平,预计在 95% 的情况下不会被突破。通俗地说,它描述一个普通的压力期可能有多糟,有别于极端事件。

同一说法的另一面同样重要。大约每二十个期间中有一个,亏损预计会大于 VaR 数值,而该数值本身并不说明超出多少。

当前估计值显示了什么

Algotoria 估计 Classic Stable 与 Classic Diversified 在三个期限内的 95% VaR:一天、一个月(30 天)和一个季度(90 天)。这些估计值是默认回撤预算下的统计度量,不是亏损的上限。

各期限的 95% 在险价值
期限Classic StableClassic Diversified
一天−2.0%−2.1%
一个月(30 天)−7.8%−8.6%
一个季度(90 天)−5.0%−7.5%
默认 30% 回撤预算下实测的 95% 在险价值。来源:Algotoria 风险文档(风险管理问答,第 5.2 节)。

Classic Diversified 的短期风险略高于 Classic Stable。部分原因是其抵押品中比特币带来的额外波动率。在组合层面,公司监测 95% 单日 VaR,目标约为 2%,常见问题对此有说明。

如何解读各期限

期限越长,亏损越有时间累积,因此两项策略的一个月数值都大于单日数值。然而,两者的季度数值都小于月度数值。在已测得的历史中,三个月窗口在 95% 水平上的亏损小于一个月窗口。

Algotoria 的风险文档把这解读为证据:期限超过一个月之后,均值回归和复利的动态开始占主导,因此回撤往往在两到三个月内趋于平滑。这是对历史规律的描述,不是对下一个季度的陈述。

VaR 没有显示什么

VaR 是一项有用但不完整的指标。它不显示最差的 5% 情形中亏损有多严重,因为它标出的是这一尾部的边界,对边界之内的情况只字未提。

它也无法涵盖罕见的极端事件,这类事件按定义不会出现在大多数历史样本中。它还取决于估计所用的期间,因此同一项策略在平静的一年和动荡的一年里会给出不同的数值。

历史说明了这一点。2025 年 12 月,Classic Stable 收益率为 −14.88%,Classic Diversified 为 −15.64%,均为费前。两个月份都比月度 VaR 估计值更差,而 95% 的度量本来就允许大约每二十个月出现一次这种情况。

为什么 VaR 只是多项指标之一

出于这些原因,Algotoria 不单靠 VaR。它与回撤预算、其后的审查阶段以及常见问题中描述的仓位与杠杆控制并列使用。

投资者应把 VaR 数值理解为一个普通糟糕时期的规模,而把风险披露声明理解为对其之外可能发生的情况的描述。

开始合作

典型的入职流程通常 1 个工作日完成;若以法币注资,另需加上国际银行转账的时间。

开始对话

请简要介绍您的情况,联合创始人将在 1 个工作日内回复。

提交即表示您同意我们通过上述联系方式与您沟通。我们不会将您的数据共享给第三方。仅面向合资格投资者。我们会将未形成业务关系的咨询信息保留 12 个月。详见隐私声明:algotoria.com/zh/privacy。

组合风险如何衡量?你们运行什么 VaR 目标?

公司在组合层面监控95% 单日参数法 VaR,基于交易所撮合后的收益计算,目标约为 2%。任何单一子策略对组合 95% VaR 的贡献不得超过 5%。子策略之间的已实现相关性每日监控;一旦漂移超过投资委员会的门槛,受影响的子策略会被降权或临时暂停。回撤门槛在策略、子策略与工具三个层面受到监控;触发后即时告警并上报投资委员会,降险动作随后由交易团队在首席交易员的指导下执行。唯一持续自动的降险机制是按波动率缩放的仓位规模,以及附加在每笔交易上的止损。

我现实中应预期多大的回撤?

Algotoria Classic Stable 的典型年度回撤为 20–25%,Algotoria Classic Diversified 为 15–30%。历史回测曾达到 30%。超出这些区间的回撤会触发投资委员会的正式复核。

本站引用的所有回撤数据 —— 以及入职时所选的约定风险预算(原称“账户风险”) —— 均以交易账户的毛收益曲线衡量,即在扣除 Algotoria 季度业绩费之前。投资者实际经历的扣费后回撤在结构上必然更大。具体示例:Algotoria Classic Stable 在 2024-01-01 → 2026-09-30 期间,调整后最大回撤为毛 −24.7%、扣 25% 费后 −30.2%、扣 30% 费后 −31.3%。

「风险预算」是什么意思,如何强制执行?

风险预算是组合相对其最新高水位的目标最大毛回撤,即入职时所选的标志性数值(Classic Stable 为 10% / 20% / 30%;Classic Diversified 为 15% / 25% / 35%)。交易软件中未实现任何由回撤触发的降险机制,默认也不会执行任何此类降险。回撤达到预算的 60%、80% 与 100% 时会即时告警;达到预算的三分之二时,投资委员会复核账户,并逐案决定是否降低风险;达到全额预算时,我们会通知您,由您选择继续、降低预算或停止交易。自动层是按波动率缩放的仓位规模,以及附加在每笔交易上的止损 —— 除此之外,没有任何机制会自行为账户降险。若您需要在指定水平上设置自动硬性止损,可在入职时约定为您账户的定制政策。这是一个经工程设计的风险边界,而非保证 —— 风险披露声明公布了突破该边界的估计概率。投资者可在任一季末更改层级。

最大杠杆是多少,如何控制?

所有未平仓头寸的合计杠杆以账户价值的 3.0 倍为上限,且为动态 —— 随已实现波动率上升而下调。按风险档,平均应用杠杆在 High 约 100%、Medium 约 67%、Conservative 约 33%;最大应用杠杆为 300 / 200 / 100%。较低层级通过下调杠杆实现;策略逻辑、信号生成与执行模型在各层级之间并无二致。

完整 尽职调查 FAQ 收录 50+ 项问题。
Algotoria Limited 是依据《Securities and Investment Business Act, 2010》在 BVI(英属维尔京群岛)注册的 Approved Investment Manager。本页内容仅供参考,不构成证券销售要约或投资建议。相关服务仅面向合资格投资者。过往业绩并不预示未来结果。