Algotoria mide el riesgo con estadística y no a criterio. Una de las medidas es el Value at Risk, o VaR. Este artículo expone las estimaciones del VaR al 95 % de Classic Stable y Classic Diversified, explica cómo leerlas y señala lo que la medida no muestra.
Qué mide el VaR al 95 %
El VaR al 95 % de un periodo es un nivel de pérdida que no se espera superar en el 95 % de los casos. Dicho de forma sencilla, describe lo mala que puede ser un periodo de tensión ordinario, a diferencia de un suceso extremo.
La otra cara de la misma afirmación importa tanto como esta. En aproximadamente uno de cada veinte periodos se espera que la pérdida sea mayor que la cifra del VaR, y la propia cifra no dice cuánto mayor.
Qué muestran las estimaciones actuales
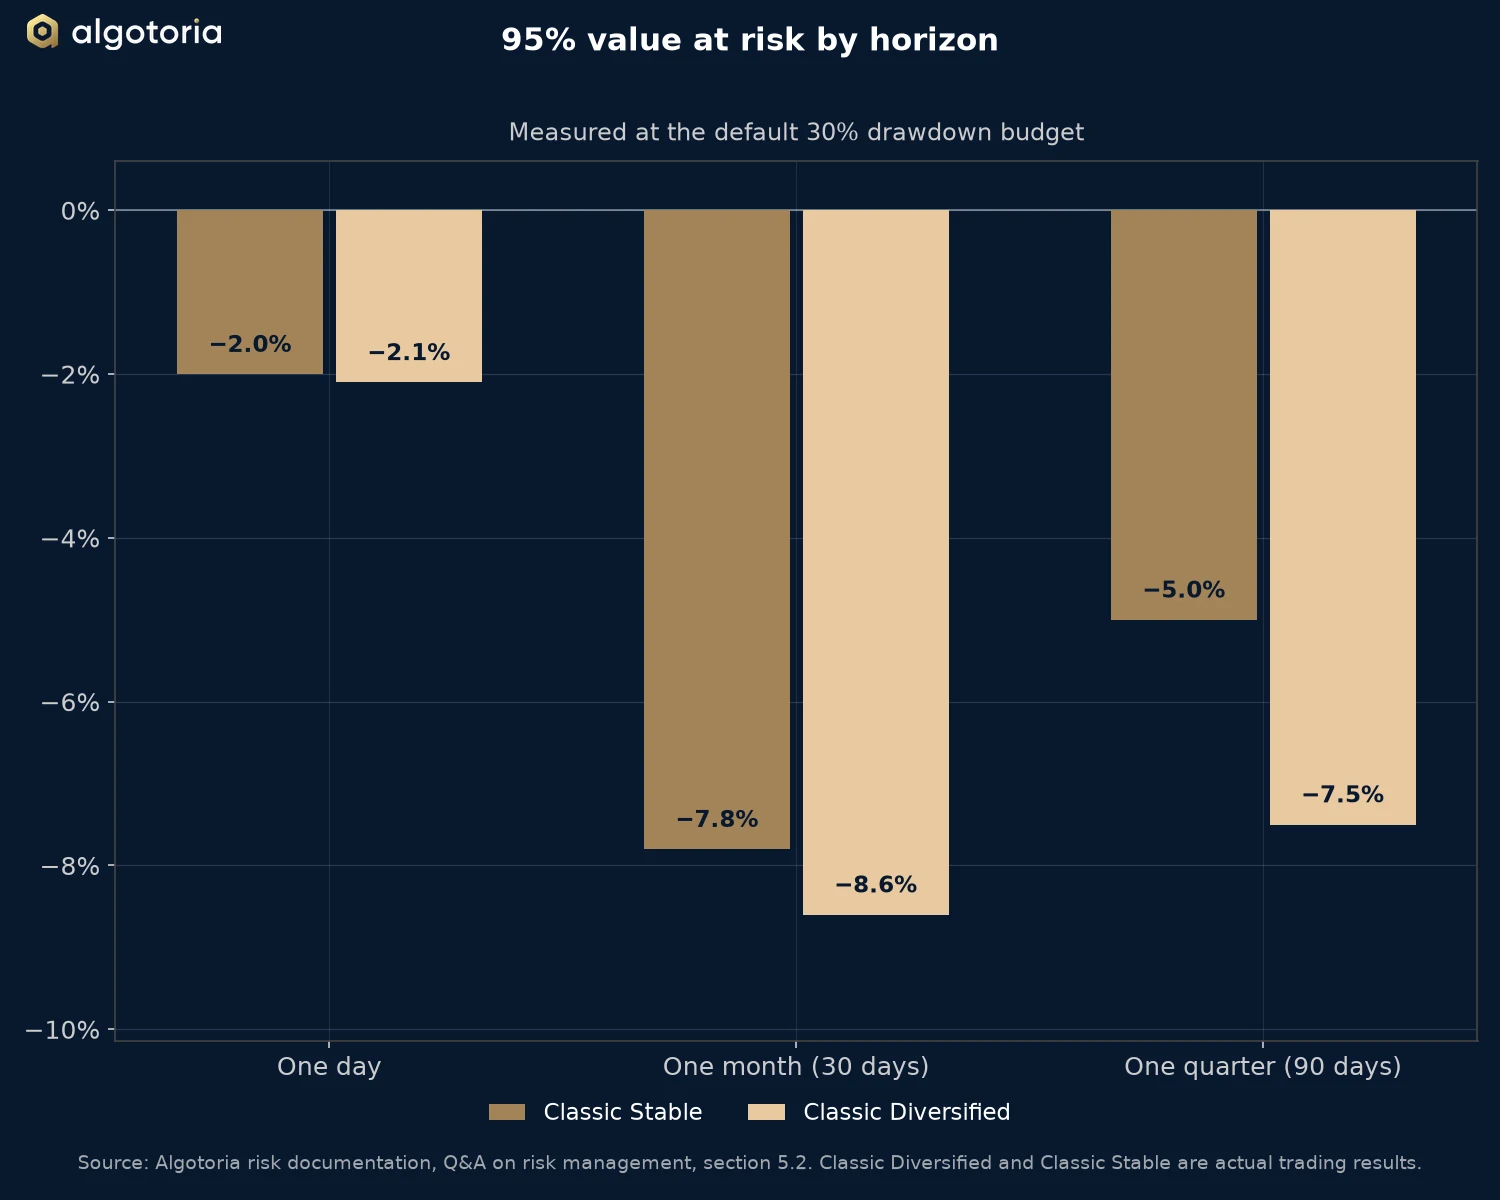
Algotoria estima el VaR al 95 % de Classic Stable y Classic Diversified en tres horizontes: un día, un mes (30 días) y un trimestre (90 días). Las estimaciones son medidas estadísticas con el presupuesto de riesgo predeterminado. No son límites de pérdida.
| Horizonte | Classic Stable | Classic Diversified |
|---|---|---|
| Un día | −2,0 % | −2,1 % |
| Un mes (30 días) | −7,8 % | −8,6 % |
| Un trimestre (90 días) | −5,0 % | −7,5 % |
Classic Diversified soporta un riesgo a corto plazo algo mayor que Classic Stable. Parte de la razón es la volatilidad adicional de Bitcoin en su colateral. A nivel de cartera, la firma vigila el VaR a un día al 95 % con un objetivo de aproximadamente el 2 %, como describen las preguntas frecuentes.
Cómo leer los horizontes
Un periodo más largo da más tiempo a que se acumulen las pérdidas, por lo que la cifra a un mes es mayor que la cifra a un día en ambas estrategias. La cifra trimestral, sin embargo, es menor que la mensual en las dos. En el historial medido, las ventanas de tres meses terminaron con una pérdida menor al nivel del 95 % que las de un mes.
La documentación de riesgos de Algotoria lo interpreta como indicio de que las dinámicas de reversión a la media y de capitalización empiezan a dominar cuando el horizonte supera un mes. Así, las pérdidas máximas tienden a suavizarse en dos o tres meses. Esto describe el patrón histórico. No es una afirmación sobre el próximo trimestre.
Lo que el VaR no muestra
El VaR es una medida útil y también incompleta. No muestra la gravedad de las pérdidas en el 5 % de los peores casos, porque marca el límite de esa cola y no dice nada de lo que hay dentro de ella.
No capta los sucesos raros y extremos, que por definición están ausentes de la mayoría de las muestras históricas. Depende también del periodo utilizado para la estimación, por lo que la misma estrategia da una cifra distinta en un año tranquilo y en uno turbulento.
La historia lo demuestra. En diciembre de 2025, Classic Stable obtuvo una rentabilidad de −14,88 % y Classic Diversified, de −15,64 %, antes de comisiones. Ambos meses fueron peores que la estimación mensual del VaR, algo que una medida al 95 % admite en aproximadamente un mes de cada veinte.
Por qué el VaR es una métrica entre varias
Por estos motivos, Algotoria no se apoya solo en el VaR. Se sitúa junto al presupuesto de riesgo, las fases de revisión que lo siguen y los controles de posición y apalancamiento que describen las preguntas frecuentes.
Un inversor debe leer las cifras del VaR como la escala de un mal periodo ordinario, y la Advertencia de Riesgo como la descripción de lo que puede ocurrir más allá.