Algotoria измеряет риск статистическими методами, а не по суждению. Одна из мер — Value at Risk (VaR), оценка потерь при заданной вероятности. В статье приведены оценки VaR 95% для Classic Stable и Classic Diversified, объяснено, как их читать, и сказано, чего эта мера не показывает.
Что измеряет VaR 95%
VaR 95% за период — это уровень потерь, который, как ожидается, не будет превышен в 95% случаев. Проще говоря, он описывает, насколько плохим может быть обычный период стресса, в отличие от экстремального события.
Обратная сторона того же утверждения не менее важна. Примерно в одном периоде из двадцати ожидается убыток больше значения VaR, а само значение не говорит, насколько он больше.
Что показывают текущие оценки
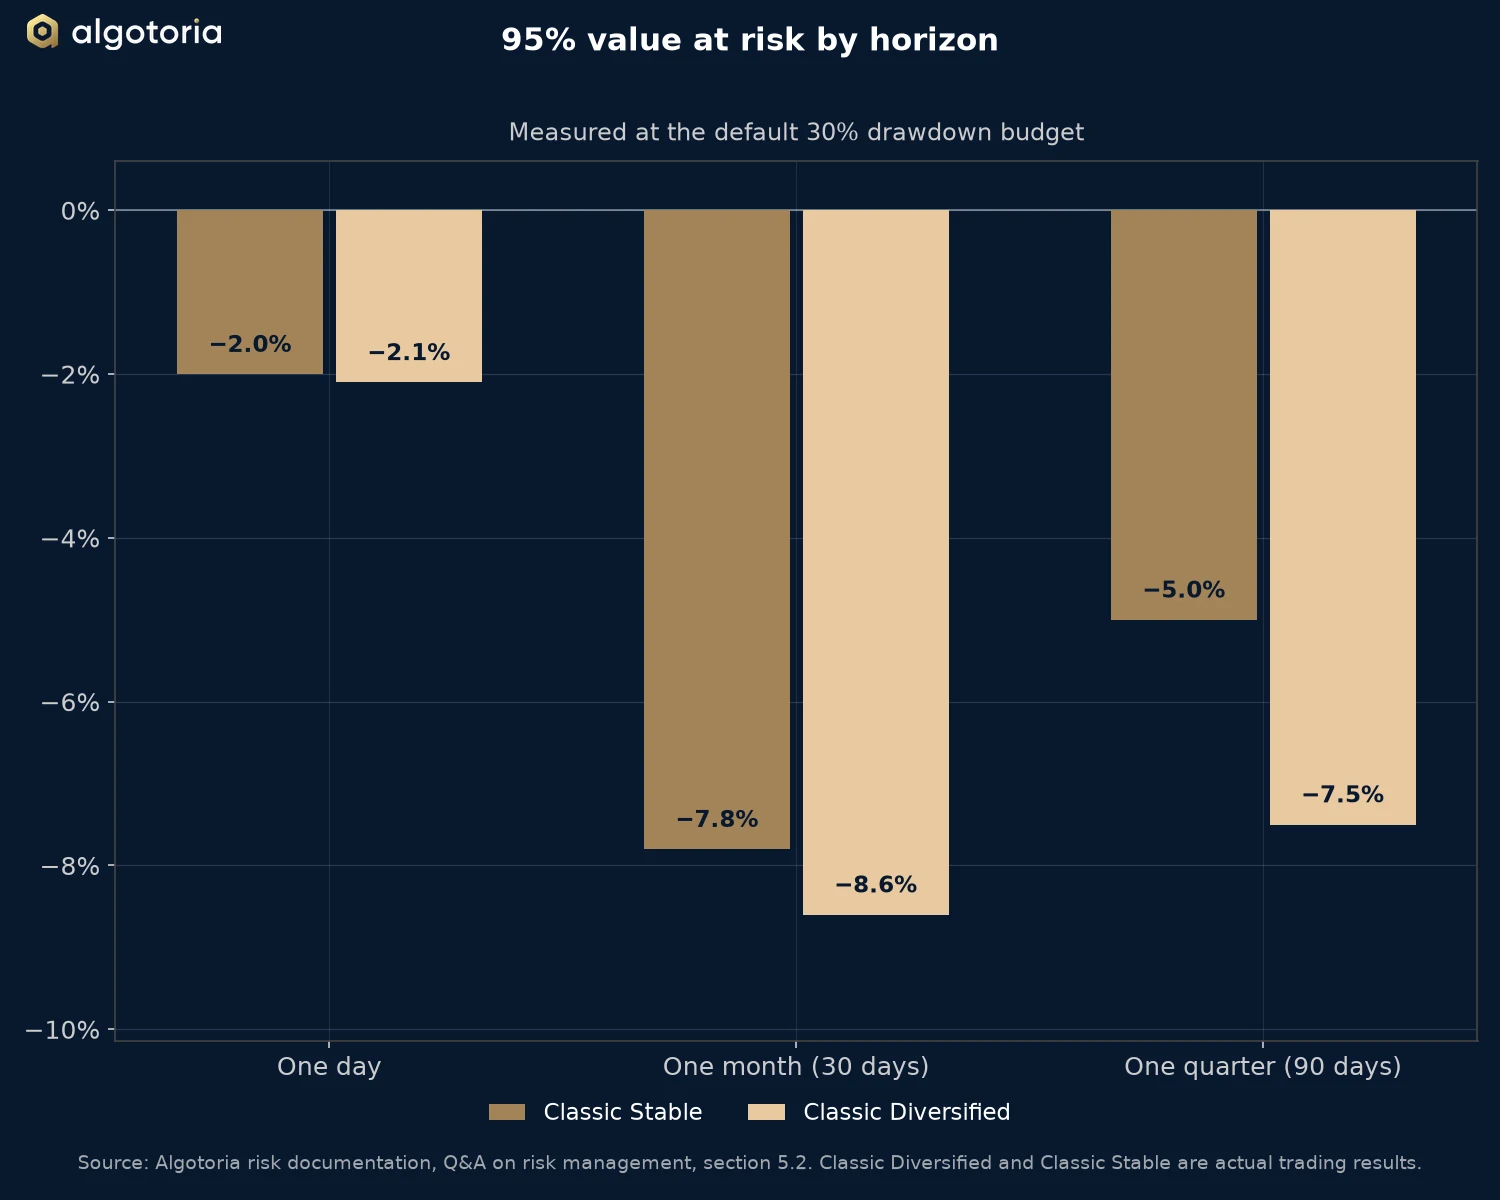
Algotoria оценивает VaR 95% для Classic Stable и Classic Diversified на трёх горизонтах: один день, один месяц (30 дней) и один квартал (90 дней). Оценки — статистические меры при стандартном риск-бюджете. Они не являются лимитами убытка.
| Горизонт | Classic Stable | Classic Diversified |
|---|---|---|
| Один день | −2,0% | −2,1% |
| Один месяц (30 дней) | −7,8% | −8,6% |
| Один квартал (90 дней) | −5,0% | −7,5% |
У Classic Diversified краткосрочный риск немного выше, чем у Classic Stable. Отчасти это объясняется дополнительной волатильностью биткоина в его обеспечении. На уровне портфеля фирма отслеживает однодневный VaR 95% с целевым значением около 2%, как описано в часто задаваемых вопросах.
Как читать горизонты
Чем длиннее период, тем больше времени у убытков накопиться, поэтому месячное значение у обеих стратегий больше однодневного. Квартальное значение, однако, у обеих меньше месячного. За измеренную историю трёхмесячные периоды заканчивались с меньшим убытком на уровне 95%, чем одномесячные.
Документация Algotoria по рискам трактует это как свидетельство того, что за горизонтом в один месяц начинают преобладать возврат к среднему и эффект сложного процента, поэтому просадки обычно сглаживаются за два–три месяца. Это описание исторической закономерности. Это не утверждение о следующем квартале.
Чего VaR не показывает
VaR — полезная мера, но неполная. Он не показывает, насколько тяжёлыми бывают убытки в худших 5% случаев: он обозначает границу этого «хвоста» и ничего не говорит о том, что внутри него.
Он не отражает редкие экстремальные события, которых по определению нет в большинстве исторических выборок. Он также зависит от периода, взятого для оценки, поэтому одна и та же стратегия даёт разное значение за спокойный и за бурный год.
История это подтверждает. В декабре 2025 года доходность Classic Stable составила −14,88%, Classic Diversified — −15,64%, до комиссий. Оба месяца оказались хуже месячной оценки VaR, а мера 95% допускает такое примерно в одном месяце из двадцати.
Почему VaR — одна метрика из нескольких
По этим причинам Algotoria не полагается только на VaR. Он работает вместе с риск-бюджетом, следующими за ним этапами пересмотра и контролем позиций и плеча, описанными в часто задаваемых вопросах.
Значения VaR следует читать как масштаб обычного неблагоприятного периода, а Уведомление о рисках — как описание того, что может произойти за его пределами.