Rapports de performance

Rapport mensuel d’avril 2026

2 mai 2026 · Par Evgenii Voronchikhin

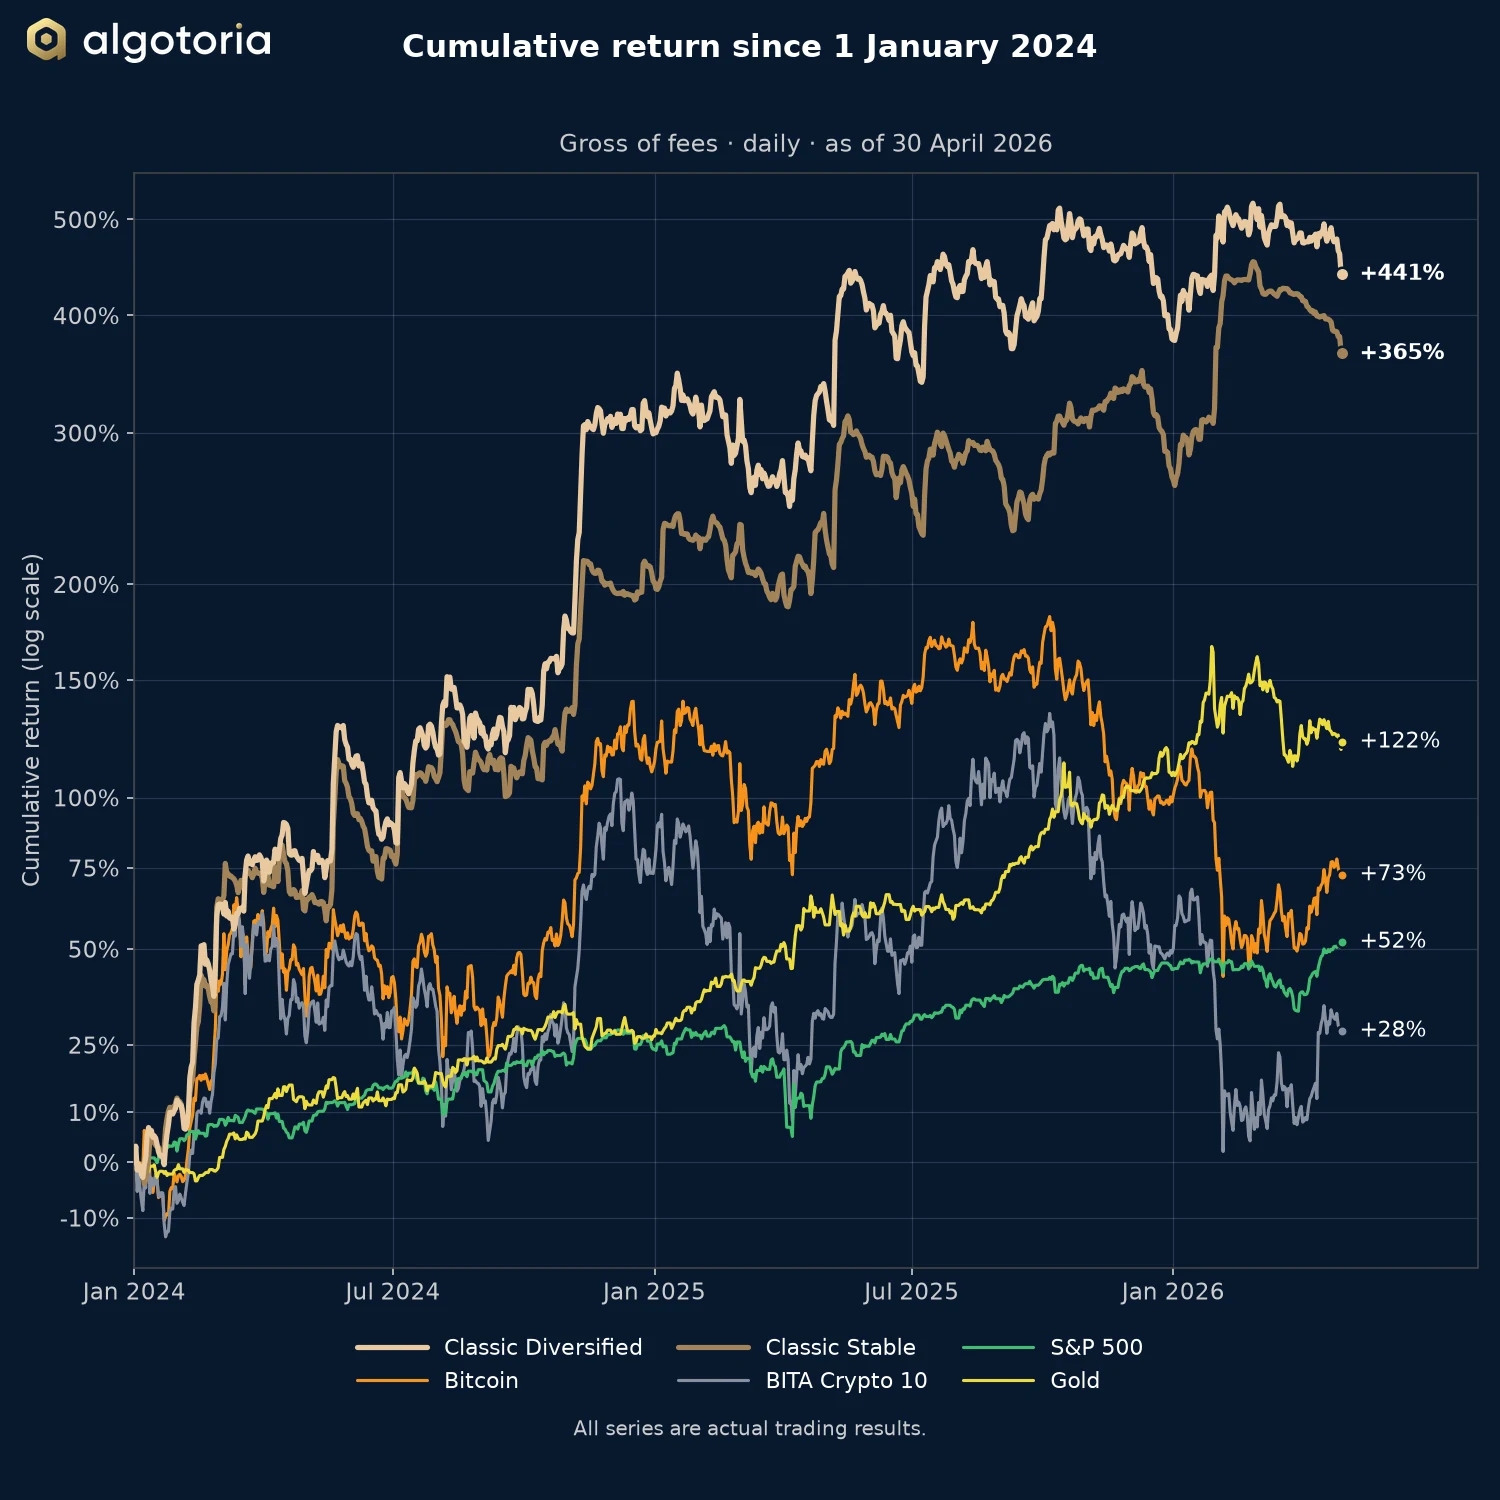
Graphique linéaire de la performance cumulée depuis le 1er janvier 2024 de Classic Diversified et de Classic Stable, comparée à Bitcoin, BITA Crypto 10, au S&P 500 et à l’or, au 30 avril 2026.
Performance cumulée depuis le 1er janvier 2024, avant commissions, au 30 avril 2026. Échelle logarithmique.

Avril a été un mois négatif pour les deux stratégies Classic. Classic Diversified a enregistré −7,52 % et Classic Stable −10,26 %. La volatilité du marché des cryptomonnaies est restée faible un mois de plus.

Performance

Avril 2026 et depuis le début de l’année
AvrilDepuis le début de l’année
BrutNet 25 %BrutNet 25 %
Classic Diversified −7,52 %−10,25 %+13,09 %+9,75 %
Classic Stable −10,26 %−16,78 %+26,42 %+16,67 %
Périodes plus longues
12 moisDepuis le 1er janvier 2024
BrutNet 25 %Brut
Classic Diversified +23,14 %+12,45 %+441 %
Classic Stable +35,51 %+20,21 %+365 %
Performances au 30 avril 2026.

Commentaire du gérant de portefeuille

Un mois de faible volatilité

Le marché des cryptomonnaies a continué d’évoluer à faible volatilité en avril, et la plupart des actifs sont restés en consolidation. Bitcoin a enregistré +11,82 % et l’indice BITA Crypto 10 +16,19 %, mais les mouvements se sont produits à faible volatilité. Cela a limité ce que les algorithmes de suivi de tendance pouvaient capter.

Classic Diversified a perdu moins que Classic Stable. Une partie de son collatéral est détenue en bitcoin, de sorte que la hausse du prix de Bitcoin a réduit la perte de la stratégie sur le mois. Classic Stable détient son collatéral en stablecoins et ne bénéficie pas de cette compensation.

La phase de repli

Le marché latéral dure désormais depuis environ trois mois, et la phase de repli actuelle depuis environ deux. Les marchés en fourchette sont l’environnement le plus difficile pour les stratégies de suivi de tendance. Les mouvements ne se prolongent pas, et les algorithmes clôturent les positions à perte avant qu’une tendance durable ne s’installe.

Ce schéma fait partie du profil de performance connu des stratégies de suivi de tendance. Elles restituent une partie de leurs gains dans un marché latéral et se redressent lorsqu’un mouvement directionnel apparaît.

Ce que l’équipe d’investissement surveille

L’équipe d’investissement continue de surveiller les régimes de volatilité, d’adapter les stratégies et de travailler à la réduction des replis. Le dimensionnement des positions réagit déjà automatiquement à la volatilité : le levier et la taille des positions diminuent lorsque la volatilité augmente et augmentent modérément lorsqu’elle baisse.

Classic Diversified détenant du bitcoin dans son collatéral, son résultat dépend aussi du prix de Bitcoin, à la hausse comme à la baisse. Classic Stable ne porte pas cette exposition.

Commencer

L’onboarding typique prend un jour ouvré, plus le délai du virement bancaire international si vous financez le compte depuis des fonds fiat.

Démarrer une conversation

Parlez-nous brièvement de vous, et un cofondateur vous répondra sous un jour ouvré.

En soumettant ce formulaire, vous acceptez que nous vous contactions aux coordonnées indiquées. Nous ne partageons pas vos données avec des tiers. Réservé aux investisseurs qualifiés. Nous conservons les données de la demande 12 mois si elle n’aboutit pas à une relation. Voir notre avis de confidentialité : algotoria.com/fr/privacy.

Comment la performance est-elle mesurée ? Pourquoi le tableau de bord de mon exchange affiche-t-il un chiffre différent ?

Des performances quotidiennes pondérées par le temps (TWR) avec capitalisation, calculées à partir du solde de marge non réalisé du portefeuille de référence de chaque stratégie, libellées en USDT et rebasées à 0,00 % au 1ᵉʳ janvier 2024 pour le graphique public. Le TWR est la méthodologie standard de l’industrie qui élimine l’effet de distorsion des mouvements de capitaux (dépôts et retraits) sur la performance en pourcentage. Les tableaux de bord d’exchange (OKX, Binance, Bybit) utilisent des méthodes d’estimation simplifiées qui ne gèrent pas correctement les transferts, de sorte que leur pourcentage principal diffère. Le PnL absolu libellé en dollars sur le tableau de bord de l’exchange reste correct ; seul le pourcentage est affecté.

Quelle est la structure des frais, et comment fonctionne le plus-haut historique ?

Zéro frais de gestion, zéro frais d’entrée. Une commission de surperformance trimestrielle de 25–30 % (par paliers selon la taille de l’allocation) sur les Net Trading Profits au-dessus d’un plus-haut historique glissant. Formule : P = E − MAX(B, HW) − I, où E est le solde de clôture, B le solde d’ouverture, HW le plus-haut historique glissant, et I les flux nets entrants/sortants. Si le compte tombe sous le HWM, aucun frais n’est prélevé tant que le déficit n’est pas entièrement rattrapé par des gains de négociation. Les reprises (clawbacks) ne sont explicitement pas appliquées. Classic Diversified et Classic Stable utilisent toutes deux la variante basée sur la NAV (AMA §1.1.18(a)) ; la variante USDT isolée (§1.1.18(b)) ne s’applique qu’aux comptes Custom-Collateral. Les paliers de frais sont documentés dans l’Exhibit 1 du contrat de gestion d’actifs.

Comment vérifier indépendamment l’historique de performance en direct ?

Via TradeLink Passport, qui diffuse le portefeuille de référence de chaque stratégie au travers d’une API d’exchange en lecture seule. Les liens vers les portefeuilles Classic Diversified et Classic Stable se trouvent sur les pages Classic Diversified et Classic Stable. Sur demande, Algotoria fournira en outre des clés API en lecture seule à votre auditeur ou plateforme de vérification désigné, donnant un accès direct à l’historique complet des transactions et à la série quotidienne de performance sur les comptes d’exchange sous-jacents — vous pouvez ainsi reconstruire et vérifier chaque métrique publiée sans vous appuyer sur des rapports produits par la firme.

À quelles pertes maximales dois-je raisonnablement m’attendre ?

Des pertes maximales annuelles typiques de 20–25 % sur Algotoria Classic Stable, de 15–30 % sur Algotoria Classic Diversified. Les rétrotests historiques ont atteint 30 %. Des pertes au-delà de ces fourchettes déclenchent une revue formelle du Comité d’investissement.

Tous les chiffres de perte maximale cités sur ce site — et le budget de risque (auparavant « risque cible » du compte) sélectionné lors de l’onboarding — sont mesurés sur la courbe brute de rendement du compte de négociation, avant déduction de la commission de surperformance trimestrielle d’Algotoria. Les pertes nettes de frais subies par l’investisseur sont par construction plus importantes. Exemple chiffré : pour Algotoria Classic Stable sur 2024-01-01 → 2026-09-30, la perte maximale ajustée est de −24,7 % brut, −30,2 % net d’une commission de 25 %, et −31,3 % net d’une commission de 30 %.

Voir le FAQ de diligence raisonnable complet pour plus de 50 questions supplémentaires.
Algotoria Limited est un Approved Investment Manager régulé aux Îles Vierges britanniques au titre du Securities and Investment Business Act, 2010. Le contenu de cette page est informatif et ne constitue ni une offre de vente de titres ni un conseil en investissement. Les services sont réservés aux investisseurs qualifiés. Les performances passées ne préjugent pas des performances futures.