Commentaires de marché

Chute des crypto-actifs en février 2026 et gain du suivi de tendance

6 février 2026 · Par Evgenii Voronchikhin

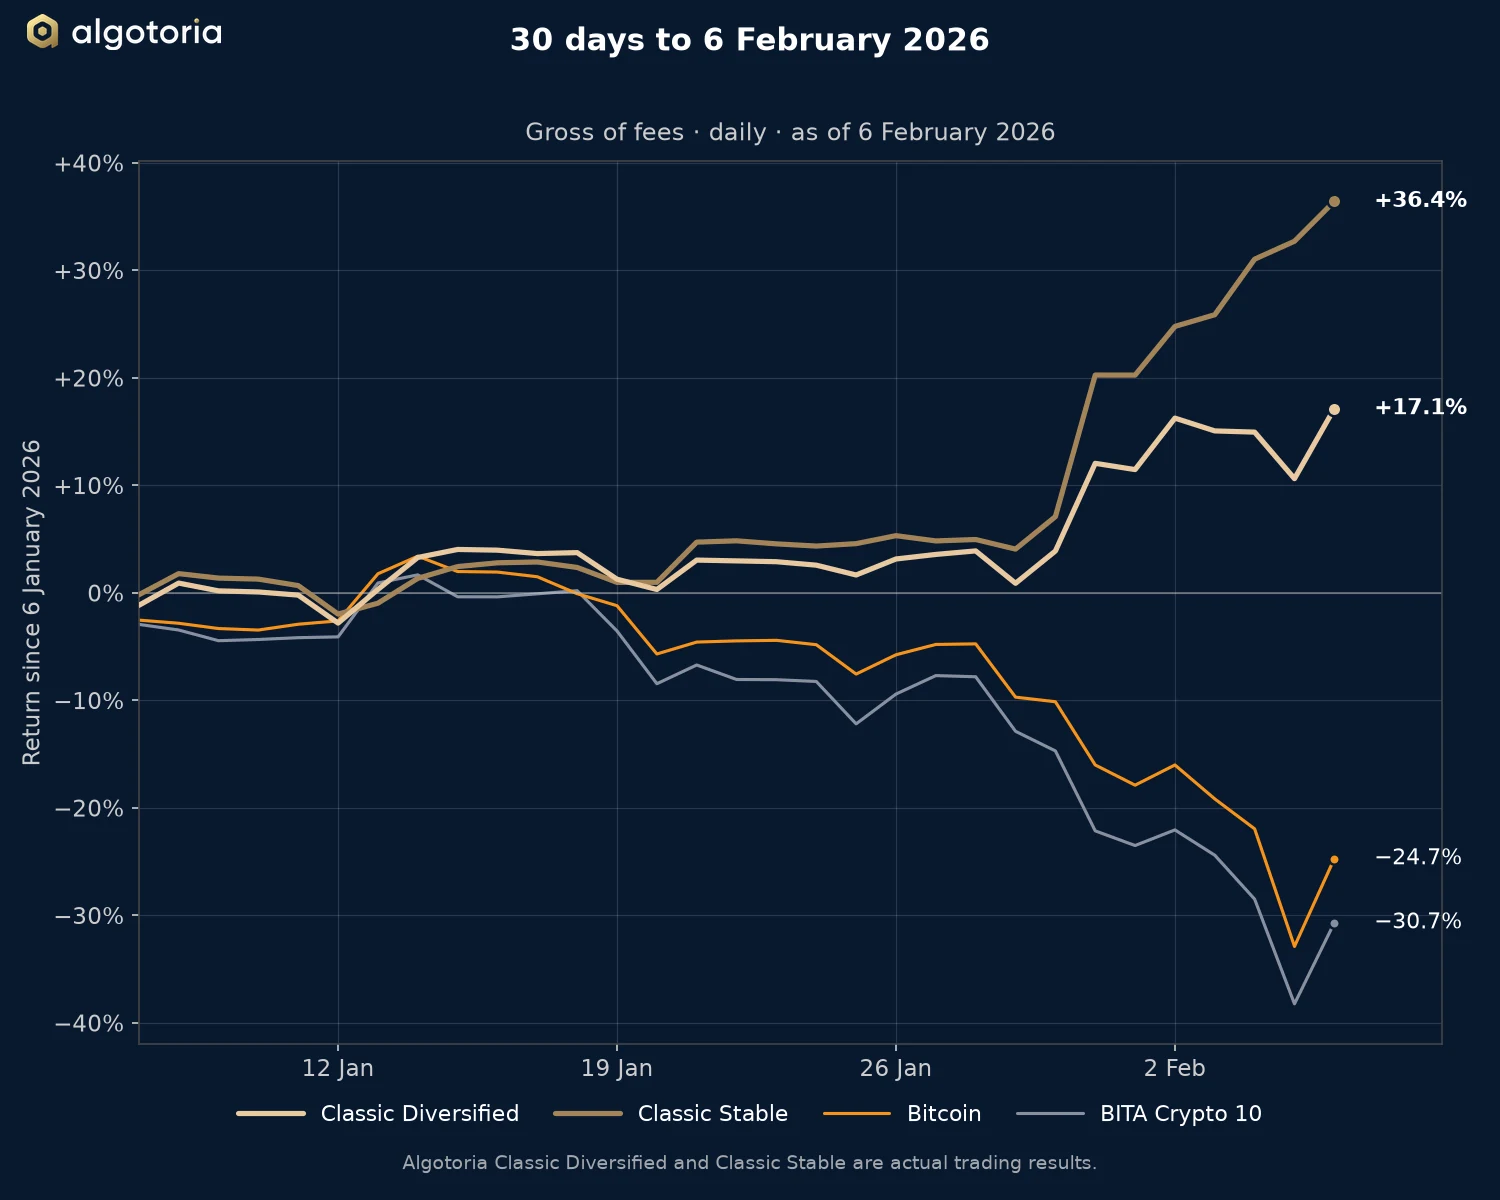
Courbe de performance des 30 jours au 6 février 2026 pour Classic Diversified et Classic Stable, face à Bitcoin et à BITA Crypto 10.
Performance depuis le 6 janvier 2026, brute de frais, quotidienne, au 6 février 2026.

Les crypto-actifs ont fortement reculé au cours des semaines précédant le 6 février 2026. Selon l’équipe d’investissement, Bitcoin se situait près de 50 % sous ses plus hauts des six mois précédents.

Ce qui a provoqué la chute

  • Tension de liquidité. Les crypto-actifs forment la classe d’actifs la plus volatile ; ils chutent donc en premier. L’équipe d’investissement lit cette baisse comme le symptôme d’une tension dans l’économie au sens large, et non comme sa cause.
  • Faiblesse des valeurs technologiques et du Nasdaq. Lorsque les investisseurs réduisent le risque, les crypto-actifs suivent. L’idée selon laquelle ils évoluent indépendamment des marchés d’actions ne s’est pas vérifiée.
  • Appels de marge et liquidations. La fermeture forcée de positions à effet de levier a accéléré la chute, et le levier a été réduit rapidement.
  • Sorties des ETF. Les fonds crypto ont enregistré des sorties nettes de capitaux. Les investisseurs institutionnels se sont retirés, et le marché a perdu une source de soutien.

La chute n’a pas surpris l’équipe d’investissement, et les algorithmes de suivi de tendance ont réagi au mouvement comme prévu.

La performance des stratégies

De la clôture du 6 janvier à la clôture du 6 février 2026, Classic Stable a réalisé +36,42 % et Classic Diversified +17,15 %. Bitcoin a réalisé −24,73 % et l’indice BITA Crypto 10 −30,69 % sur la même période.

Périodes plus longues au 6 février 2026
Stratégie 12 moisDepuis le 1er janvier 2024
Classic Diversified +48,26 %+509 %
Classic Stable +63,70 %+434 %
Bitcoin −26,91 %+60 %
BITA Crypto 10 −25,76 %+15 %
Brute de frais, série quotidienne.

Depuis le 1er janvier 2024, Classic Diversified a réalisé +509 % et Classic Stable +434 %, avec réinvestissement et avant commission de surperformance.

Les stratégies sont restées systématiques pendant la chute. Les algorithmes de suivi de tendance ne dépendent pas de la direction du marché. Ils dépendent du fait que le marché bouge, et une chute de ce type est un mouvement fort et directionnel.

Commencer

L’onboarding typique prend un jour ouvré, plus le délai du virement bancaire international si vous financez le compte depuis des fonds fiat.

Démarrer une conversation

Parlez-nous brièvement de vous, et un cofondateur vous répondra sous un jour ouvré.

En soumettant ce formulaire, vous acceptez que nous vous contactions aux coordonnées indiquées. Nous ne partageons pas vos données avec des tiers. Réservé aux investisseurs qualifiés. Nous conservons les données de la demande 12 mois si elle n’aboutit pas à une relation. Voir notre avis de confidentialité : algotoria.com/fr/privacy.

Quand la stratégie excelle-t-elle, et où peine-t-elle ?

Elle prospère dans les régimes de tendance et de tendance volatile — mouvements soutenus dans un sens ou dans l’autre, avec assez de volatilité pour que la logique d’entrée et de sortie capte l’amplitude. Elle peine dans les régimes prolongés de faible volatilité où les signaux ne se développent pas, et dans les marchés agités où les mouvements directionnels se retournent avant le déclenchement des prises de bénéfice. Les sous-stratégies contre-tendance et les filtres de volatilité ont été ajoutés spécifiquement pour atténuer la performance dans ces conditions. Preuve concrète : sur janvier–février 2026, le Bitcoin reculait d’environ 24 % tandis qu’Algotoria Classic Stable délivrait environ +49 % brut et Classic Diversified environ +28 % brut — les mouvements directionnels à la baisse sont des conditions favorables, non catastrophiques.

Pourquoi Algotoria, et comment choisir entre Classic Diversified et Classic Stable ?

Algotoria est un Approved Investment Manager agréé aux BVI (certificat IBR/AIM/25/2214), qui mène un programme entièrement systématique long–short en contrats à terme perpétuels sur cryptomonnaies liquides depuis octobre 2023. Quatre propriétés nous distinguent d’un gestionnaire crypto classique :

  • Sans conservation. Chaque client finance un compte géré séparément (Separately Managed Account) à son propre nom chez Binance, OKX ou Bybit. Algotoria ne détient qu’une clé API en négociation uniquement — jamais la conservation, jamais le droit de retrait. Une défaillance d’exchange vous touche ; une défaillance d’Algotoria ne peut pas déplacer vos actifs.
  • Frais de performance uniquement. Zéro frais de gestion, zéro frais d’entrée, sans période de blocage. Nous facturons une commission de surperformance trimestrielle de 25–30 % contre un plus-haut historique glissant — et nous ne facturons rien tant que les pertes antérieures ne sont pas rattrapées. Les cofondateurs gèrent environ 2,47 millions $ de leur propre capital dans les mêmes stratégies, aux mêmes conditions.
  • Vérifiable indépendamment. L’historique de performance en direct est diffusé vers TradeLink Passport via une API d’exchange en lecture seule. Chaque chiffre de ce site est reproductible à partir de données que nous ne contrôlons pas.
  • Modèle opérationnel AI-Native. Les signaux de négociation sont fondés sur des règles et approuvés par le Comité d’investissement ; l’IA n’est pas utilisée dans les décisions de négociation. Mais chaque fonction opérationnelle — conformité, reporting du risque, support investisseur, développement logiciel — passe par des flux assistés par IA sous supervision humaine. Cela maintient une base de coûts légère et soutient structurellement les frais de gestion à 0 %.

Algotoria Classic, la famille en production, propose deux stratégies, toutes deux exécutant le même moteur algorithmique et le même mélange suivi de tendance / contre-tendance — 66 % / 34 % au 31 août 2026, révisé chaque trimestre par le Comité d’investissement dans une fourchette de 50–100 % / 0–50 % — sur 10 à 50 sous-stratégies non corrélées, en BTC, ETH et jusqu’à 40 contrats à terme perpétuels sur altcoins (11 dans le portefeuille actuel).

Algotoria gère aussi une seconde famille de nouvelle génération, Algotoria Spike, encore en pré-production et simulée ; voir Qu’est-ce qu’Algotoria Spike ? ci-dessous.

  • Algotoria Classic Diversified — collatéral : BTC, stablecoins approuvés et RWA, gérés par Algotoria. CAGR brut cible supérieur à 120 % au budget de risque de 35 %, ratio de Calmar cible supérieur à 3,5, budget de risque ajustable entre 15 % et 35 %.
  • Algotoria Classic Stable — le collatéral est constitué de stablecoins approuvés, dont USDT, USDC, RLUSD, OKUSD et USDG. CAGR brut cible supérieur à 90 % au budget de risque de 30 %, ratio de Calmar cible supérieur à 3,0, budget de risque ajustable entre 10 % et 30 %. Pour les stablecoins autres que l’USDT, le compte peut emprunter de l’USDT contre ceux-ci pour ouvrir des positions perpétuelles à marge USDT, et l’USDT emprunté porte intérêt au taux de l’exchange, à la charge du compte ; les stablecoins porteurs de rendement (RLUSD, OKUSD, USDG) rapportent généralement davantage que ce coût. Le collatéral en USDT n’entraîne aucun coût de ce type.

L’allocation minimale est identique pour les deux (50 k$ / 100 k$ / 150 k$ selon le niveau de risque). Toutes deux utilisent la méthode basée sur la NAV pour la commission de surperformance (AMA §1.1.18(a)) ; la méthode USDT isolée (§1.1.18(b)) ne s’applique qu’aux comptes Custom-Collateral. Voir la comparaison côte à côte sur la page Famille Classic avant de choisir.

À quelles pertes maximales dois-je raisonnablement m’attendre ?

Des pertes maximales annuelles typiques de 20–25 % sur Algotoria Classic Stable, de 15–30 % sur Algotoria Classic Diversified. Les rétrotests historiques ont atteint 30 %. Des pertes au-delà de ces fourchettes déclenchent une revue formelle du Comité d’investissement.

Tous les chiffres de perte maximale cités sur ce site — et le budget de risque (auparavant « risque cible » du compte) sélectionné lors de l’onboarding — sont mesurés sur la courbe brute de rendement du compte de négociation, avant déduction de la commission de surperformance trimestrielle d’Algotoria. Les pertes nettes de frais subies par l’investisseur sont par construction plus importantes. Exemple chiffré : pour Algotoria Classic Stable sur 2024-01-01 → 2026-09-30, la perte maximale ajustée est de −24,7 % brut, −30,2 % net d’une commission de 25 %, et −31,3 % net d’une commission de 30 %.

Comment la performance est-elle mesurée ? Pourquoi le tableau de bord de mon exchange affiche-t-il un chiffre différent ?

Des performances quotidiennes pondérées par le temps (TWR) avec capitalisation, calculées à partir du solde de marge non réalisé du portefeuille de référence de chaque stratégie, libellées en USDT et rebasées à 0,00 % au 1ᵉʳ janvier 2024 pour le graphique public. Le TWR est la méthodologie standard de l’industrie qui élimine l’effet de distorsion des mouvements de capitaux (dépôts et retraits) sur la performance en pourcentage. Les tableaux de bord d’exchange (OKX, Binance, Bybit) utilisent des méthodes d’estimation simplifiées qui ne gèrent pas correctement les transferts, de sorte que leur pourcentage principal diffère. Le PnL absolu libellé en dollars sur le tableau de bord de l’exchange reste correct ; seul le pourcentage est affecté.

Voir le FAQ de diligence raisonnable complet pour plus de 50 questions supplémentaires.
Algotoria Limited est un Approved Investment Manager régulé aux Îles Vierges britanniques au titre du Securities and Investment Business Act, 2010. Le contenu de cette page est informatif et ne constitue ni une offre de vente de titres ni un conseil en investissement. Les services sont réservés aux investisseurs qualifiés. Les performances passées ne préjugent pas des performances futures.