Comentario de mercado

La caída cripto de febrero de 2026 y el seguimiento de tendencia

6 de febrero de 2026 · Por Evgenii Voronchikhin

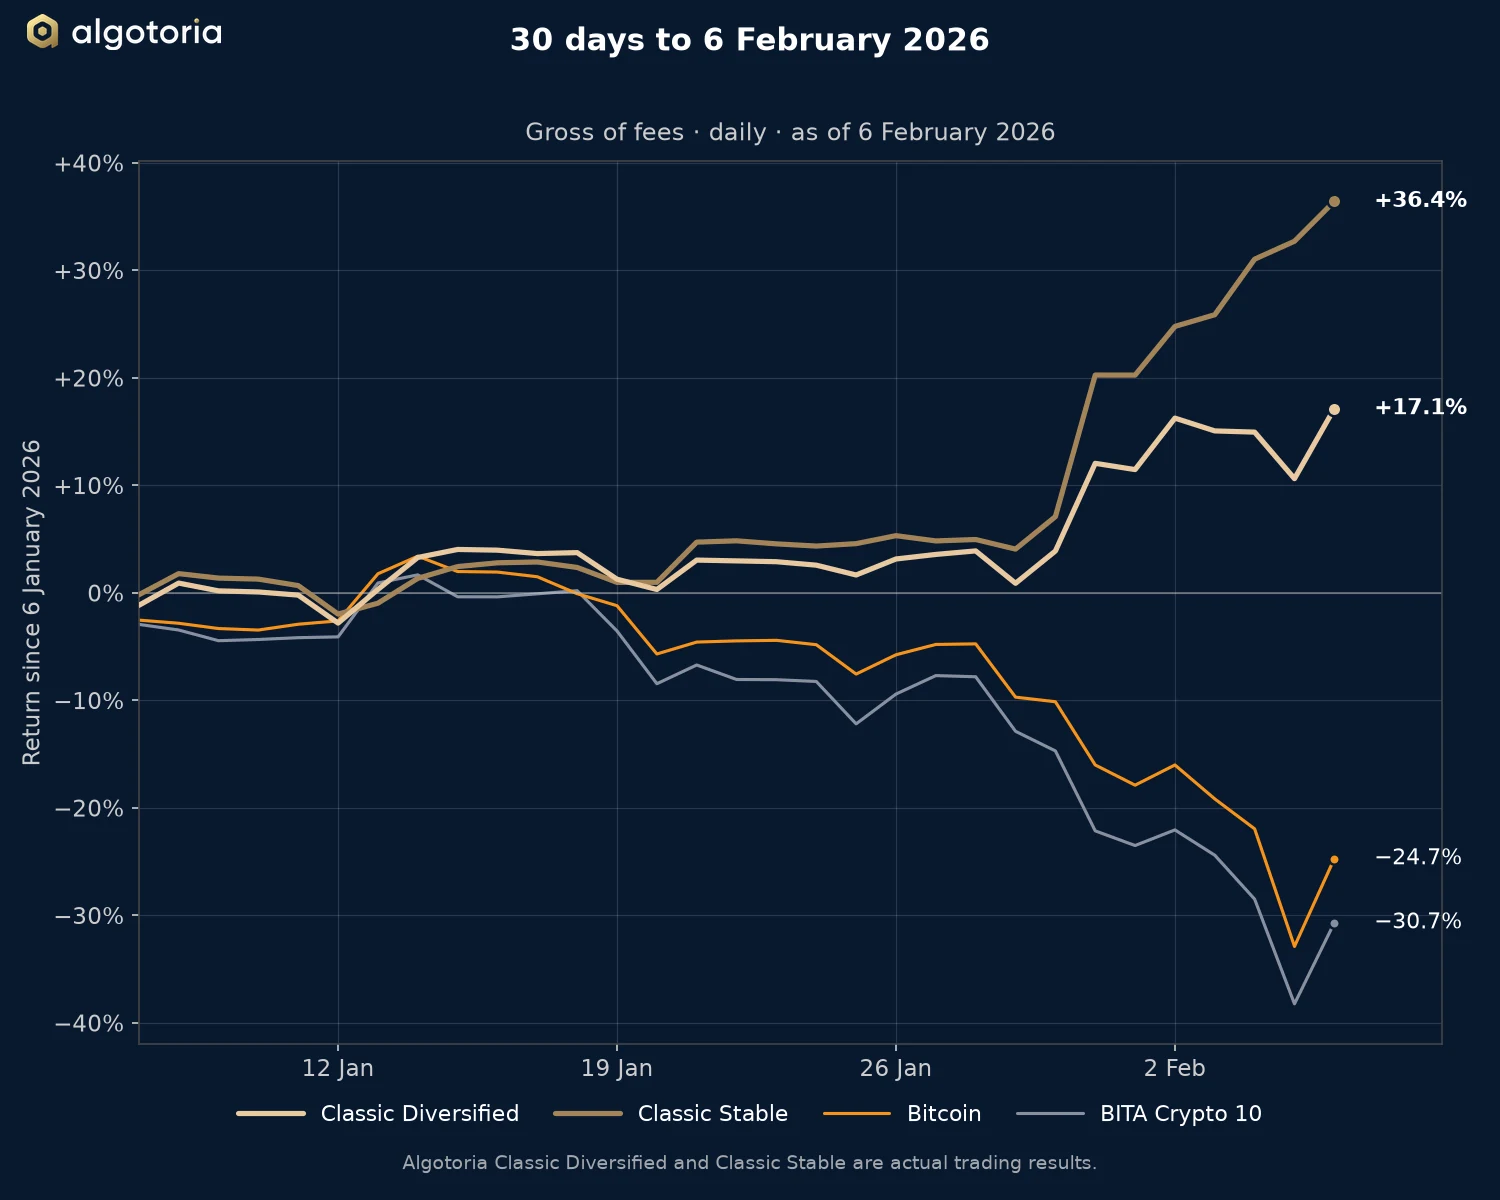
Gráfico de líneas de los 30 días hasta el 6 de febrero de 2026 de Classic Diversified y Classic Stable frente a Bitcoin y BITA Crypto 10.
Rentabilidad desde el 6 de enero de 2026, antes de comisiones, diaria, a 6 de febrero de 2026.

Los criptoactivos cayeron con fuerza en las semanas hasta el 6 de febrero de 2026. Según el equipo de inversión, Bitcoin se situaba casi un 50 % por debajo de sus máximos de los seis meses anteriores.

Qué impulsó la caída

  • Tensión de liquidez. Las criptomonedas son la clase de activo más volátil, por lo que caen primero. El equipo de inversión interpreta la caída como un síntoma de tensión en la economía en general, no como su causa.
  • Debilidad de las tecnológicas y del Nasdaq. Cuando los inversores reducen el riesgo, los criptoactivos les siguen. La idea de que se mueven con independencia de los mercados de renta variable no se sostuvo.
  • Llamadas de margen y liquidaciones. El cierre forzoso de posiciones apalancadas aceleró la caída, y el apalancamiento se redujo con rapidez.
  • Salidas de los ETF. Los fondos cripto registraron salidas netas de capital. Los inversores institucionales se retiraron y el mercado perdió una fuente de apoyo.

La caída no sorprendió al equipo de inversión, y los algoritmos de seguimiento de tendencia respondieron al movimiento según lo diseñado.

Cómo se comportaron las estrategias

Del cierre del 6 de enero al cierre del 6 de febrero de 2026, Classic Stable obtuvo una rentabilidad de +36,42 % y Classic Diversified, de +17,15 %. Bitcoin tuvo una rentabilidad de −24,73 % y el índice BITA Crypto 10, de −30,69 %, en el mismo periodo.

Periodos más largos hasta el 6 de febrero de 2026
Estrategia 12 mesesDesde el 1 de enero de 2024
Classic Diversified +48,26 %+509 %
Classic Stable +63,70 %+434 %
Bitcoin −26,91 %+60 %
BITA Crypto 10 −25,76 %+15 %
Antes de comisiones, serie diaria.

Desde el 1 de enero de 2024, Classic Diversified ha obtenido una rentabilidad de +509 % y Classic Stable, de +434 %, con reinversión y antes de la comisión sobre resultados.

Las estrategias se mantuvieron sistemáticas durante la caída. Los algoritmos de seguimiento de tendencia no dependen de la dirección del mercado. Dependen de que el mercado se mueva, y una venta masiva de este tipo es un movimiento fuerte y direccional.

Empezar

El onboarding habitual toma un día hábil, más el plazo de la transferencia bancaria internacional si financia la cuenta desde fiat.

Iniciar una conversación

Cuéntenos brevemente sobre usted y un cofundador le responderá en un día hábil.

Al enviar el formulario, acepta que podamos contactarle por los medios indicados. No compartimos sus datos con terceros. Solo para inversores cualificados. Conservamos los datos de la consulta 12 meses si no deriva en una relación. Consulte nuestro Aviso de Privacidad en algotoria.com/es/privacy.

¿Cuándo destaca la estrategia y dónde tiene dificultades?

Prospera en regímenes con tendencia y con tendencia volátil — movimientos sostenidos en cualquier dirección, con volatilidad suficiente para que la lógica de entrada y salida capture el rango. Tiene dificultades en regímenes prolongados de baja volatilidad donde las señales no se desarrollan, y en mercados laterales donde los movimientos direccionales se revierten antes de que se activen los take-profit. Las subestrategias de contratendencia y los filtros de volatilidad se añadieron específicamente para atenuar el comportamiento en esas condiciones. Prueba concreta: en enero–febrero de 2026, Bitcoin cayó cerca del 24 % mientras Algotoria Classic Stable obtuvo aproximadamente +49 % bruto y Classic Diversified aproximadamente +28 % bruto — los movimientos direccionales del lado corto son condiciones favorables, no catastróficas.

Por qué Algotoria y cómo elijo entre Classic Diversified y Classic Stable

Algotoria es un Approved Investment Manager regulado en las BVI (certificado IBR/AIM/25/2214) que opera un programa totalmente sistemático long–short en futuros perpetuos de criptomonedas líquidas desde octubre de 2023. Cuatro propiedades nos diferencian de una gestora cripto típica:

  • Sin custodia. Cada cliente financia una cuenta gestionada separadamente (SMA) a su propio nombre en Binance, OKX o Bybit. Algotoria dispone de una clave API solo de negociación — nunca custodia, nunca derechos de retirada. Un fallo del exchange le perjudica a usted; un fallo de Algotoria no puede mover sus activos.
  • Solo comisión sobre resultados. Cero comisión de gestión, cero comisión de entrada, sin periodo de permanencia. Cobramos una comisión sobre resultados trimestral del 25–30 % sobre una cota máxima histórica móvil — y no cobramos nada hasta que se recuperan las pérdidas previas. Los cofundadores mantienen alrededor de 2,47 millones $ de su propio capital en las mismas estrategias y en las mismas condiciones.
  • Verificable de forma independiente. El historial en vivo se transmite a TradeLink Passport mediante una API de exchange de solo lectura. Cada cifra de la página de Documentos es reproducible a partir de datos que no controlamos.
  • Modelo operativo AI-Native. Las señales de negociación se basan en reglas y las aprueba el Comité de Inversiones; la IA no se usa en las decisiones de negociación. Pero cada función operativa — cumplimiento normativo, reporte de riesgo, atención al inversor, desarrollo de software — opera mediante flujos asistidos por IA bajo supervisión humana. Eso mantiene la base de costes ligera y sostiene estructuralmente la comisión de gestión del 0 %.

Algotoria Classic, la familia en producción, ofrece dos estrategias, ambas con el mismo motor algorítmico y el mismo reparto de seguimiento de tendencia / contratendencia — 66 % / 34 % a 31 de agosto de 2026, revisado cada trimestre por el Comité de Inversiones dentro de un rango del 50–100 % / 0–50 % según el régimen de mercado — entre 10 y 50 subestrategias no correlacionadas sobre BTC, ETH y futuros perpetuos de altcoins líquidos (un mandato de hasta 40 instrumentos; 11 en la cartera actual).

Algotoria también gestiona una segunda familia de nueva generación, Algotoria Spike, aún en fase previa a producción y simulada; consulte ¿Qué es Algotoria Spike? más abajo.

  • Algotoria Classic Diversified — colateral: BTC, stablecoins aprobadas y RWA, gestionados por Algotoria. CAGR bruto objetivo superior al 120 % con un presupuesto de riesgo del 35 %, ratio de Calmar objetivo superior a 3,5, presupuesto de riesgo configurable entre el 15 % y el 35 %.
  • Algotoria Classic Stable — el colateral son stablecoins aprobadas, entre ellas USDT, USDC, RLUSD, OKUSD y USDG. CAGR bruto objetivo superior al 90 % con un presupuesto de riesgo del 30 %, ratio de Calmar objetivo superior a 3,0, presupuesto de riesgo configurable entre el 10 % y el 30 %. Para las stablecoins distintas del USDT, la cuenta puede pedir prestado USDT contra ellas para abrir posiciones perpetuas con margen en USDT, y el USDT prestado devenga intereses al tipo del exchange, a cargo de la cuenta; las stablecoins con rendimiento (RLUSD, OKUSD, USDG) suelen rendir más que este coste. El colateral en USDT no conlleva ese coste.

La asignación mínima es la misma para ambas (50 000 $ / 100 000 $ / 150 000 $ por nivel de riesgo). Ambas utilizan el método NAV-based para la comisión sobre resultados (AMA §1.1.18(a)); el método Isolated USDT (§1.1.18(b)) solo se aplica a las cuentas Custom-Collateral. Consulte la comparación en paralelo en la página Familia Classic antes de elegir.

¿Qué pérdidas máximas debería esperar de forma realista?

Pérdidas máximas anuales habituales del 20–25 % en Algotoria Classic Stable y del 15–30 % en Algotoria Classic Diversified. Los back-tests históricos llegaron al 30 %. Las pérdidas máximas por encima de estos rangos activan una revisión formal del Comité de Inversiones.

Todas las cifras de pérdida máxima citadas en este sitio — y el presupuesto de riesgo (anteriormente, «riesgo objetivo» de la cuenta) acordado seleccionado durante el onboarding — se miden sobre la curva de rentabilidad bruta de la cuenta de negociación, antes de descontar la comisión sobre resultados trimestral de Algotoria. Las pérdidas máximas netas de comisiones que experimenta el inversor son mayores por construcción. Ejemplo trabajado: para Algotoria Classic Stable en el periodo 2024-01-01 → 2026-09-30, la pérdida máxima ajustada es −24,7 % bruta, −30,2 % neta de una comisión del 25 % y −31,3 % neta de una comisión del 30 %.

¿Cómo se mide la rentabilidad? ¿Por qué el panel de mi exchange muestra una cifra distinta?

Mediante rentabilidades diarias ponderadas por tiempo (TWR) con capitalización, calculadas a partir del saldo de margen no realizado de la cartera de referencia de cada estrategia, denominadas en USDT y rebasadas al 0,00 % el 1 de enero de 2024 para el gráfico público. La TWR es la metodología estándar del sector que elimina el efecto distorsionador de los movimientos de capital (depósitos y retiradas) sobre la rentabilidad porcentual. Los paneles de los exchanges (OKX, Binance, Bybit) usan métodos de estimación simplificados que no tratan correctamente las transferencias, por lo que su porcentaje principal diferirá. El PnL absoluto denominado en dólares del panel del exchange sigue siendo correcto; solo se ve afectado el porcentaje.

Consulte el FAQ completo de diligencia debida para más de 50 preguntas adicionales.
Algotoria Limited es Approved Investment Manager regulada en las Islas Vírgenes Británicas (BVI) en virtud de la Securities and Investment Business Act, 2010. El contenido de esta página tiene carácter informativo y no constituye una oferta de valores ni asesoramiento de inversión. Los servicios están disponibles únicamente para inversores cualificados. Las rentabilidades pasadas no garantizan rentabilidades futuras.