Rapports de performance

Rapport mensuel de septembre 2026 et du troisième trimestre

2 octobre 2026 · Par Evgenii Voronchikhin

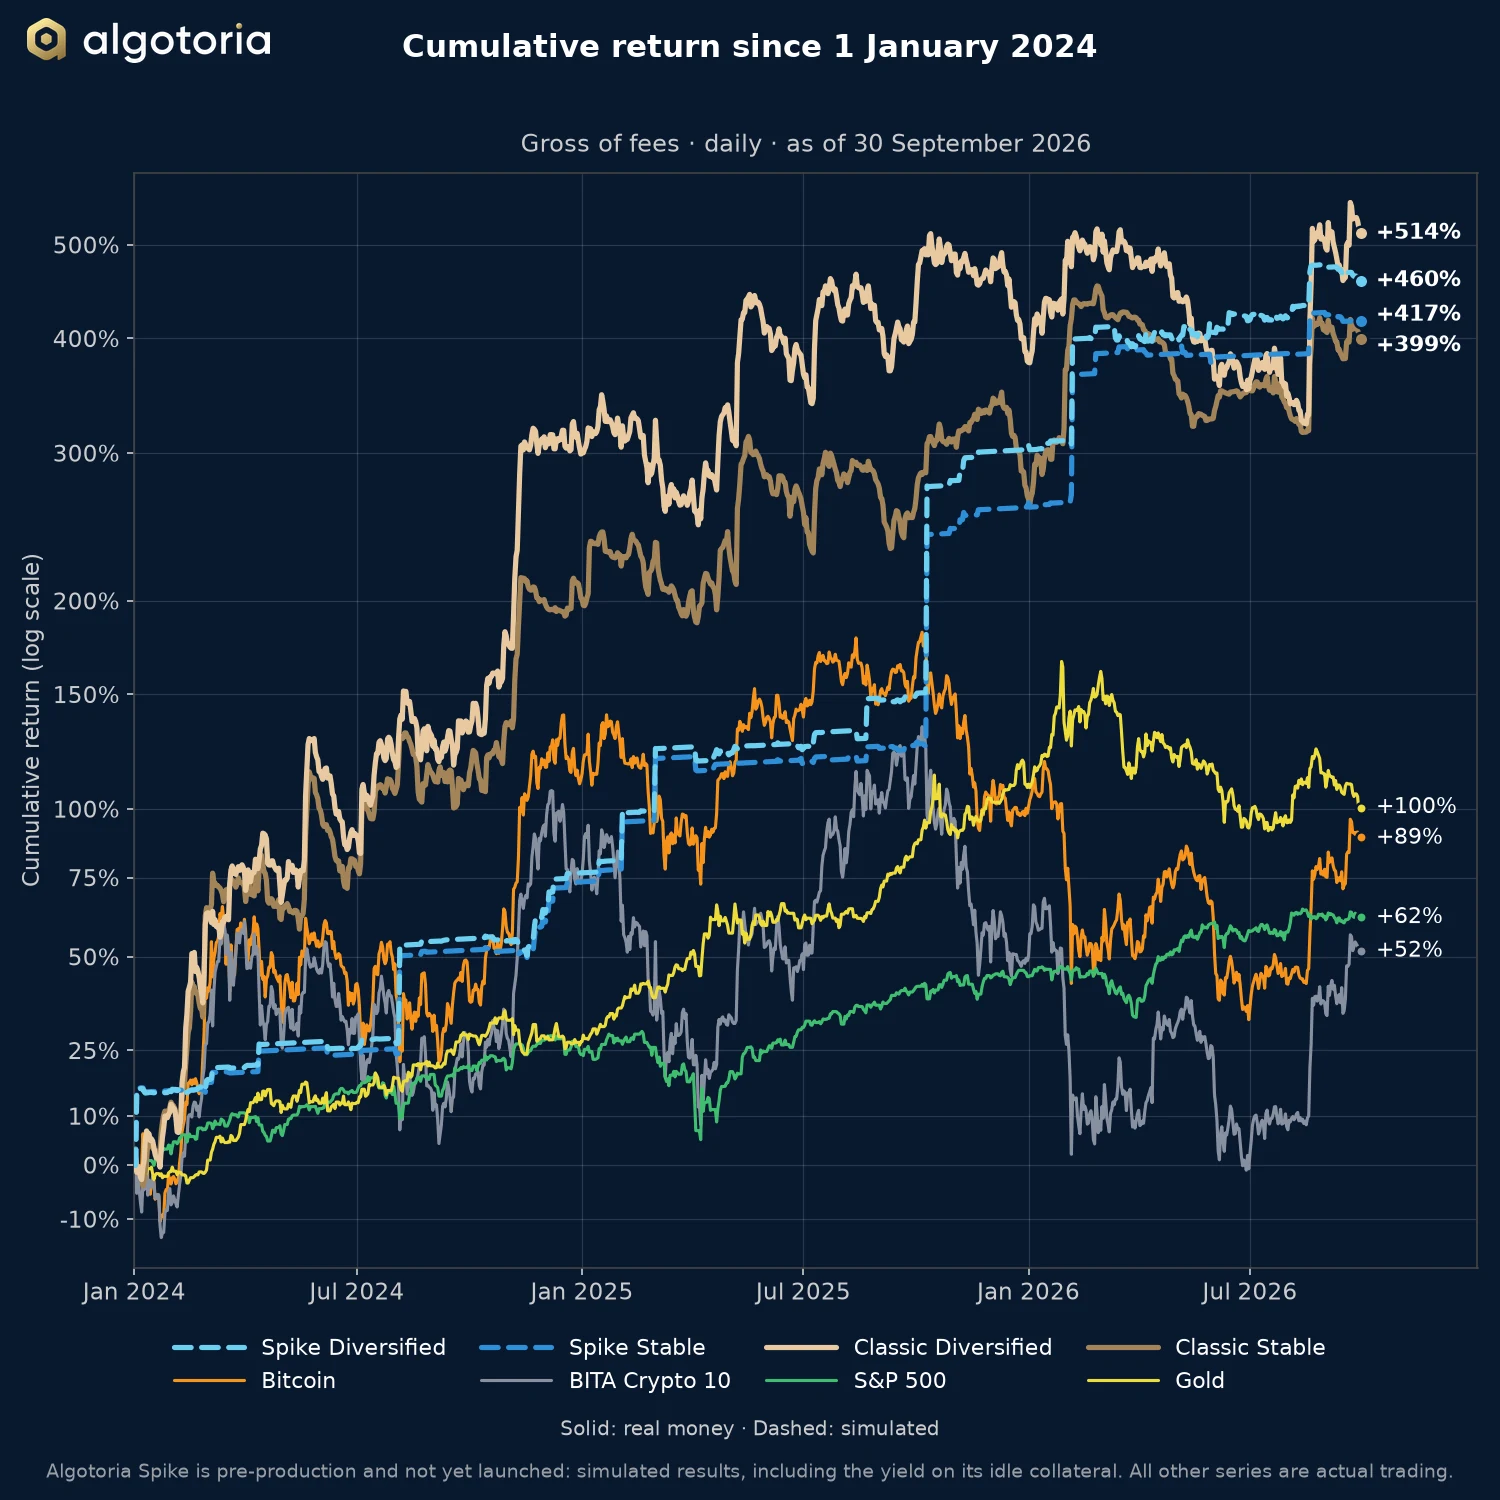
Graphique linéaire de la performance cumulée depuis le 1er janvier 2024 de Spike Diversified, Spike Stable, Classic Diversified et Classic Stable, comparée à Bitcoin, BITA Crypto 10, au S&P 500 et à l’or, au 30 septembre 2026.
Performance cumulée depuis le 1er janvier 2024, avant commissions, au 30 septembre 2026. Échelle logarithmique.

Le troisième trimestre 2026 s’est terminé sur un gain pour les deux stratégies Classic : Classic Diversified a enregistré +35,46 % et Classic Stable +10,40 %. Septembre lui-même a fini proche de zéro, avec Classic Diversified à +1,45 % et Classic Stable à −2,09 %.

Performance

Septembre 2026 et depuis le début de l’année
SeptembreDepuis le début de l’année
BrutNet 25 %BrutNet 25 %
Spike Diversified (simulé) −3,03 %−3,03 %+39,00 %+18,70 %
Spike Stable (simulé) −1,71 %−1,71 %+43,55 %+21,72 %
Classic Diversified +1,45 %+1,45 %+28,33 %+24,54 %
Classic Stable −2,09 %−2,09 %+35,67 %+25,21 %
Périodes plus longues
12 moisDepuis le 1er janvier 2024
BrutNet 25 %Brut
Spike Diversified (simulé) +124,89 %+87,59 %+460 %
Spike Stable (simulé) +128,43 %+92,65 %+417 %
Classic Diversified +18,93 %+13,22 %+514 %
Classic Stable +39,10 %+28,37 %+399 %
Performances au 30 septembre 2026. Spike Diversified et Spike Stable sont simulées.

Commentaire du gérant de portefeuille

Le troisième trimestre s’est terminé sur un gain pour les deux stratégies Classic. Le deuxième trimestre avait été une perte pour les deux. Depuis le 1er janvier 2024, aucune des deux stratégies Classic n’a enregistré deux trimestres négatifs consécutifs, que ce soit en chiffres bruts ou nets de 25 %, et le troisième trimestre a maintenu ce schéma.

Trois mois différents

Juillet a prolongé le marché latéral. Bitcoin a évolué dans une fourchette étroite de 60 000–66 000 $ pendant tout le mois, et l’indice de volatilité est resté proche de ses plus bas depuis plusieurs années. C’est l’environnement le plus difficile pour les algorithmes de suivi de tendance. Classic Diversified a enregistré −1,39 % et Classic Stable −3,36 %.

Août a apporté l’impulsion. Le 19 août, le marché est sorti de sa fourchette de plusieurs mois, et environ 3 milliards $ de positions courtes ont été liquidés en une journée. Les rachats d’obligations par le Trésor américain, un dollar plus faible et les attentes autour du CLARITY Act, le projet de loi américain sur la réglementation des crypto-actifs, ont soutenu le mouvement. Les algorithmes l’ont capté : Classic Diversified a enregistré +35,40 % et Classic Stable +16,68 %.

Septembre a apporté des mouvements brusques dans les deux sens. Le 15 septembre, le Sénat américain n’a pas fait avancer le CLARITY Act, par 49 voix contre 50. Le 16 septembre, la Réserve fédérale a relevé son taux de 25 points de base, la première hausse en trois ans. Bitcoin a reculé vers 75 000 $, puis s’est brusquement retourné jusqu’à un plus haut de huit mois proche de 87 000 $, aidé par la plus forte entrée hebdomadaire de l’année dans les ETF spot, soit environ 2,4 milliards $. Même le piratage de 387 millions $ de la plateforme Bitget n’a pas arrêté le rebond. Les retournements fréquents sans tendance durable sont un environnement délicat pour les systèmes de suivi de tendance, et septembre a donc fini proche de zéro : Classic Stable a enregistré −2,09 % et Classic Diversified +1,45 %, aidé par le bitcoin de son collatéral.

Collatéral

Algotoria a augmenté la part de bitcoin du collatéral de Classic Diversified durant la baisse du printemps et de l’été. Au troisième trimestre, cela a ajouté de façon sensible à la performance des algorithmes. Après la dernière hausse, près de 83 000 $, l’algorithme de gestion du collatéral a ramené la part de bitcoin à 30 %, ce qui a verrouillé une partie du gain.

Les douze mois et Spike

L’horizon plus long compte davantage que n’importe quel trimestre isolé. Sur les douze mois jusqu’au 30 septembre 2026, le marché des cryptomonnaies a connu une chute de plus de 50 %, une phase latérale de plusieurs mois et un net rebond. Sur la même période, Classic Stable a enregistré +39,10 % et Classic Diversified +18,93 %, contre −26,68 % pour Bitcoin et −27,75 % pour BITA Crypto 10. Ces chiffres sont avant commission de surperformance.

Le rapport présente aussi Spike, la stratégie de capture de pics, nouvelle et fondée sur des réseaux de neurones. Sur douze mois, Spike Diversified simulée a enregistré +124,89 % et Spike Stable +128,43 %. Ce sont des simulations en test prospectif, non des performances de fonds clients. L’issue du test décidera de l’ajout de Spike aux portefeuilles clients.

Le quatrième trimestre

La volatilité est revenue sur le marché, et c’est la condition principale pour les algorithmes. Au quatrième trimestre, l’équipe d’investissement surveille les prochaines décisions de la Réserve fédérale, le niveau des rendements des bons du Trésor américain à long terme et l’avenir de la réglementation des crypto-actifs aux États-Unis après l’enlisement du CLARITY Act. Chacun de ces éléments peut produire un fort mouvement directionnel, et les algorithmes Classic peuvent prendre des positions longues et courtes. Parallèlement, l’équipe continue d’élargir le portefeuille avec des algorithmes de contre-tendance et uniquement longs.

Commencer

L’onboarding typique prend un jour ouvré, plus le délai du virement bancaire international si vous financez le compte depuis des fonds fiat.

Démarrer une conversation

Parlez-nous brièvement de vous, et un cofondateur vous répondra sous un jour ouvré.

En soumettant ce formulaire, vous acceptez que nous vous contactions aux coordonnées indiquées. Nous ne partageons pas vos données avec des tiers. Réservé aux investisseurs qualifiés. Nous conservons les données de la demande 12 mois si elle n’aboutit pas à une relation. Voir notre avis de confidentialité : algotoria.com/fr/privacy.

Comment la performance est-elle mesurée ? Pourquoi le tableau de bord de mon exchange affiche-t-il un chiffre différent ?

Des performances quotidiennes pondérées par le temps (TWR) avec capitalisation, calculées à partir du solde de marge non réalisé du portefeuille de référence de chaque stratégie, libellées en USDT et rebasées à 0,00 % au 1ᵉʳ janvier 2024 pour le graphique public. Le TWR est la méthodologie standard de l’industrie qui élimine l’effet de distorsion des mouvements de capitaux (dépôts et retraits) sur la performance en pourcentage. Les tableaux de bord d’exchange (OKX, Binance, Bybit) utilisent des méthodes d’estimation simplifiées qui ne gèrent pas correctement les transferts, de sorte que leur pourcentage principal diffère. Le PnL absolu libellé en dollars sur le tableau de bord de l’exchange reste correct ; seul le pourcentage est affecté.

Quelle est la structure des frais, et comment fonctionne le plus-haut historique ?

Zéro frais de gestion, zéro frais d’entrée. Une commission de surperformance trimestrielle de 25–30 % (par paliers selon la taille de l’allocation) sur les Net Trading Profits au-dessus d’un plus-haut historique glissant. Formule : P = E − MAX(B, HW) − I, où E est le solde de clôture, B le solde d’ouverture, HW le plus-haut historique glissant, et I les flux nets entrants/sortants. Si le compte tombe sous le HWM, aucun frais n’est prélevé tant que le déficit n’est pas entièrement rattrapé par des gains de négociation. Les reprises (clawbacks) ne sont explicitement pas appliquées. Classic Diversified et Classic Stable utilisent toutes deux la variante basée sur la NAV (AMA §1.1.18(a)) ; la variante USDT isolée (§1.1.18(b)) ne s’applique qu’aux comptes Custom-Collateral. Les paliers de frais sont documentés dans l’Exhibit 1 du contrat de gestion d’actifs.

Comment vérifier indépendamment l’historique de performance en direct ?

Via TradeLink Passport, qui diffuse le portefeuille de référence de chaque stratégie au travers d’une API d’exchange en lecture seule. Les liens vers les portefeuilles Classic Diversified et Classic Stable se trouvent sur les pages Classic Diversified et Classic Stable. Sur demande, Algotoria fournira en outre des clés API en lecture seule à votre auditeur ou plateforme de vérification désigné, donnant un accès direct à l’historique complet des transactions et à la série quotidienne de performance sur les comptes d’exchange sous-jacents — vous pouvez ainsi reconstruire et vérifier chaque métrique publiée sans vous appuyer sur des rapports produits par la firme.

À quelles pertes maximales dois-je raisonnablement m’attendre ?

Des pertes maximales annuelles typiques de 20–25 % sur Algotoria Classic Stable, de 15–30 % sur Algotoria Classic Diversified. Les rétrotests historiques ont atteint 30 %. Des pertes au-delà de ces fourchettes déclenchent une revue formelle du Comité d’investissement.

Tous les chiffres de perte maximale cités sur ce site — et le budget de risque (auparavant « risque cible » du compte) sélectionné lors de l’onboarding — sont mesurés sur la courbe brute de rendement du compte de négociation, avant déduction de la commission de surperformance trimestrielle d’Algotoria. Les pertes nettes de frais subies par l’investisseur sont par construction plus importantes. Exemple chiffré : pour Algotoria Classic Stable sur 2024-01-01 → 2026-09-30, la perte maximale ajustée est de −24,7 % brut, −30,2 % net d’une commission de 25 %, et −31,3 % net d’une commission de 30 %.

Pourquoi les résultats d’Algotoria Spike sont-ils simulés, et qu’est-ce que cela signifie ?

Aucune des deux stratégies Algotoria Spike n’a encore géré de capitaux clients. Leurs historiques sont des rejeux du signal d’Algotoria Spike, généré en walk-forward, à travers le moteur de négociation de production sur des bougies d’exchanges ; ils montrent donc comment la conception se serait comportée, et non ce qu’un investisseur a gagné.

Une simulation n’est pas un historique : les résultats futurs seront différents, souvent de façon significative, et tout le capital engagé peut être perdu. La règle de collatéral d’Algotoria Spike Diversified a été choisie sur des données de la fenêtre de simulation ; ses chiffres sont donc une hypothèse. Seule Algotoria Classic dispose d’un historique en argent réel. Lisez l’Avertissement de risque avant d’allouer du capital.

Voir le FAQ de diligence raisonnable complet pour plus de 50 questions supplémentaires.
Algotoria Limited est un Approved Investment Manager régulé aux Îles Vierges britanniques au titre du Securities and Investment Business Act, 2010. Le contenu de cette page est informatif et ne constitue ni une offre de vente de titres ni un conseil en investissement. Les services sont réservés aux investisseurs qualifiés. Les performances passées ne préjugent pas des performances futures.