Отчёты о результатах

Ежемесячный отчёт за сентябрь 2026 года и третий квартал

2 октября 2026 · Автор: Evgenii Voronchikhin

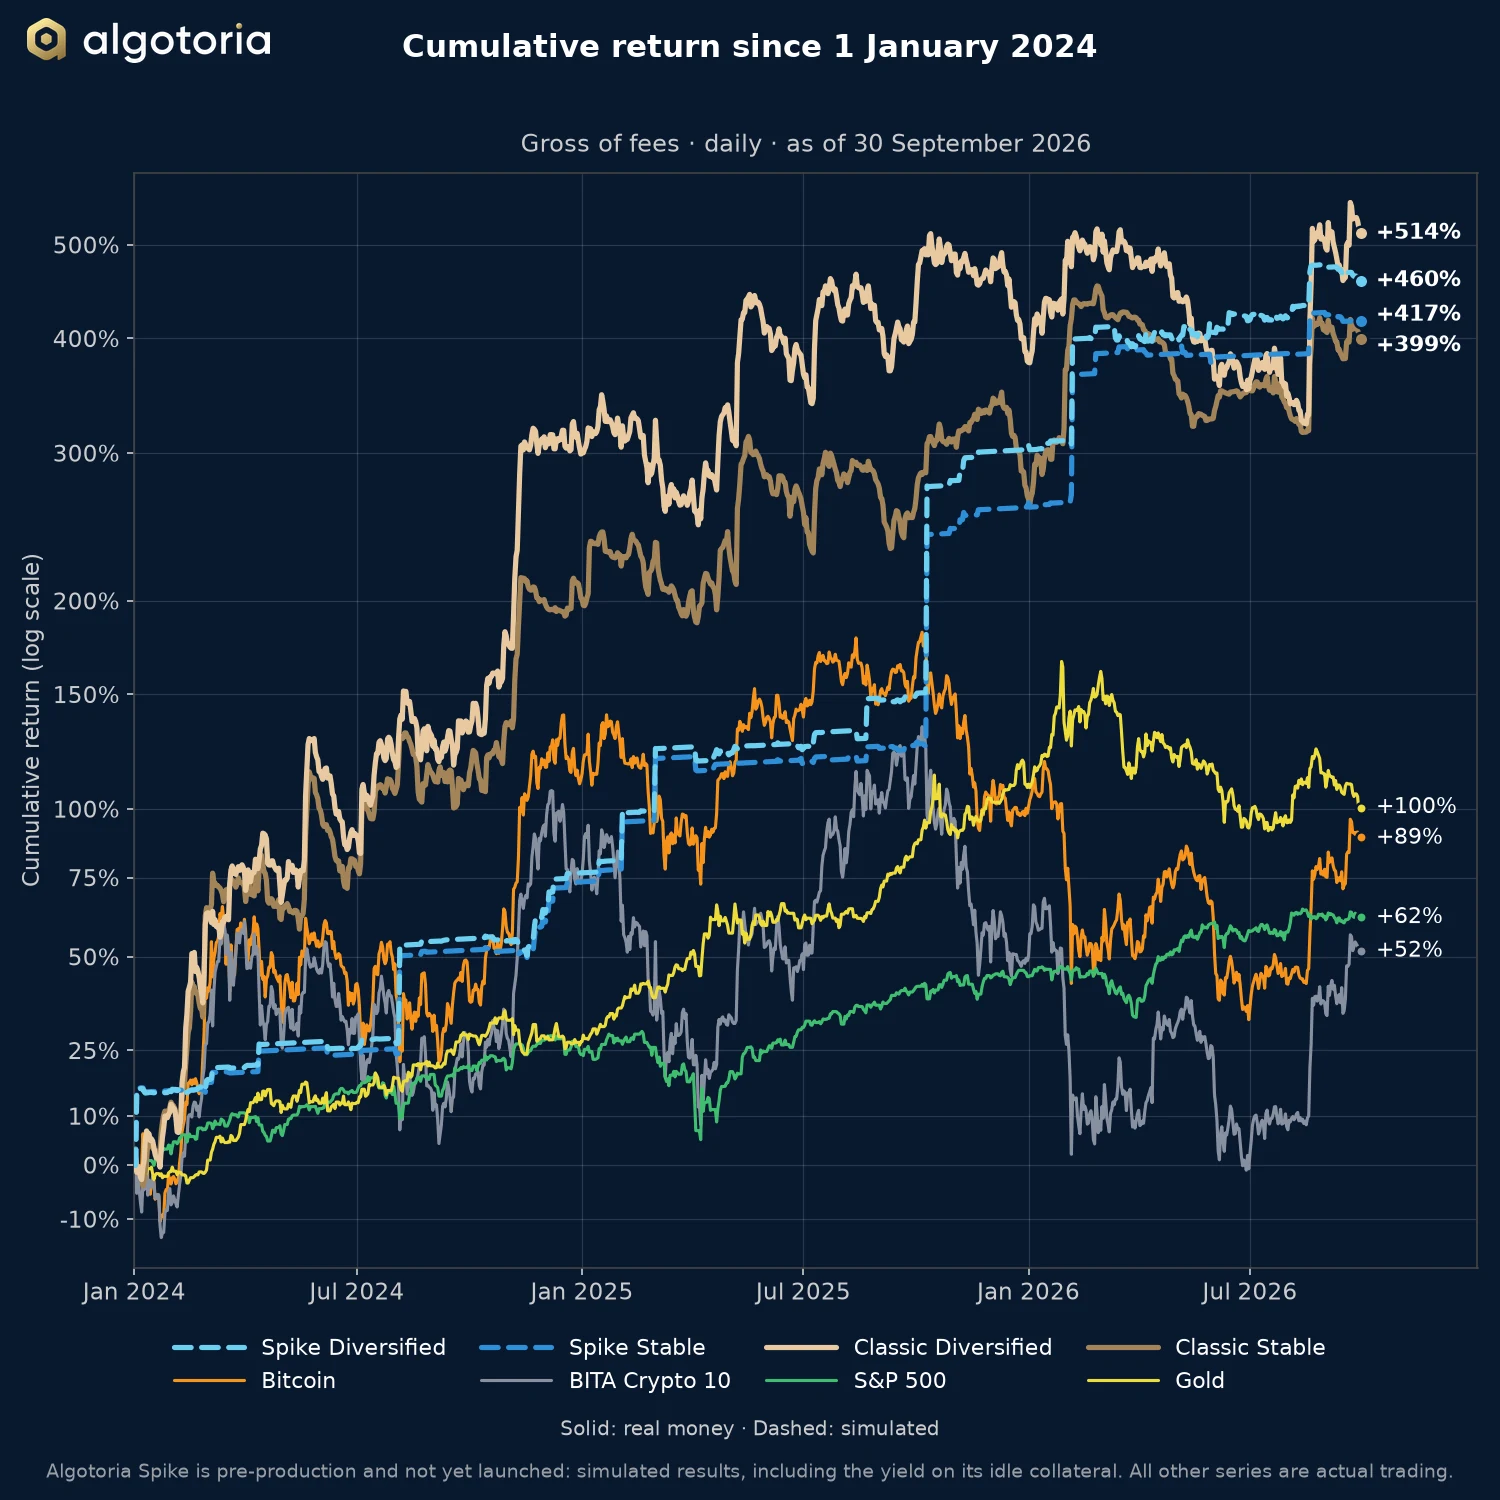
График накопленной доходности с 1 января 2024 года для Spike Diversified, Spike Stable, Classic Diversified и Classic Stable в сравнении с Bitcoin, BITA Crypto 10, S&P 500 и золотом на 30 сентября 2026 года.
Накопленная доходность с 1 января 2024 года до комиссий на 30 сентября 2026 года. Логарифмическая шкала.

Третий квартал 2026 года завершился прибылью для обеих стратегий Classic: доходность Classic Diversified составила +35,46%, Classic Stable — +10,40%. Сам сентябрь закончился около нуля: Classic Diversified — +1,45%, Classic Stable — −2,09%.

Результаты

Сентябрь 2026 года и с начала года
СентябрьС начала года
До комиссийПосле комиссии 25%До комиссийПосле комиссии 25%
Spike Diversified (симуляция) −3,03%−3,03%+39,00%+18,70%
Spike Stable (симуляция) −1,71%−1,71%+43,55%+21,72%
Classic Diversified +1,45%+1,45%+28,33%+24,54%
Classic Stable −2,09%−2,09%+35,67%+25,21%
Более длинные периоды
12 месяцевС 1 января 2024 года
До комиссийПосле комиссии 25%До комиссий
Spike Diversified (симуляция) +124,89%+87,59%+460%
Spike Stable (симуляция) +128,43%+92,65%+417%
Classic Diversified +18,93%+13,22%+514%
Classic Stable +39,10%+28,37%+399%
Доходность на 30 сентября 2026 года. Spike Diversified и Spike Stable — симуляции.

Комментарий управляющего портфелем

Третий квартал завершился прибылью для обеих стратегий Classic. Второй квартал был убыточным для обеих. С 1 января 2024 года ни у одной из стратегий Classic не было двух отрицательных кварталов подряд, ни по цифрам до комиссий, ни по цифрам после комиссии 25%. Третий квартал сохранил эту закономерность.

Три разных месяца

Июль продолжил боковой рынок. Биткоин весь месяц торговался в узком диапазоне $60 000–66 000, а индекс волатильности оставался вблизи многолетних минимумов. Это самая трудная среда для трендовых алгоритмов. Доходность Classic Diversified составила −1,39%, Classic Stable — −3,36%.

Август принёс импульс. 19 августа рынок вышел из многомесячного диапазона, и за сутки было ликвидировано около $3 млрд коротких позиций. Движение поддержали выкуп облигаций Казначейством США, ослабление доллара и ожидания по CLARITY Act, законопроекту США о регулировании криптоактивов. Алгоритмы захватили это движение: доходность Classic Diversified составила +35,40%, Classic Stable — +16,68%.

Сентябрь принёс резкие движения в обе стороны. 15 сентября Сенат США не смог продвинуть CLARITY Act: 49 голосов против 50. 16 сентября Федеральная резервная система повысила ставку на 25 базисных пунктов, впервые за три года. Биткоин опустился к $75 000, затем резко развернулся и вышел на восьмимесячный максимум около $87 000. Этому помог крупнейший с начала года недельный приток в спотовые ETF, около $2,4 млрд. Даже взлом биржи Bitget на $387 млн не остановил отскок. Частые развороты без устойчивого тренда — неудобная среда для трендовых систем, поэтому сентябрь завершился около нуля: доходность Classic Stable составила −2,09%, Classic Diversified — +1,45%, чему помог биткоин в обеспечении.

Обеспечение

Algotoria увеличивала долю биткоина в обеспечении Classic Diversified во время снижения весной и летом. В третьем квартале это заметно добавило к доходности алгоритмов. После последнего роста, около $83 000, алгоритм управления обеспечением сократил долю биткоина до 30%, что зафиксировало часть прибыли.

Двенадцать месяцев и Spike

Более длинный горизонт важнее любого отдельного квартала. За двенадцать месяцев до 30 сентября 2026 года крипторынок прошёл через падение более чем на 50%, многомесячный боковой период и резкое восстановление. За тот же период доходность Classic Stable составила +39,10%, Classic Diversified — +18,93%, биткоина — −26,68%, BITA Crypto 10 — −27,75%. Эти цифры приведены до комиссии за результат.

В отчёте также показан Spike (стратегия захвата всплесков) — новая стратегия на основе нейросетей. За двенадцать месяцев доходность симулированного Spike Diversified составила +124,89%, Spike Stable — +128,43%. Это симуляции на форвардной проверке, а не доходность клиентских средств. Итог проверки решит, будет ли Spike добавлен в клиентские портфели.

Четвёртый квартал

Волатильность вернулась на рынок, и это главное условие для алгоритмов. В четвёртом квартале инвестиционная команда следит за следующими шагами Федеральной резервной системы, уровнем доходности долгосрочных казначейских облигаций США и будущим регулирования криптоактивов в США после остановки CLARITY Act. Каждый из этих факторов может дать сильное направленное движение, а алгоритмы Classic могут открывать и длинные, и короткие позиции. Параллельно команда продолжает расширять портфель контртрендовыми алгоритмами и алгоритмами только в лонг.

Начать

Подключение обычно занимает один рабочий день, плюс международный банковский перевод, если счёт пополняется из фиатных денег.

Начать разговор

Расскажите немного о себе — сооснователь ответит в течение одного рабочего дня.

Отправляя форму, вы соглашаетесь, что мы можем связаться с вами по указанным контактам. Данные третьим лицам не передаём. Только для квалифицированных инвесторов. Если обращение не перейдёт в сотрудничество, мы храним его данные 12 месяцев. Политика конфиденциальности: algotoria.com/ru/privacy.

Как измеряется доходность? Почему в личном кабинете биржи другая цифра?

Мы считаем дневную доходность, взвешенную по времени (TWR), с капитализацией. Основа расчёта — нереализованный маржинальный баланс эталонного портфеля каждой стратегии в USDT. Для публичного графика ряд приведён к 0,00% на 1 января 2024 года. TWR — отраслевой стандарт: он убирает искажение процентной доходности от движения капитала, то есть депозитов и выводов. Личные кабинеты бирж (OKX, Binance, Bybit) используют упрощённые методы, которые некорректно учитывают переводы, поэтому процент в заголовке будет отличаться. Абсолютная прибыль или убыток в долларах в кабинете биржи верны; искажается только процент.

Как устроена комиссия и как работает исторический максимум (HWM)?

Комиссия за управление — 0%, входная комиссия — 0%. Квартальная комиссия за результат — 25–30%, ставка зависит от размера вложения. Она начисляется на чистую торговую прибыль (Net Trading Profit) сверх скользящего исторического максимума (HWM). Формула: P = E − MAX(B, HW) − I, где E — конечный баланс, B — начальный баланс, HW — скользящий исторический максимум (HWM), I — чистый приток или отток средств. Если счёт опускается ниже HWM, комиссия не начисляется, пока торговая прибыль не покроет разрыв. Возврат уже уплаченных комиссий (clawback) не предусмотрен. Classic Diversified и Classic Stable используют метод на основе NAV (AMA § 1.1.18(a)); изолированный метод по USDT (§ 1.1.18(b)) применяется только к счетам Custom-Collateral. Шкала комиссии приведена в приложении Exhibit 1 к AMA.

Как независимо проверить реальный трек-рекорд?

Через TradeLink Passport: он транслирует эталонный портфель каждой стратегии через биржевой API только для чтения. Ссылки на портфели Classic Diversified и Classic Stable — на страницах Classic Diversified и Classic Stable. По запросу Algotoria дополнительно выдаст API-ключи только для чтения назначенному аудитору или платформе верификации. Они получат прямой доступ к полной истории сделок и ряду дневной доходности на биржевых счетах. Так вы сможете восстановить и проверить каждое опубликованное число, не опираясь на отчёты фирмы.

Каких просадок реально ожидать?

Типичные годовые просадки — 20–25% у Algotoria Classic Stable и 15–30% у Algotoria Classic Diversified. В исторических бэктестах они доходили до 30%. Просадка за пределами этого диапазона запускает формальный пересмотр в Инвестиционном комитете.

Все просадки на сайте, как и риск-бюджет, согласованный при подключении, измеряются по кривой до комиссий торгового счёта, то есть до удержания квартальной комиссии Algotoria. Просадка после комиссий, которую увидит инвестор, по определению больше. Пример: у Algotoria Classic Stable за период с 1 января 2024 по 30 сентября 2026 скорректированная максимальная просадка составила −24,7% до комиссий, −30,2% после комиссии 25% и −31,3% после комиссии 30%.

Почему результаты Algotoria Spike — симуляция и что это значит?

Ни одна из стратегий Algotoria Spike пока не управляла деньгами клиентов. Их результаты — это воспроизведение сигнала Algotoria Spike, полученного методом walk-forward, на производственном торговом движке по биржевым свечам, поэтому они показывают, как повела бы себя стратегия, а не то, что заработал бы инвестор.

Симуляция — не торговая история: будущие результаты будут отличаться, часто существенно; весь вложенный капитал может быть потерян. Правило обеспечения Algotoria Spike Diversified выбрано на данных внутри периода симуляции, поэтому его показатели — гипотеза. Трек на реальные деньги есть только у Algotoria Classic. Прежде чем инвестировать, ознакомьтесь с Уведомлением о рисках.

Ещё 50+ вопросов — в полном списке вопросов для дью-дилидженса.
Algotoria Limited — Approved Investment Manager, регулируемый на БВО по Securities and Investment Business Act 2010. Информация на этой странице носит ознакомительный характер и не является предложением ценных бумаг или инвестиционным советом. Услуги доступны только квалифицированным инвесторам. Прошлая доходность не гарантирует будущих результатов.