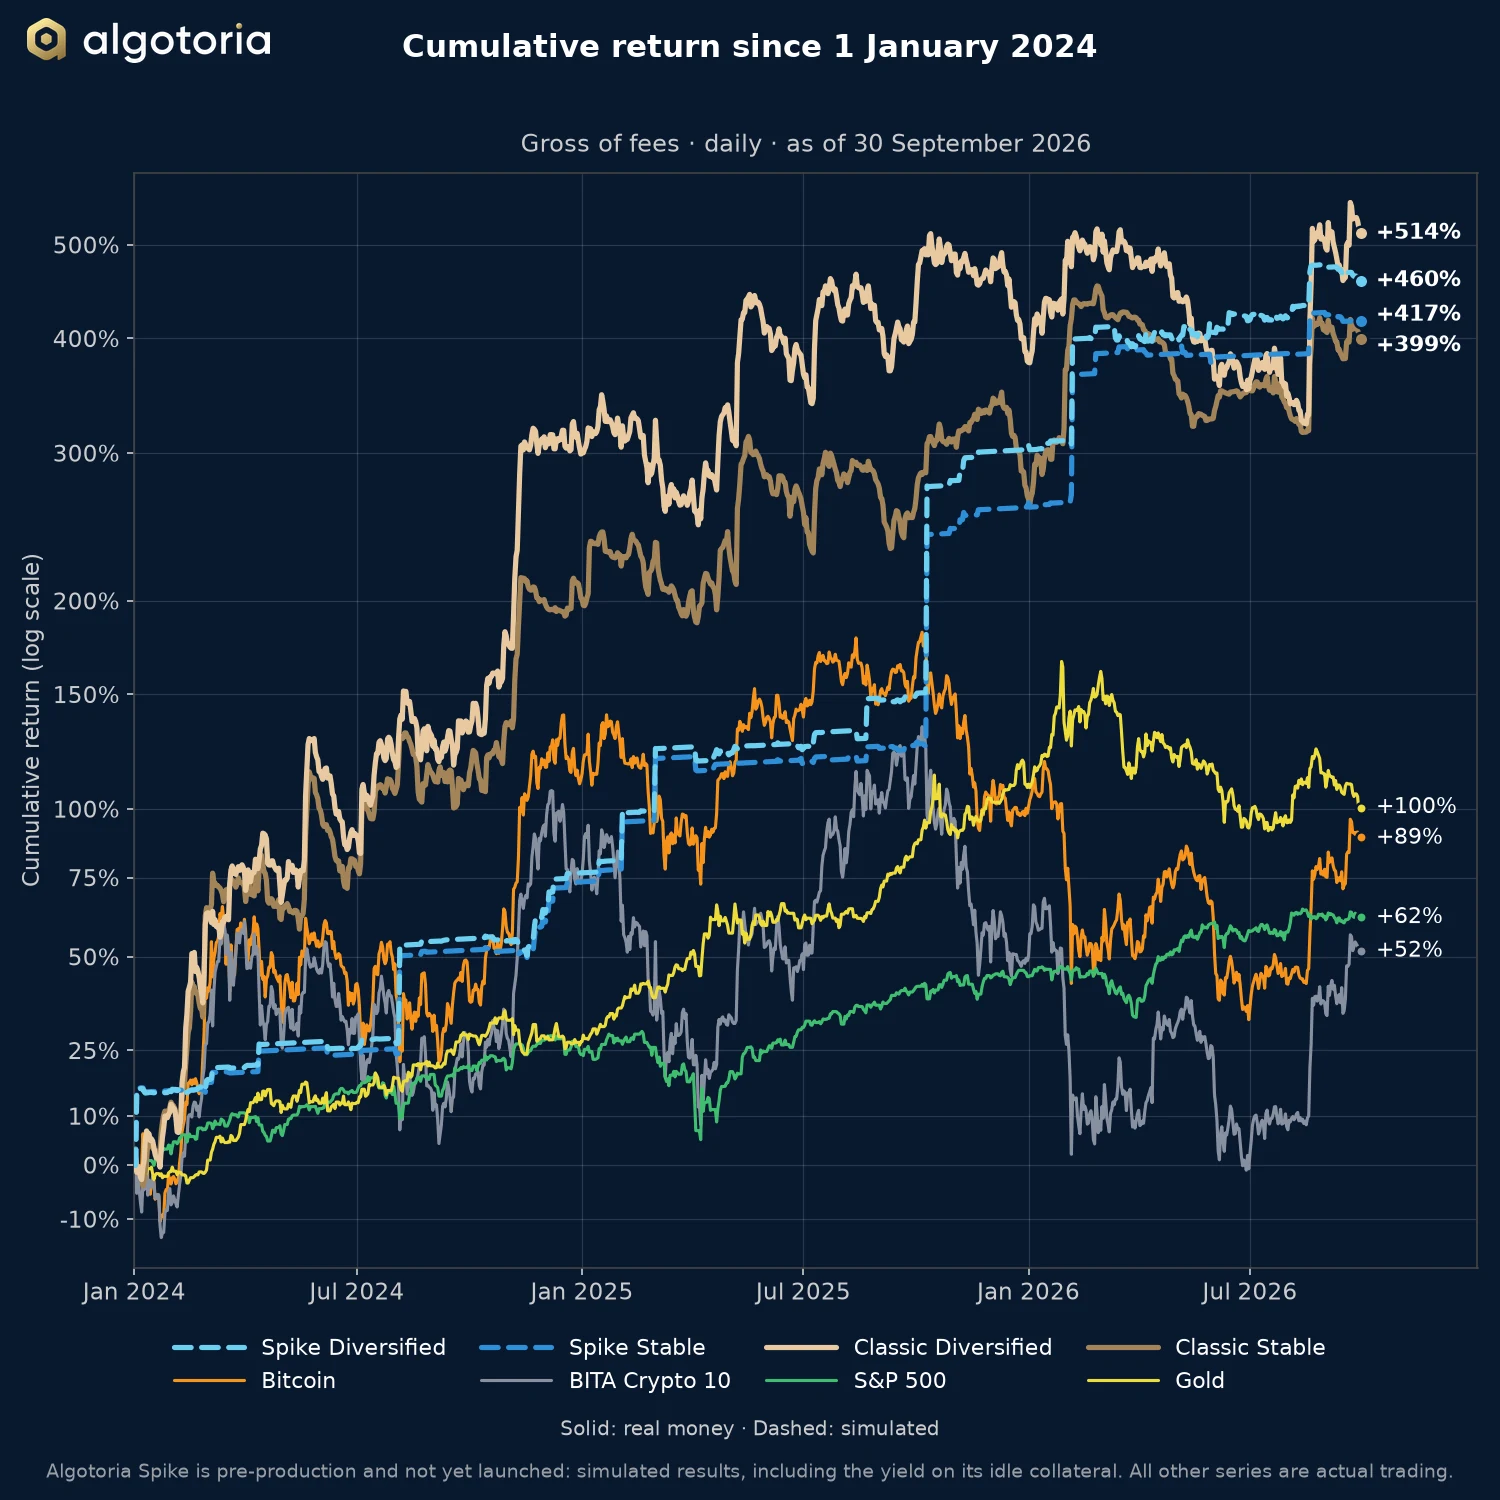
El tercer trimestre de 2026 terminó con beneficios para las dos estrategias Classic: Classic Diversified obtuvo una rentabilidad de +35,46 % y Classic Stable, de +10,40 %. El propio septiembre terminó cerca de cero, con Classic Diversified en +1,45 % y Classic Stable en −2,09 %.
Rentabilidad
| Septiembre | Acumulado del año | |||
|---|---|---|---|---|
| Bruta | Neta 25 % | Bruta | Neta 25 % | |
| Spike Diversified (simulado) | −3,03 % | −3,03 % | +39,00 % | +18,70 % |
| Spike Stable (simulado) | −1,71 % | −1,71 % | +43,55 % | +21,72 % |
| Classic Diversified | +1,45 % | +1,45 % | +28,33 % | +24,54 % |
| Classic Stable | −2,09 % | −2,09 % | +35,67 % | +25,21 % |
| 12 meses | Desde el 1 de enero de 2024 | ||
|---|---|---|---|
| Bruta | Neta 25 % | Bruta | |
| Spike Diversified (simulado) | +124,89 % | +87,59 % | +460 % |
| Spike Stable (simulado) | +128,43 % | +92,65 % | +417 % |
| Classic Diversified | +18,93 % | +13,22 % | +514 % |
| Classic Stable | +39,10 % | +28,37 % | +399 % |
Comentario del gestor de carteras
El tercer trimestre terminó con beneficios para las dos estrategias Classic. El segundo trimestre había sido de pérdidas para ambas. Desde el 1 de enero de 2024, ninguna de las dos estrategias Classic ha registrado dos trimestres negativos seguidos, ni en cifras brutas ni en cifras netas del 25 %, y el tercer trimestre mantuvo ese patrón.
Tres meses distintos
Julio continuó el mercado lateral. Bitcoin cotizó en un rango estrecho de 60 000–66 000 $ durante todo el mes, y el índice de volatilidad se mantuvo cerca de mínimos de varios años. Este es el entorno más difícil para los algoritmos de seguimiento de tendencia. Classic Diversified obtuvo una rentabilidad de −1,39 % y Classic Stable, de −3,36 %.
Agosto trajo el impulso. El 19 de agosto el mercado rompió su rango de varios meses, y en el plazo de un día se liquidaron unos 3000 millones $ en posiciones cortas. Las recompras de bonos del Tesoro de EE. UU., un dólar más débil y las expectativas sobre la CLARITY Act, el proyecto de ley estadounidense sobre los criptoactivos, respaldaron el movimiento. Los algoritmos lo captaron: Classic Diversified obtuvo una rentabilidad de +35,40 % y Classic Stable, de +16,68 %.
Septiembre trajo movimientos bruscos en ambos sentidos. El 15 de septiembre el Senado de EE. UU. no logró hacer avanzar la CLARITY Act, con 49 votos frente a 50. El 16 de septiembre la Reserva Federal subió su tipo de interés en 25 puntos básicos, la primera subida en tres años. Bitcoin cayó hacia los 75 000 $ y después se revirtió bruscamente hasta un máximo de ocho meses cercano a los 87 000 $. Le ayudó la mayor entrada semanal de capital del año en los ETF al contado, de unos 2400 millones $. Ni siquiera el ataque informático de 387 millones $ al exchange Bitget detuvo el rebote. Las reversiones frecuentes sin una tendencia sostenida son un entorno incómodo para los sistemas de seguimiento de tendencia, por lo que septiembre terminó cerca de cero: Classic Stable obtuvo una rentabilidad de −2,09 % y Classic Diversified, de +1,45 %, con la ayuda del bitcoin de su colateral.
Colateral
Algotoria aumentó la proporción de bitcoin del colateral de Classic Diversified durante el descenso de la primavera y el verano. En el tercer trimestre, esto sumó de forma sustancial a la rentabilidad de los algoritmos. Tras la última subida, cerca de 83 000 $, el algoritmo de gestión del colateral redujo la proporción de bitcoin al 30 %, lo que aseguró parte de la ganancia.
Los doce meses y Spike
El horizonte más largo importa más que cualquier trimestre aislado. En los doce meses hasta el 30 de septiembre de 2026, el mercado cripto atravesó una caída de más del 50 %, una fase lateral de varios meses y una fuerte recuperación. En el mismo periodo, Classic Stable obtuvo una rentabilidad de +39,10 % y Classic Diversified, de +18,93 %, frente a −26,68 % de Bitcoin y −27,75 % de BITA Crypto 10. Estas cifras son brutas, antes de la comisión de éxito.
El informe muestra también Spike (la estrategia de captura de picos), una nueva estrategia basada en redes neuronales. En doce meses, Spike Diversified simulada obtuvo una rentabilidad de +124,89 % y Spike Stable, de +128,43 %. Son simulaciones en prueba prospectiva, no rentabilidades de fondos de clientes. El resultado de la prueba decidirá si Spike se incorpora a las carteras de los clientes.
El cuarto trimestre
La volatilidad ha vuelto al mercado, y es la condición principal para los algoritmos. En el cuarto trimestre, el equipo de inversión vigila tres factores: los próximos pasos de la Reserva Federal, el nivel de los rendimientos de los bonos del Tesoro de EE. UU. a largo plazo y el futuro de la regulación de los criptoactivos en Estados Unidos tras el estancamiento de la CLARITY Act. Cada uno de ellos puede producir un fuerte movimiento direccional, y los algoritmos Classic pueden tomar posiciones largas y cortas. En paralelo, el equipo sigue ampliando la cartera con algoritmos de contratendencia y solo largos.