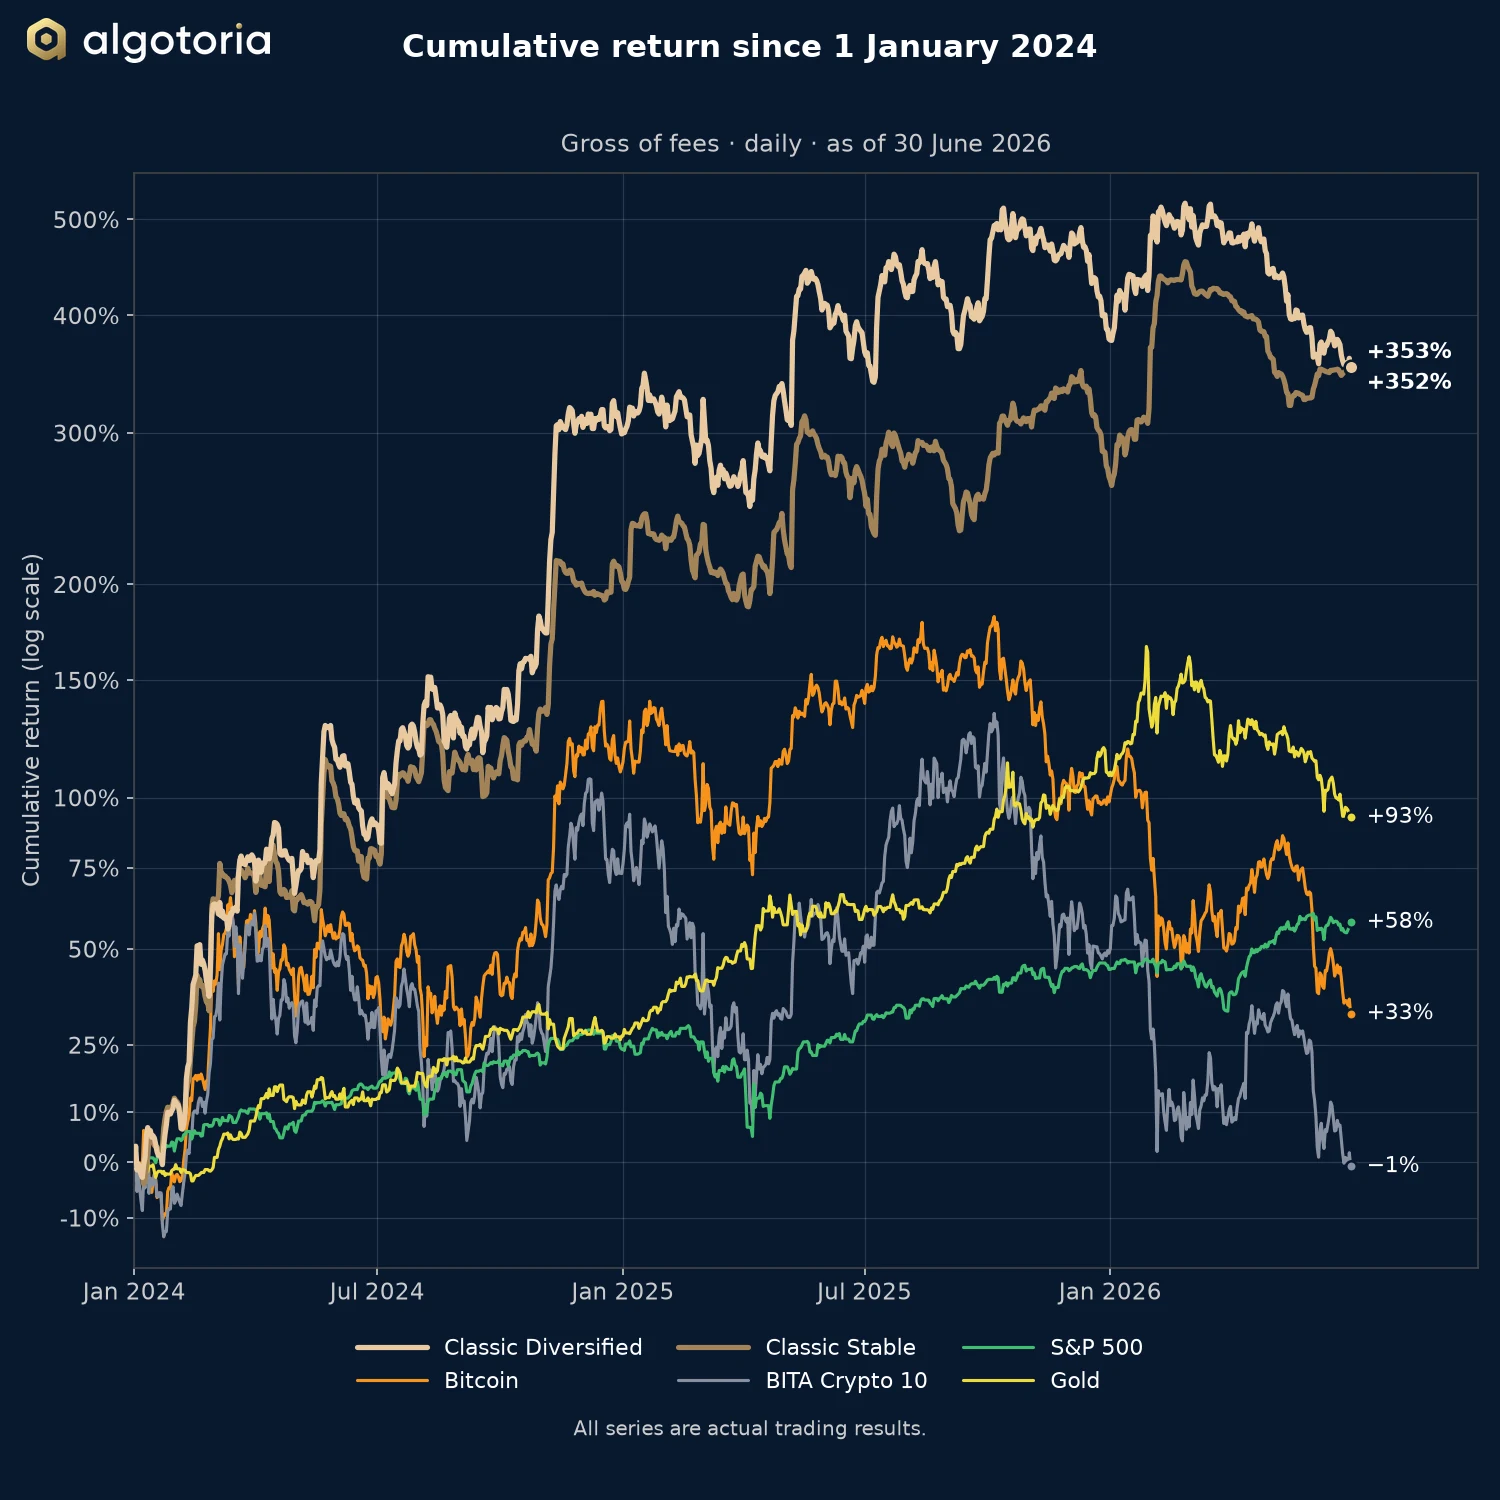
6 月,加密市场动荡。比特币收益率为 −20.43%,BITA Crypto 10 指数为 −21.16%。Classic Stable 收益率为 +5.79%,Classic Diversified 为 −7.24%。
业绩
| 6 月 | 年初至今 | |||
|---|---|---|---|---|
| 费前 | 费后 25% | 费前 | 费后 25% | |
| Classic Diversified | −7.24% | −7.24% | −5.26% | −8.06% |
| Classic Stable | +5.79% | +5.79% | +22.89% | +13.42% |
| 12 个月 | 自 2024 年 1 月 1 日起 | ||
|---|---|---|---|
| 费前 | 费后 25% | 费前 | |
| Classic Diversified | −4.61% | −12.89% | +353% |
| Classic Stable | +25.40% | +11.24% | +352% |
投资组合经理点评
为什么 Classic Stable 的收益低于 1 月和 2 月
投资者提出了一个合理的问题。6 月比特币大幅下跌,Classic Stable 的收益率却为 +5.79%。1 月和 2 月,比特币收益率为 −23.59%,Classic Stable 为 +49.12%。答案在于行情的结构。
1 月和 2 月,市场快速下跌,是一次连续的下冲,几乎没有像样的反弹。这近乎是趋势跟踪策略的理想条件。6 月则不同。下跌更慢、更浅,且包含更多反向波动。抛售的第一波发生在相对较低的波动率下,因此算法遇到的假突破和止损比平时更多。
交易逻辑与仓位规模
交易逻辑没有改变。投资团队不会根据当前的市场阶段手工调整算法。这种做法可能在一小段历史上让业绩显得更好,但会削弱策略在长期中的稳健性。
算法通过仓位规模自动适应。波动率较低时,杠杆与仓位规模提高;波动率较高时,二者降低。这使收益与风险在长期内保持平衡。
Classic Diversified 6 月收于负值,原因是作为抵押品持有的加密资产价值下跌。这一下跌同时也使策略得以随时间以更低的价格建立比特币仓位。
第二季度与投资组合
两项策略第二季度均以亏损收尾:Classic Diversified 为 −22.52%,Classic Stable 为 −12.76%。在 2024 年 1 月 1 日以来已发布的业绩中,每一个亏损的季度之后都跟着一个盈利的季度。这是对过往季度的记录,并不能确定地说明下一个季度。
这些策略多空双向交易,因此既可以从持续下跌中获利,也可以从急涨中获利。它们不依赖对市场方向的预测。6 月,投资团队新增了两个趋势跟踪算法,做多 XRP 与 BCH。团队计划提高逆趋势算法的占比:一个覆盖十大加密资产的纯多头逆趋势策略正在上线,另有两个多头逆趋势策略处于测试中。