Отчёты о результатах

Ежемесячный отчёт за июль 2026 года

4 августа 2026 · Автор: Evgenii Voronchikhin

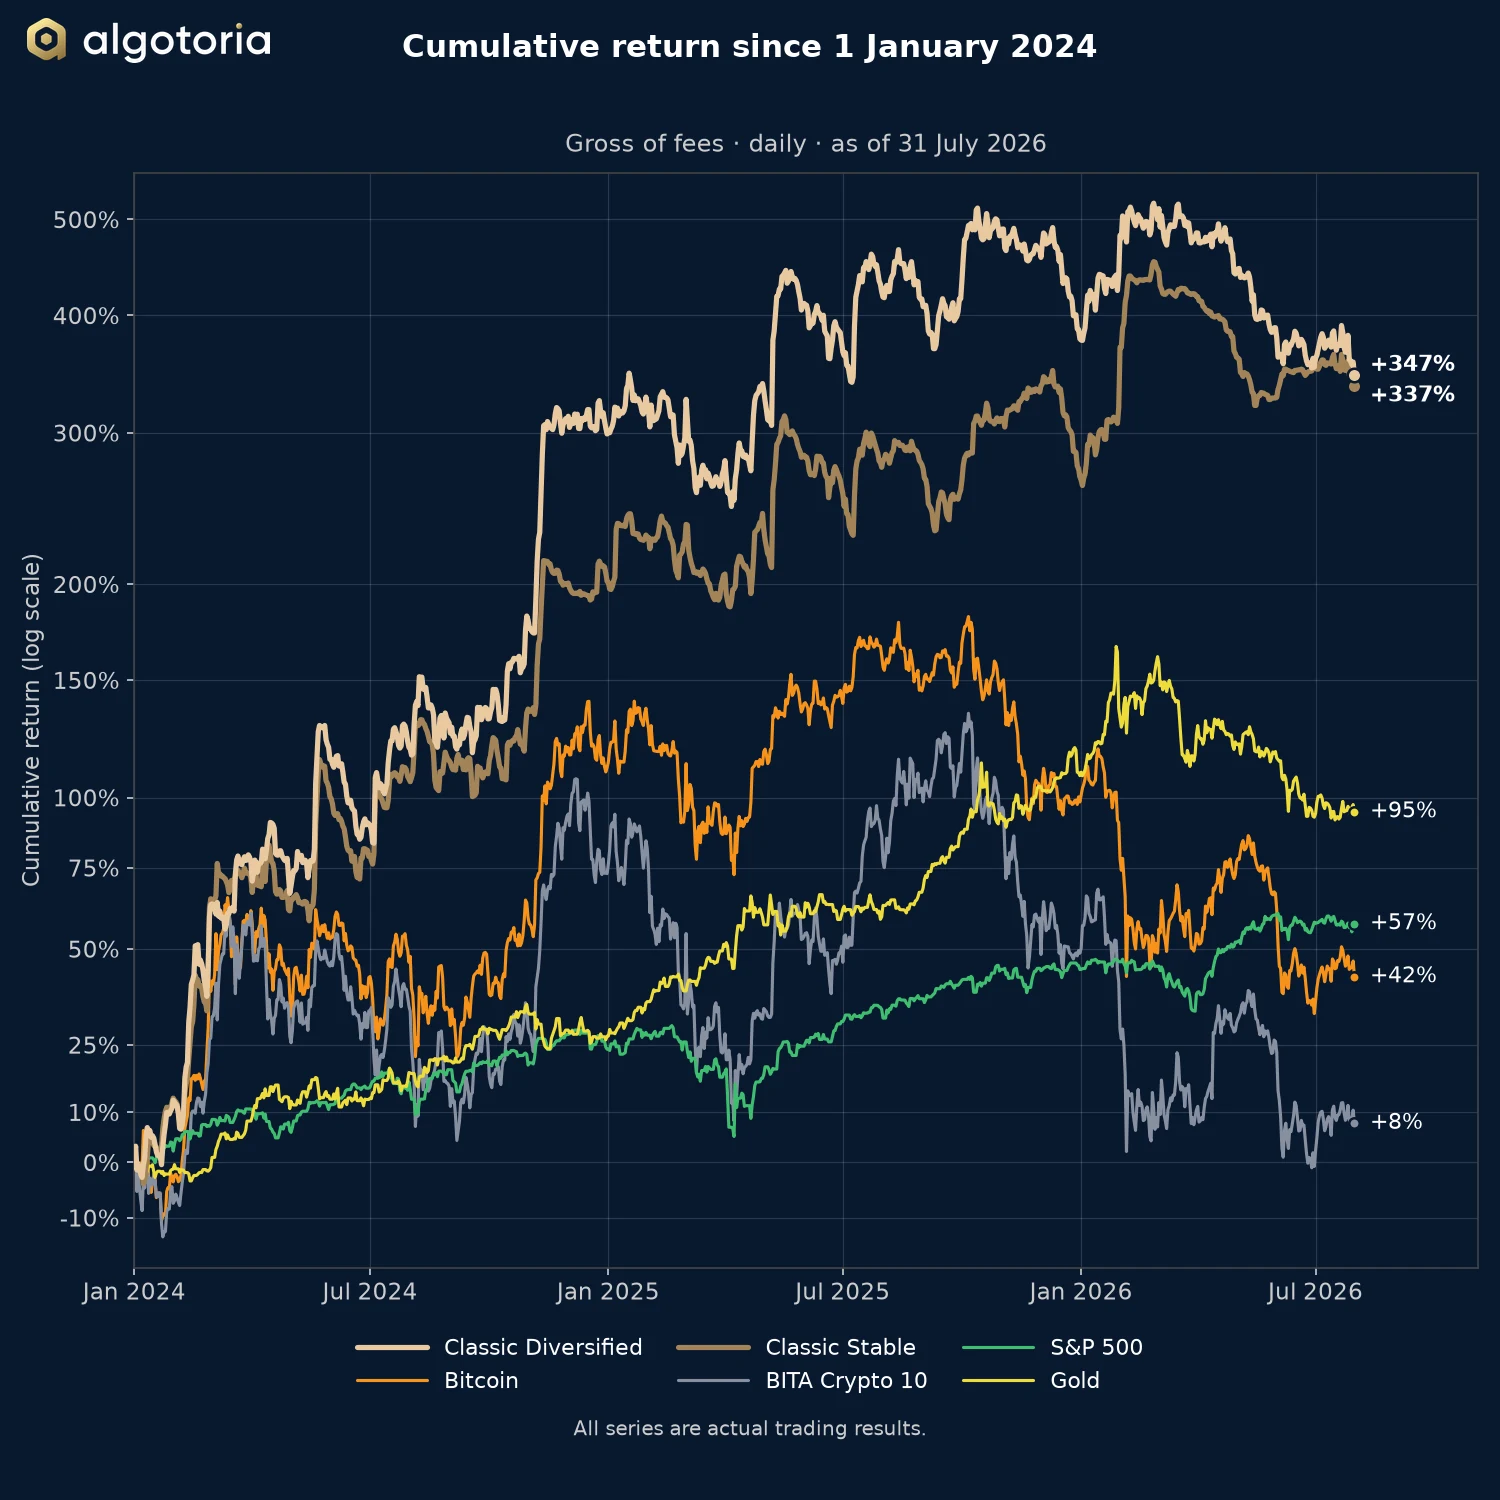
График накопленной доходности с 1 января 2024 года для Classic Diversified и Classic Stable в сравнении с Bitcoin, BITA Crypto 10, S&P 500 и золотом на 31 июля 2026 года.
Накопленная доходность с 1 января 2024 года до комиссий на 31 июля 2026 года. Логарифмическая шкала.

В июле 2026 года обе стратегии Classic потеряли часть результата. Доходность Classic Diversified составила −1,39%, Classic Stable — −3,36%. Большую часть месяца крипторынок торговался в узком диапазоне без устойчивого тренда.

Результаты

Июль 2026 года и с начала года
ИюльС начала года
До комиссийПосле комиссии 25%До комиссийПосле комиссии 25%
Classic Diversified −1,39%−1,39%−6,57%−9,33%
Classic Stable −3,36%−3,36%+18,76%+9,60%
Более длинные периоды
12 месяцевС 1 января 2024 года
До комиссийПосле комиссии 25%До комиссий
Classic Diversified −14,55%−18,65%+347%
Classic Stable +16,62%+7,63%+337%
Доходность на 31 июля 2026 года.

Комментарий управляющего портфелем

Почему последние результаты слабые

Последние несколько месяцев были трудными для обеих стратегий. Главная причина — сам характер рынка. Большую часть июля крипторынок оставался в узком торговом диапазоне без устойчивого направления.

Такие условия — одни из самых сложных для трендовых стратегий. Частые развороты и отсутствие сильного импульса не позволяют алгоритмам раскрыть свой потенциал.

Индекс волатильности биткоина сейчас низкий. Исторически периоды очень низкой волатильности редко затягивались. Обычно они заканчивались резким ростом волатильности и сильным направленным движением. Похожая среда была в январе 2026 года, когда доходность Classic Stable составила +27,91%, Classic Diversified — +21,73%.

Более длинная история

Алгоритмические стратегии следует оценивать на длинных горизонтах, а не по результатам нескольких месяцев. С 1 января 2024 года доходность Classic Diversified составила +347%, Classic Stable — +337%, с реинвестированием и до комиссии за результат.

Второй квартал завершился убытком для обеих стратегий. На опубликованном ряду с 1 января 2024 года за каждым убыточным кварталом следовал прибыльный. Это запись прошлых кварталов. Она не указывает на результат текущего.

Развитие портфеля

Инвестиционная команда не просто ждёт смены фазы рынка. Она продолжает расширять портфель: добавляет модели только в лонг и контртрендовые модели, тестирует стратегии на основе нейросетей и расширяет набор торговых моделей. Цель — снизить зависимость результатов от одного рыночного режима.

Команда также проверяет, сохраняются ли рыночные свойства, на которых построены её модели. Сейчас она не нашла признаков их ухудшения. Рынок, по-видимому, находится в затяжной фазе, которая исторически была одной из самых трудных для трендовых стратегий.

Когда эта фаза закончится, сказать невозможно. За продолжительными периодами низкой волатильности нередко следовали самые сильные направленные движения, а в таких условиях стратегии исторически работали лучше всего. Это описание прошлого поведения. Это не прогноз.

Начать

Подключение обычно занимает один рабочий день, плюс международный банковский перевод, если счёт пополняется из фиатных денег.

Начать разговор

Расскажите немного о себе — сооснователь ответит в течение одного рабочего дня.

Отправляя форму, вы соглашаетесь, что мы можем связаться с вами по указанным контактам. Данные третьим лицам не передаём. Только для квалифицированных инвесторов. Если обращение не перейдёт в сотрудничество, мы храним его данные 12 месяцев. Политика конфиденциальности: algotoria.com/ru/privacy.

Как измеряется доходность? Почему в личном кабинете биржи другая цифра?

Мы считаем дневную доходность, взвешенную по времени (TWR), с капитализацией. Основа расчёта — нереализованный маржинальный баланс эталонного портфеля каждой стратегии в USDT. Для публичного графика ряд приведён к 0,00% на 1 января 2024 года. TWR — отраслевой стандарт: он убирает искажение процентной доходности от движения капитала, то есть депозитов и выводов. Личные кабинеты бирж (OKX, Binance, Bybit) используют упрощённые методы, которые некорректно учитывают переводы, поэтому процент в заголовке будет отличаться. Абсолютная прибыль или убыток в долларах в кабинете биржи верны; искажается только процент.

Как устроена комиссия и как работает исторический максимум (HWM)?

Комиссия за управление — 0%, входная комиссия — 0%. Квартальная комиссия за результат — 25–30%, ставка зависит от размера вложения. Она начисляется на чистую торговую прибыль (Net Trading Profit) сверх скользящего исторического максимума (HWM). Формула: P = E − MAX(B, HW) − I, где E — конечный баланс, B — начальный баланс, HW — скользящий исторический максимум (HWM), I — чистый приток или отток средств. Если счёт опускается ниже HWM, комиссия не начисляется, пока торговая прибыль не покроет разрыв. Возврат уже уплаченных комиссий (clawback) не предусмотрен. Classic Diversified и Classic Stable используют метод на основе NAV (AMA § 1.1.18(a)); изолированный метод по USDT (§ 1.1.18(b)) применяется только к счетам Custom-Collateral. Шкала комиссии приведена в приложении Exhibit 1 к AMA.

Как независимо проверить реальный трек-рекорд?

Через TradeLink Passport: он транслирует эталонный портфель каждой стратегии через биржевой API только для чтения. Ссылки на портфели Classic Diversified и Classic Stable — на страницах Classic Diversified и Classic Stable. По запросу Algotoria дополнительно выдаст API-ключи только для чтения назначенному аудитору или платформе верификации. Они получат прямой доступ к полной истории сделок и ряду дневной доходности на биржевых счетах. Так вы сможете восстановить и проверить каждое опубликованное число, не опираясь на отчёты фирмы.

Каких просадок реально ожидать?

Типичные годовые просадки — 20–25% у Algotoria Classic Stable и 15–30% у Algotoria Classic Diversified. В исторических бэктестах они доходили до 30%. Просадка за пределами этого диапазона запускает формальный пересмотр в Инвестиционном комитете.

Все просадки на сайте, как и риск-бюджет, согласованный при подключении, измеряются по кривой до комиссий торгового счёта, то есть до удержания квартальной комиссии Algotoria. Просадка после комиссий, которую увидит инвестор, по определению больше. Пример: у Algotoria Classic Stable за период с 1 января 2024 по 30 сентября 2026 скорректированная максимальная просадка составила −24,7% до комиссий, −30,2% после комиссии 25% и −31,3% после комиссии 30%.

Ещё 50+ вопросов — в полном списке вопросов для дью-дилидженса.
Algotoria Limited — Approved Investment Manager, регулируемый на БВО по Securities and Investment Business Act 2010. Информация на этой странице носит ознакомительный характер и не является предложением ценных бумаг или инвестиционным советом. Услуги доступны только квалифицированным инвесторам. Прошлая доходность не гарантирует будущих результатов.