Informes de rentabilidad

Informe mensual de julio de 2026

4 de agosto de 2026 · Por Evgenii Voronchikhin

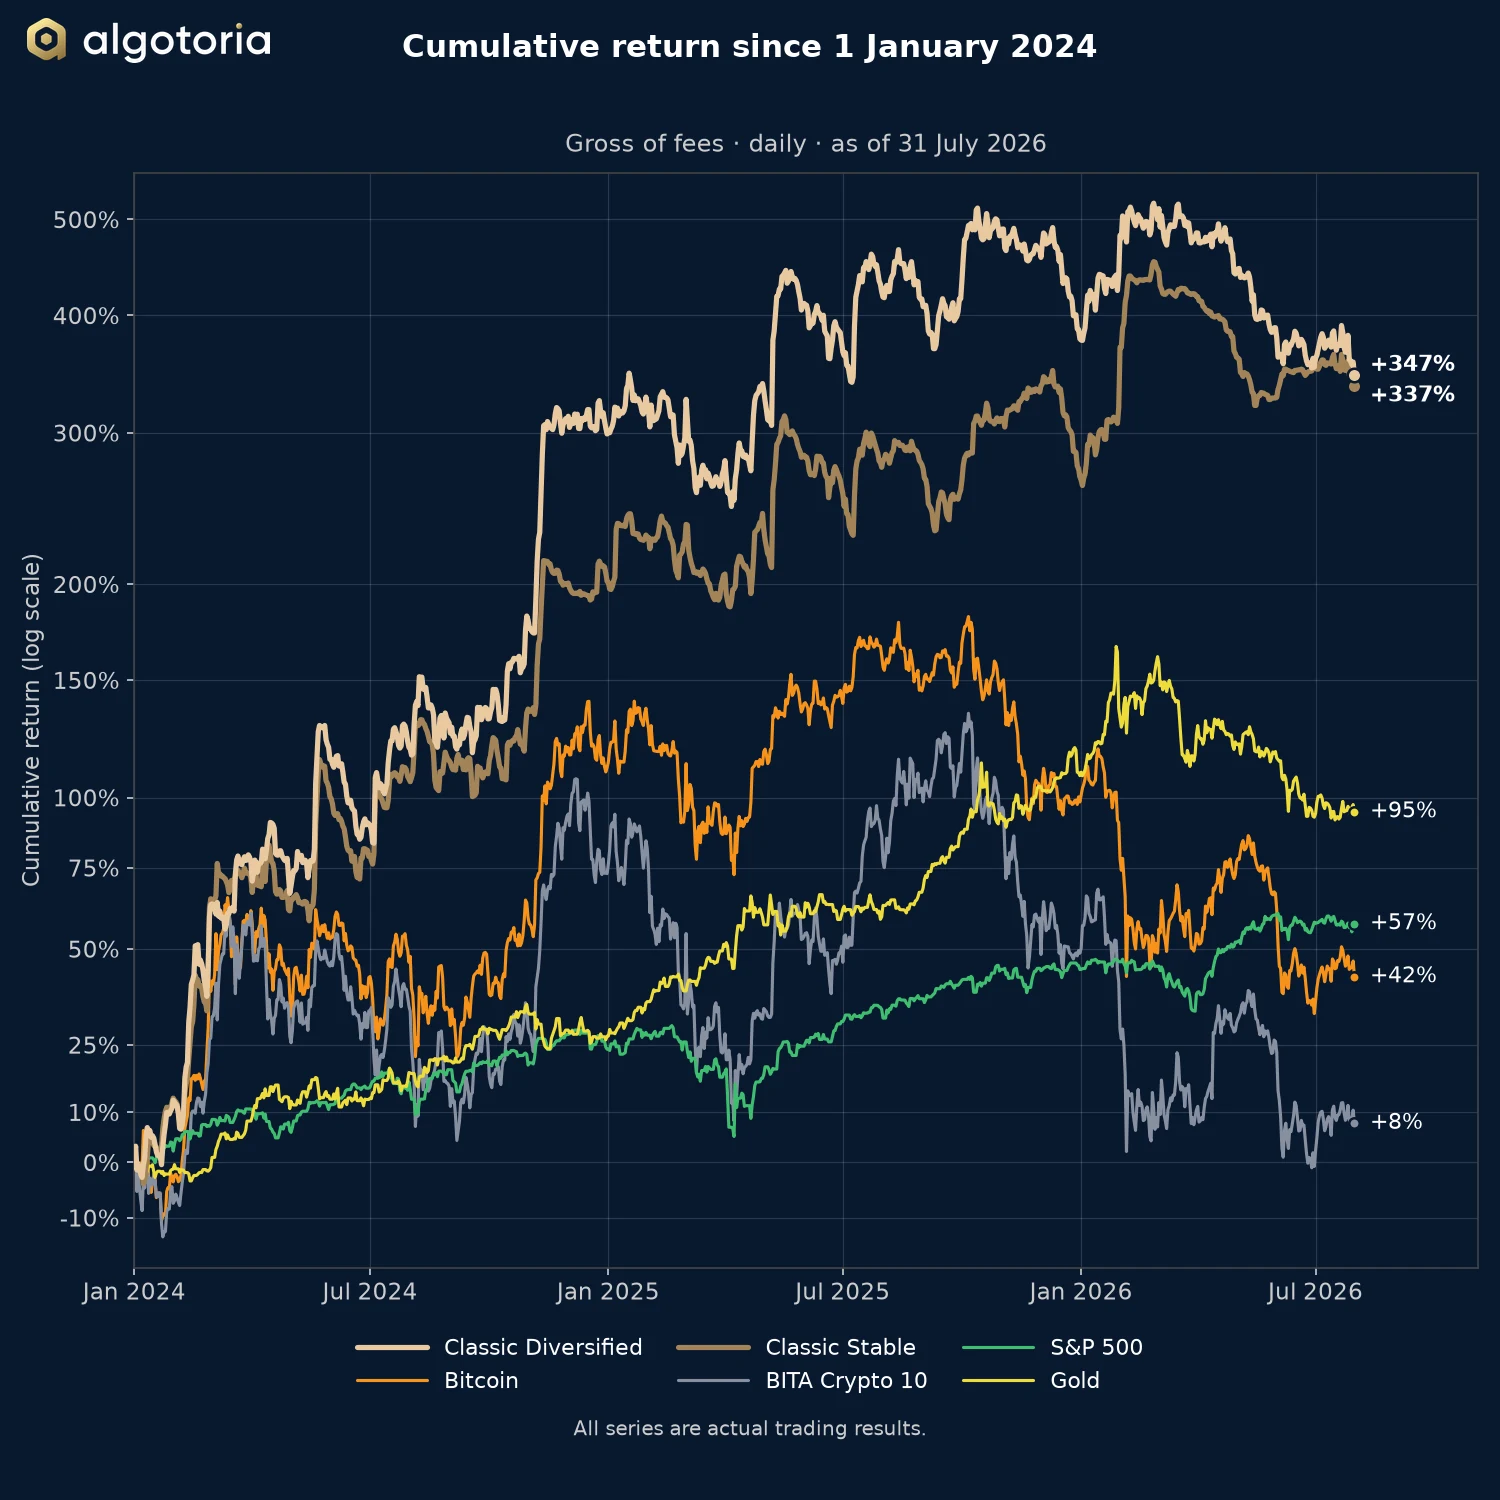
Gráfico de líneas de la rentabilidad acumulada desde el 1 de enero de 2024 de Classic Diversified y Classic Stable frente a Bitcoin, BITA Crypto 10, el S&P 500 y el oro, a 31 de julio de 2026.
Rentabilidad acumulada desde el 1 de enero de 2024, antes de comisiones, a 31 de julio de 2026. Escala logarítmica.

Las dos estrategias Classic perdieron terreno en julio de 2026. Classic Diversified obtuvo una rentabilidad de −1,39 % y Classic Stable, de −3,36 %. Durante la mayor parte del mes, el mercado cripto cotizó en un rango estrecho, sin una tendencia sostenida.

Rentabilidad

Julio de 2026 y acumulado del año
JulioAcumulado del año
BrutaNeta 25 %BrutaNeta 25 %
Classic Diversified −1,39 %−1,39 %−6,57 %−9,33 %
Classic Stable −3,36 %−3,36 %+18,76 %+9,60 %
Periodos más largos
12 mesesDesde el 1 de enero de 2024
BrutaNeta 25 %Bruta
Classic Diversified −14,55 %−18,65 %+347 %
Classic Stable +16,62 %+7,63 %+337 %
Rentabilidades a 31 de julio de 2026.

Comentario del gestor de carteras

Por qué los resultados recientes han sido débiles

Los últimos meses han sido difíciles para ambas estrategias. La razón principal es la naturaleza del propio mercado. Durante la mayor parte de julio, el mercado cripto se mantuvo en un rango de cotización estrecho, sin una dirección sostenida.

Estas condiciones se cuentan entre las más exigentes para las estrategias de seguimiento de tendencia. Las reversiones frecuentes y la falta de un impulso fuerte impiden que los algoritmos desplieguen su potencial.

El índice de volatilidad de Bitcoin es actualmente bajo. Históricamente, los periodos de volatilidad muy baja han durado rara vez mucho tiempo. Normalmente han terminado con un fuerte aumento de la volatilidad y un movimiento direccional intenso. Un entorno similar se dio en enero de 2026, cuando Classic Stable obtuvo una rentabilidad de +27,91 % y Classic Diversified, de +21,73 %.

El historial más largo

Las estrategias algorítmicas deben juzgarse en horizontes más largos, y no por los resultados de unos pocos meses. Desde el 1 de enero de 2024, Classic Diversified ha obtenido una rentabilidad de +347 % y Classic Stable, de +337 %, con reinversión y antes de la comisión de éxito.

El segundo trimestre terminó con pérdidas para ambas estrategias. En el historial publicado desde el 1 de enero de 2024, cada trimestre con pérdidas ha sido seguido por uno con beneficios. Es un registro de trimestres pasados. No indica el resultado del trimestre en curso.

El desarrollo de la cartera

El equipo de inversión no se limita a esperar a que cambie la fase del mercado. Sigue ampliando la cartera con modelos solo largos y de contratendencia, probando estrategias basadas en redes neuronales y ampliando la variedad de modelos de negociación. El objetivo es reducir la dependencia de los resultados respecto de un único régimen de mercado.

El equipo vigila también si las características del mercado en las que se basan sus modelos siguen vigentes. Por ahora no ha encontrado indicios de que se hayan deteriorado. El mercado parece encontrarse en una fase prolongada que, históricamente, ha sido de las más difíciles para las estrategias de seguimiento de tendencia.

No es posible decir cuándo terminará esta fase. A los periodos prolongados de baja volatilidad les han seguido a menudo los movimientos direccionales más fuertes, que son las condiciones en las que las estrategias han obtenido históricamente sus mejores resultados. Esto describe un comportamiento pasado. No es una previsión.

Empezar

El onboarding habitual toma un día hábil, más el plazo de la transferencia bancaria internacional si financia la cuenta desde fiat.

Iniciar una conversación

Cuéntenos brevemente sobre usted y un cofundador le responderá en un día hábil.

Al enviar el formulario, acepta que podamos contactarle por los medios indicados. No compartimos sus datos con terceros. Solo para inversores cualificados. Conservamos los datos de la consulta 12 meses si no deriva en una relación. Consulte nuestro Aviso de Privacidad en algotoria.com/es/privacy.

¿Cómo se mide la rentabilidad? ¿Por qué el panel de mi exchange muestra una cifra distinta?

Mediante rentabilidades diarias ponderadas por tiempo (TWR) con capitalización, calculadas a partir del saldo de margen no realizado de la cartera de referencia de cada estrategia, denominadas en USDT y rebasadas al 0,00 % el 1 de enero de 2024 para el gráfico público. La TWR es la metodología estándar del sector que elimina el efecto distorsionador de los movimientos de capital (depósitos y retiradas) sobre la rentabilidad porcentual. Los paneles de los exchanges (OKX, Binance, Bybit) usan métodos de estimación simplificados que no tratan correctamente las transferencias, por lo que su porcentaje principal diferirá. El PnL absoluto denominado en dólares del panel del exchange sigue siendo correcto; solo se ve afectado el porcentaje.

¿Cuál es la estructura de comisiones y cómo funciona la cota máxima histórica?

Cero comisión de gestión, cero comisión de entrada. Una comisión sobre resultados trimestral del 25–30 % (escalonada por tamaño de asignación) sobre los Net Trading Profits por encima de una cota máxima histórica móvil. Fórmula: P = E − MAX(B, HW) − I, donde E es el saldo final, B es el saldo inicial, HW es la cota máxima histórica móvil e I son los flujos netos de entrada/salida. Si la cuenta cae por debajo de la HWM, no se cobra comisión hasta que el déficit se recupera íntegramente mediante beneficios de negociación. Los clawbacks no se aplican explícitamente. Classic Diversified y Classic Stable utilizan ambas la variante NAV-based (AMA §1.1.18(a)); la variante Isolated USDT (§1.1.18(b)) solo se aplica a las cuentas Custom-Collateral. El escalonado de la comisión está documentado en el Exhibit 1 del contrato de gestión de activos (AMA).

¿Cómo puedo verificar de forma independiente el historial en vivo?

A través de TradeLink Passport, que transmite la cartera de referencia de cada estrategia mediante una API de exchange de solo lectura. Los enlaces a las carteras Classic Diversified y Classic Stable están en las páginas Classic Diversified y Classic Stable. Si lo solicita, Algotoria habilitará además claves API de solo lectura para el auditor o la plataforma de verificación que usted designe, dándole acceso directo al historial completo de operaciones y a la serie de rentabilidad diaria en las cuentas de exchange subyacentes — para que pueda reconstruir y verificar cada métrica publicada sin depender de informes generados por la firma.

¿Qué pérdidas máximas debería esperar de forma realista?

Pérdidas máximas anuales habituales del 20–25 % en Algotoria Classic Stable y del 15–30 % en Algotoria Classic Diversified. Los back-tests históricos llegaron al 30 %. Las pérdidas máximas por encima de estos rangos activan una revisión formal del Comité de Inversiones.

Todas las cifras de pérdida máxima citadas en este sitio — y el presupuesto de riesgo (anteriormente, «riesgo objetivo» de la cuenta) acordado seleccionado durante el onboarding — se miden sobre la curva de rentabilidad bruta de la cuenta de negociación, antes de descontar la comisión sobre resultados trimestral de Algotoria. Las pérdidas máximas netas de comisiones que experimenta el inversor son mayores por construcción. Ejemplo trabajado: para Algotoria Classic Stable en el periodo 2024-01-01 → 2026-09-30, la pérdida máxima ajustada es −24,7 % bruta, −30,2 % neta de una comisión del 25 % y −31,3 % neta de una comisión del 30 %.

Consulte el FAQ completo de diligencia debida para más de 50 preguntas adicionales.
Algotoria Limited es Approved Investment Manager regulada en las Islas Vírgenes Británicas (BVI) en virtud de la Securities and Investment Business Act, 2010. El contenido de esta página tiene carácter informativo y no constituye una oferta de valores ni asesoramiento de inversión. Los servicios están disponibles únicamente para inversores cualificados. Las rentabilidades pasadas no garantizan rentabilidades futuras.