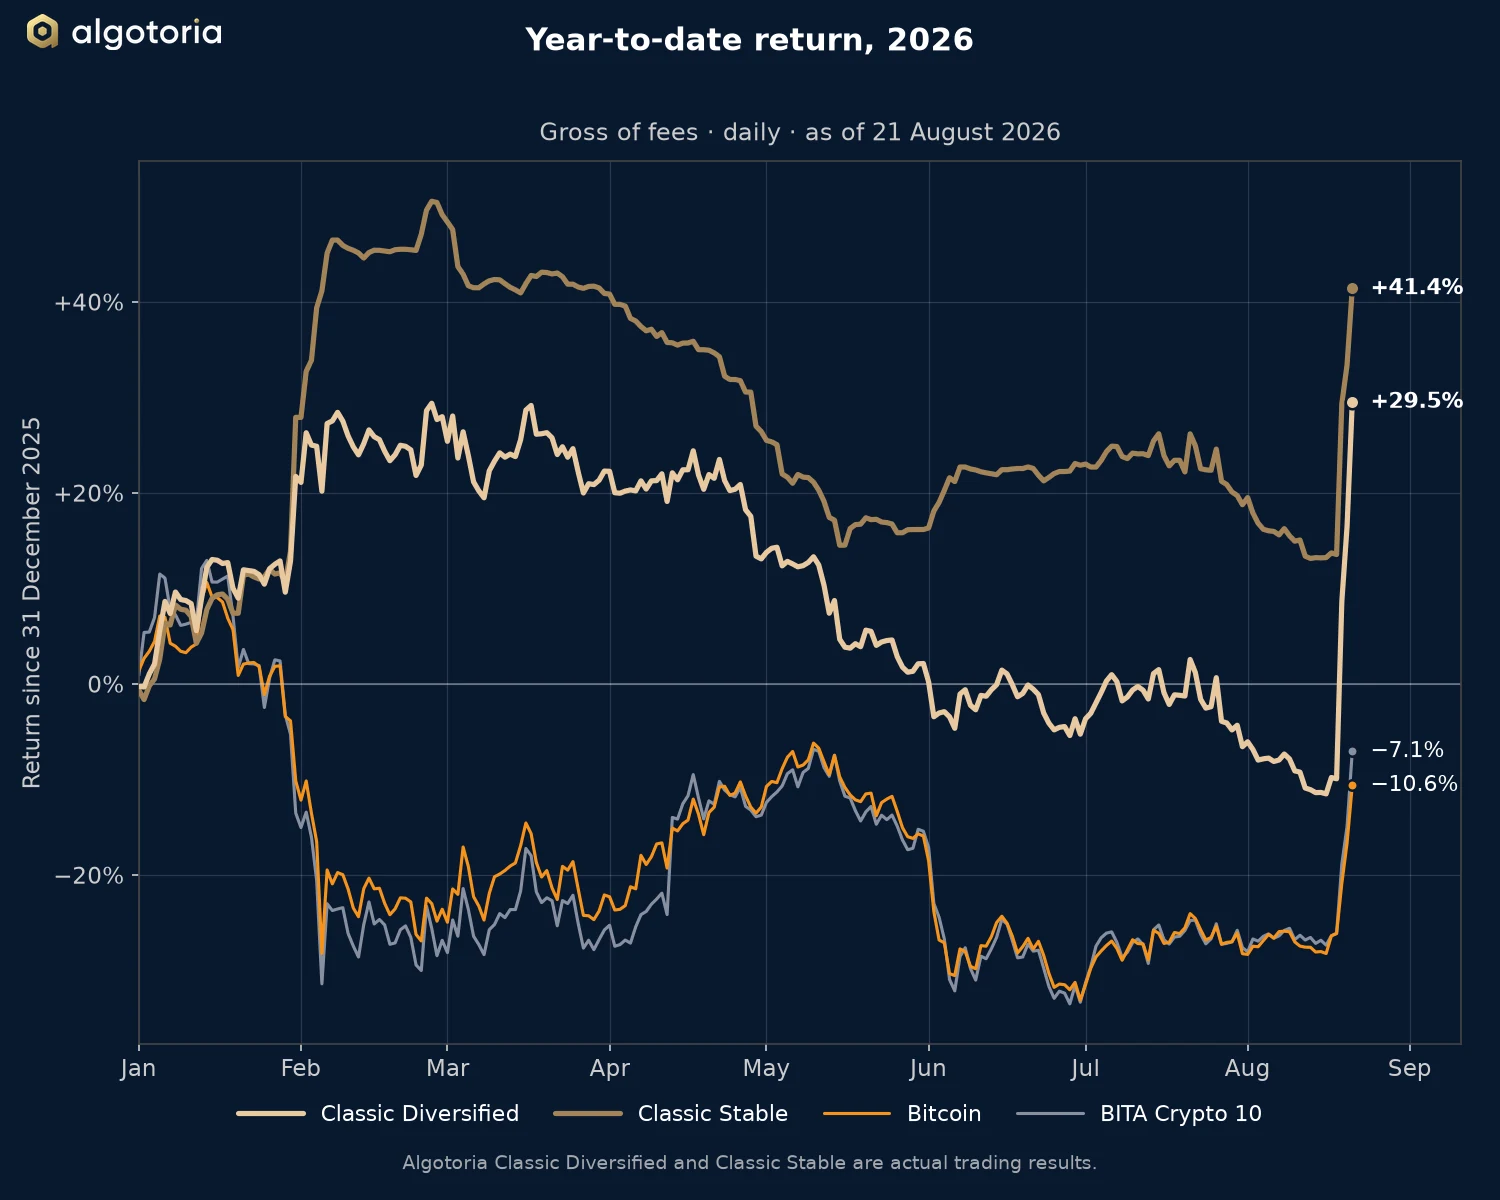
Las estrategias empezaron 2026 con fuerza. A finales de febrero, Classic Diversified acumulaba +27,98 % en el año y Classic Stable, +49,12 %. Después, el mercado se movió de lado durante varios meses, que es el entorno más difícil para el seguimiento de tendencia, y las cifras acumuladas del año retrocedieron.
Cómo fueron los meses planos
| Estrategia | Rentabilidad desde el 1 de enero |
|---|---|
| Classic Diversified | −6,57 % |
| Classic Stable | +18,76 % |
| Bitcoin | −28,24 % |
| BITA Crypto 10 | −27,61 % |
A finales de julio, Classic Diversified había obtenido una rentabilidad de −6,57 % en el año y Classic Stable, de +18,76 %. Bitcoin se situaba en −28,24 % y el índice BITA Crypto 10 en −27,61 % en el mismo periodo. Ambas estrategias habían cedido una gran parte de sus ganancias iniciales.
Así se comporta una estrategia de seguimiento de tendencia cuando el mercado no tiene una dirección sostenida. Los sistemas entran con movimientos pequeños, los movimientos se revierten y las pérdidas de las reversiones se acumulan. En un mercado así una estrategia puede perder terreno de forma gradual. Esa pérdida es una característica del método, que describen las preguntas frecuentes, y no un fallo que aparezca solo en un periodo.
Qué hizo el equipo mientras tanto
Durante estos meses, el equipo de inversión trabajó en el sistema en lugar de esperar a que cambiara el mercado. Reforzó los modelos de seguimiento de tendencia, añadió elementos de contratendencia y revisó varios enfoques de gestión del riesgo.
El razonamiento es que las rentabilidades de la negociación algorítmica no se crean solo en el momento de un movimiento fuerte. Se preparan en los meses difíciles, cuando el equipo analiza sus errores, mejora el sistema y lo deja listo para el siguiente régimen de mercado.
El movimiento que siguió
| Estrategia | Rentabilidad desde el 1 de enero |
|---|---|
| Classic Diversified | +29,51 % |
| Classic Stable | +41,41 % |
| Bitcoin | −10,61 % |
| BITA Crypto 10 | −7,06 % |
Después, el mercado produjo un fuerte impulso direccional, y las estrategias respondieron. En los siete días hasta el 21 de agosto, Classic Diversified obtuvo una rentabilidad de +46,14 % y Classic Stable, de +24,89 %, frente a +24,27 % de Bitcoin. A 21 de agosto, las cifras acumuladas del año eran +29,51 % para Classic Diversified y +41,41 % para Classic Stable.
Una semana así muestra hasta qué punto se concentra en el tiempo la rentabilidad del seguimiento de tendencia. Gran parte de la ganancia llega en unos pocos movimientos fuertes, y esos movimientos suelen llegar tras el tramo difícil. Una semana aislada no es una previsión de la siguiente, y las estrategias pueden volver a sufrir una pérdida máxima.
Por qué importa el horizonte
Las estrategias de seguimiento de tendencia no obtienen una rentabilidad lineal cada día. Atraviesan mercados laterales, pérdidas máximas y meses difíciles, y esto forma parte de cómo surge la rentabilidad. Algotoria publica un horizonte mínimo de inversión de un año para que una estrategia tenga tiempo de pasar por distintos regímenes.
Por ello, la tarea del equipo no es esperar a que pase el mercado. Es seguir mejorando el sistema, controlar el riesgo y mejorar la capacidad de las estrategias para captar movimientos direccionales fuertes cuando aparecen. La Advertencia de Riesgo describe los riesgos que subsisten, incluidas las pérdidas máximas que pueden producir los mercados planos.