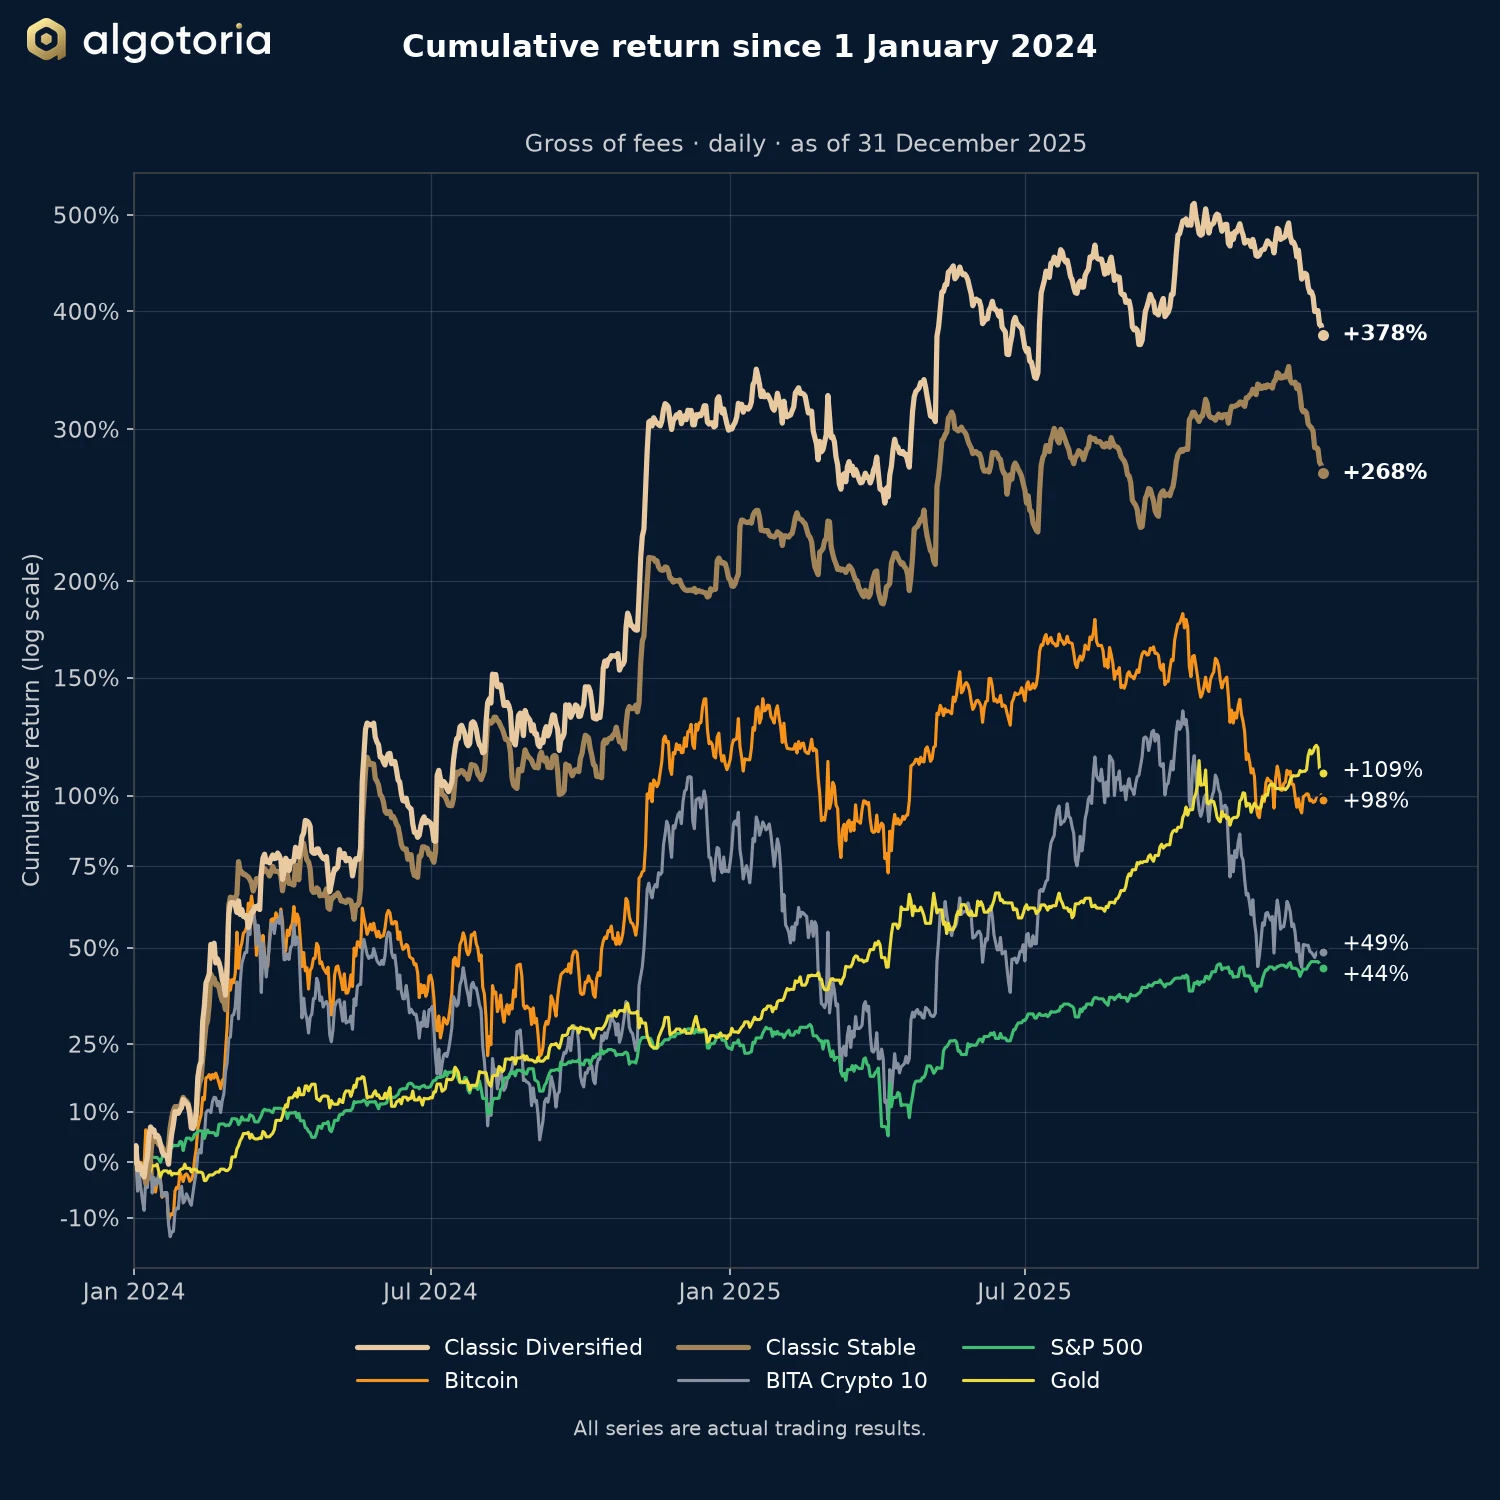
Diciembre fue un mes de pérdidas para ambas estrategias Classic. Classic Diversified obtuvo −15,64 % y Classic Stable, −14,88 %. Aun así, ambas cerraron 2025 con ganancias: +19,82 % y +21,96 %.
Rentabilidad
| Diciembre | Acumulado del año | |||
|---|---|---|---|---|
| Bruto | Neto 25 % | Bruto | Neto 25 % | |
| Classic Diversified | −15,64 % | −15,64 % | +19,82 % | +1,02 % |
| Classic Stable | −14,88 % | −14,88 % | +21,96 % | +7,90 % |
| 12 meses | Desde el 1 de enero de 2024 | ||
|---|---|---|---|
| Bruto | Neto 25 % | Bruto | |
| Classic Diversified | +19,82 % | +1,02 % | +378 % |
| Classic Stable | +21,96 % | +7,90 % | +268 % |
Comentario del gestor de la cartera
La pérdida de diciembre procedió de un estrecho rango lateral en la mayoría de los criptoactivos. Los algoritmos de seguimiento de tendencia funcionan peor cuando no hay movimientos direccionales, y diciembre apenas ofreció ninguno. Una pausa de este tipo es una fase normal para los sistemas de seguimiento de tendencia.
El cuarto trimestre
El cuarto trimestre de 2025 fue una dura prueba para cualquier estrategia. Bitcoin alcanzó un máximo histórico en octubre, después corrigió con fuerza y se movió de lado. En el trimestre, Bitcoin tuvo una rentabilidad de −23,15 % y el índice BITA Crypto 10, de −29,10 %. Classic Diversified obtuvo −7,33 % y Classic Stable, +2,53 %.
En octubre los algoritmos se beneficiaron del desplome, cuando las liquidaciones forzosas en todo el mercado alcanzaron unos 20 000 millones $. Classic Diversified obtuvo +13,90 % y Classic Stable, +14,53 %, mientras que Bitcoin tuvo −3,89 %. Las estrategias pueden ganar tanto en un mercado a la baja como en uno al alza.
En noviembre, Bitcoin tuvo una rentabilidad de −17,55 %. Classic Stable obtuvo +5,17 %. Classic Diversified, que mantiene parte de su colateral en bitcoin, obtuvo −3,54 %.
El año completo y el horizonte
En 2025, Classic Diversified obtuvo una rentabilidad de +19,82 % y Classic Stable, de +21,96 %, mientras que Bitcoin tuvo −6,35 % y el índice BITA Crypto 10, −14,03 %. El año ofreció pocas tendencias y una alta proporción de negociación lateral.
Desde el 1 de enero de 2024, Classic Diversified ha obtenido una rentabilidad de +378 % y Classic Stable, de +268 %, con reinversión y antes de la comisión sobre resultados. Resultados de este tipo se forman a lo largo de una distancia larga, no en meses sueltos. Por esta razón, Algotoria trata las estrategias como inversiones con un horizonte de dos a tres años o más. Las correcciones a corto plazo forman parte del camino hacia el resultado a largo plazo.
Perspectivas y desarrollo
Las estrategias de seguimiento de tendencia necesitan volatilidad. Entre los factores que podrían elevarla en 2026 figuran una corrección del Nasdaq y una compresión de las valoraciones en el sector de la inteligencia artificial, que podrían amplificar los movimientos tanto en los mercados globales como en los criptoactivos. Esto describe las condiciones en las que las estrategias funcionan mejor; no es una previsión de rentabilidad.
El equipo de inversión sigue diversificando sus enfoques. Los modelos de redes neuronales, los algoritmos de contratendencia, el arbitraje y la creación de mercado están en fase de pruebas. El objetivo es que los resultados dependan menos de una volatilidad elevada.