业绩报告

月度报告:2026 年 2 月

2026 年 3 月 2 日 · 作者 Evgenii Voronchikhin

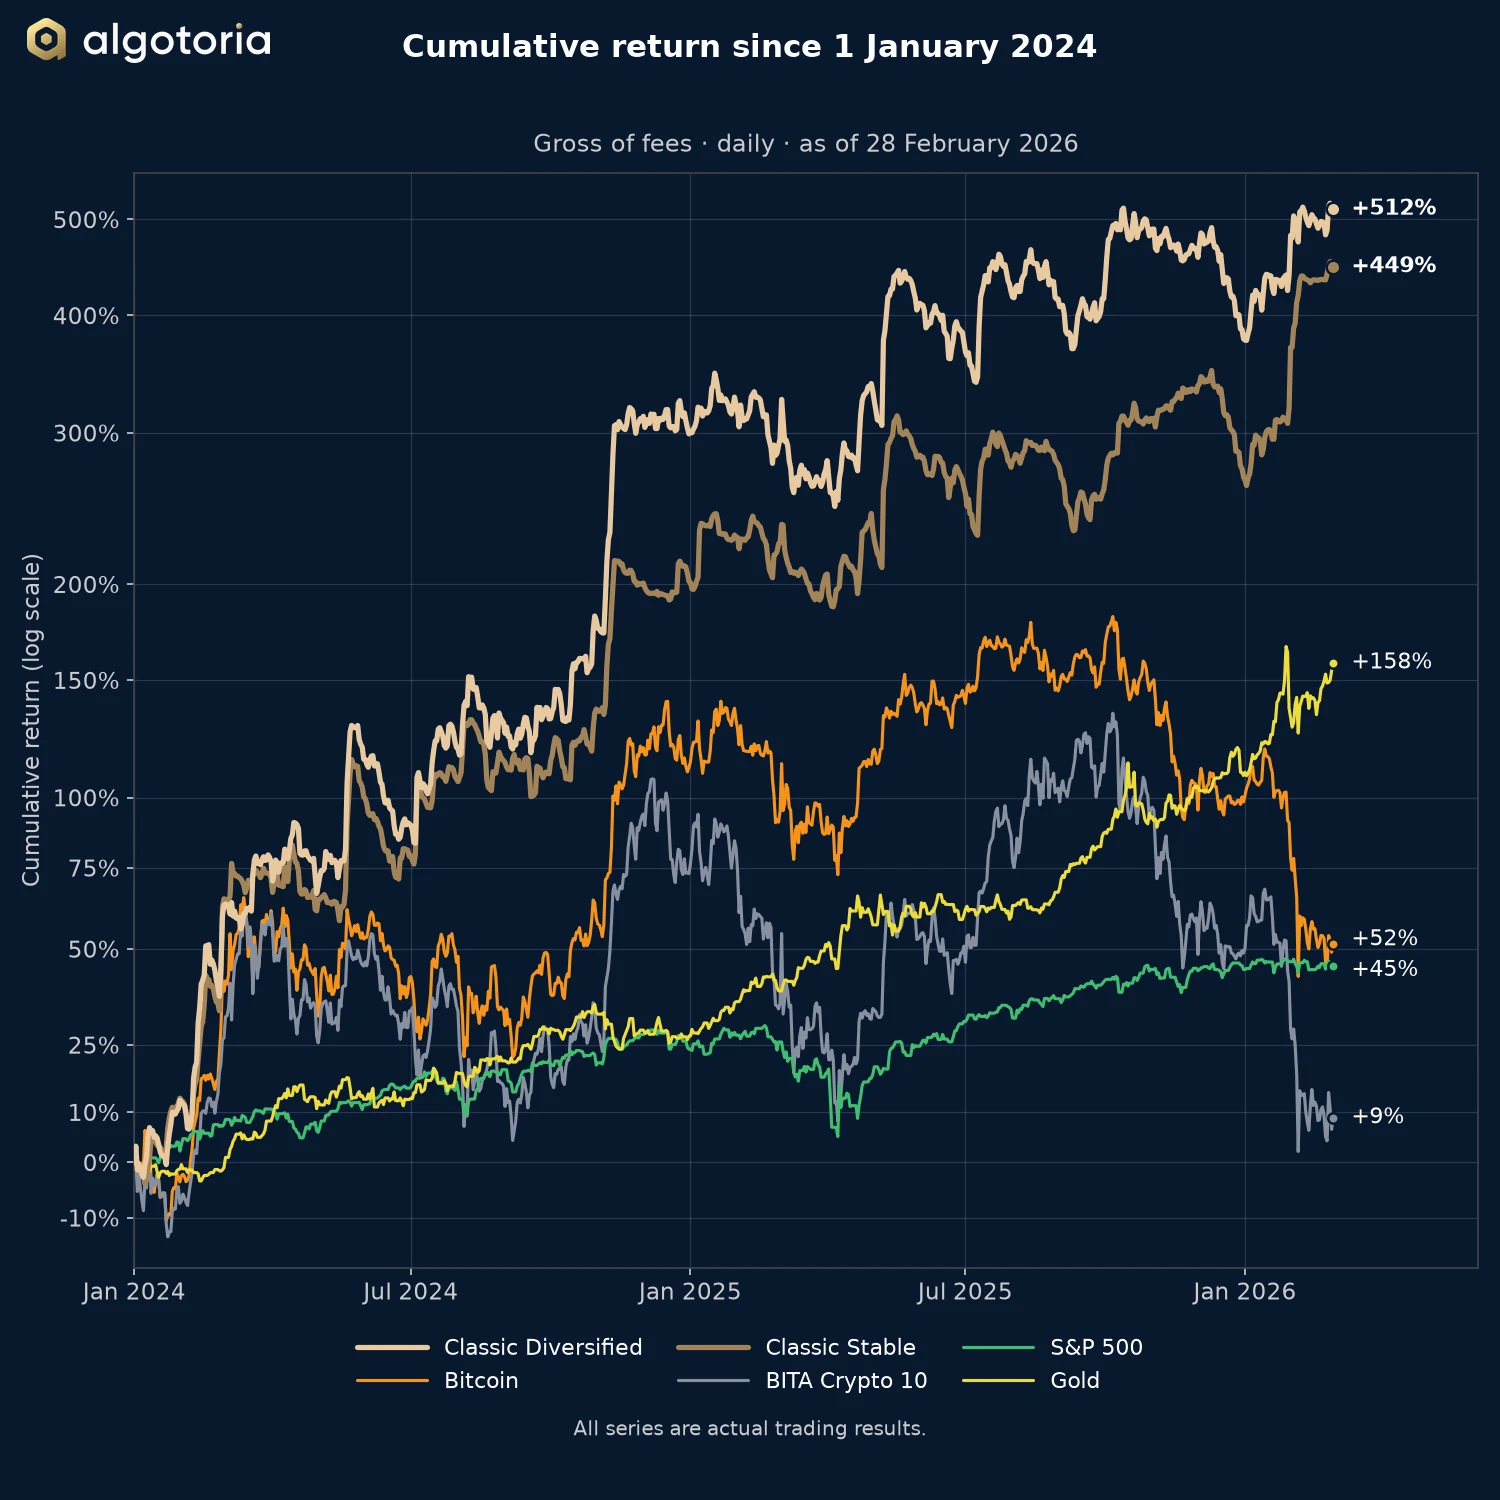
折线图:Classic Diversified 与 Classic Stable 自 2024 年 1 月 1 日起的累计收益率,对比比特币、BITA Crypto 10、S&P 500 与黄金,截至 2026 年 2 月 28 日。
自 2024 年 1 月 1 日起的累计收益率,费前,截至 2026 年 2 月 28 日。对数坐标。

2 月,加密市场的下跌加速。Classic Diversified 收益率为 +5.13%,Classic Stable 为 +16.58%。同月,比特币收益率为 −14.95%,BITA Crypto 10 指数为 −15.41%。

业绩

2026 年 2 月与年初至今
2 月年初至今
费前费后 25%费前费后 25%
Classic Diversified +5.13%+5.13%+27.98%+27.98%
Classic Stable +16.58%+16.58%+49.12%+48.38%
较长周期
12 个月自 2024 年 1 月 1 日起
费前费后 25%费前
Classic Diversified +56.79%+47.53%+512%
Classic Stable +69.37%+61.53%+449%
收益率截至 2026 年 2 月 28 日。

投资组合经理点评

2 月,比特币收益率为 −14.95%,山寨币跌幅最高达 20%。现货 ETF 的资金流出连续第三个月持续,表明整个市场处于避险状态。

收益来自何处

Classic Stable 的 +16.58% 收益大部分来自抛售的第一阶段,当时波动率与方向性行情都很强。随后市场进入窄幅横盘。机会减少,系统相应降低了交易活跃度。

Classic Diversified 收益率为 +5.13%。下跌期间,投资团队增持了比特币抵押品,算法则对冲了比特币的跌幅并保住了资本。若比特币恢复上行趋势,比特币抵押品将在算法收益之上再增加一层收益。

风险过滤器

月初的行情被捕捉之后,多个模型触发了新的风险过滤器。仓位规模随之缩小,交易频率下降。这帮助策略在横盘阶段避免回吐利润。

策略需要什么

这些策略多空双向交易,并随市场调整。从历史看,它们在波动率较高的环境中表现最好。

自 2024 年 1 月 1 日以来,Classic Diversified 收益率为 +512%,Classic Stable 为 +449%,数据计入再投资,且为扣除业绩报酬前。评判这些策略应以两到三年或更长的周期为准,而不是看单个月份。

开始合作

典型的入职流程通常 1 个工作日完成;若以法币注资,另需加上国际银行转账的时间。

开始对话

请简要介绍您的情况,联合创始人将在 1 个工作日内回复。

提交即表示您同意我们通过上述联系方式与您沟通。我们不会将您的数据共享给第三方。仅面向合资格投资者。我们会将未形成业务关系的咨询信息保留 12 个月。详见隐私声明:algotoria.com/zh/privacy。

业绩如何衡量?为什么我的交易所仪表盘显示不同的数字?

带复利的日度时间加权收益率(TWR),从每个策略参考组合的未实现保证金余额计算,以 USDT 计价,并为公开图表以 2024 年 1 月 1 日重置为 0.00%。TWR 是行业标准方法,可消除资金进出(出入金)对百分比收益的扭曲效应。交易所仪表盘(OKX、Binance、Bybit)采用无法妥善处理转账的简化估算方法,因此它们显示的标志性百分比会有所不同。交易所仪表盘上以美元计价的绝对盈亏仍然正确;受影响的只有百分比。

费用结构是怎样的,高水位如何运作?

零管理费、零入金费。就滚动高水位之上的 Net Trading Profits 收取25–30% 的季度业绩费(按配置规模分级)。公式:P = E − MAX(B, HW) − I,其中 E 为期末余额,B 为期初余额,HW 为滚动高水位,I 为净流入 / 流出。若账户低于高水位,则在缺口完全通过交易收益弥补之前不收取任何费用。明确不适用追回(clawback)。Classic Diversified 与 Classic Stable 均采用基于 NAV 的变体(AMA §1.1.18(a));Isolated USDT 变体(§1.1.18(b))仅适用于 Custom-Collateral 账户。费用分级记载于资产管理协议的 Exhibit 1。

我如何独立验证实盘业绩?

通过 TradeLink Passport,它经由只读交易所 API 传输每个策略的参考组合。Classic Diversified 与 Classic Stable 组合的链接见 Classic Diversified 与 Classic Stable 页面。应要求,Algotoria 还会额外向您指定的审计师或验证平台开通只读 API 密钥,让其直接访问底层交易所账户上的完整交易历史与日度收益序列 —— 这样您便可在不依赖公司自行生成报告的情况下重建并验证每一项已发布的指标。

我现实中应预期多大的回撤?

Algotoria Classic Stable 的典型年度回撤为 20–25%,Algotoria Classic Diversified 为 15–30%。历史回测曾达到 30%。超出这些区间的回撤会触发投资委员会的正式复核。

本站引用的所有回撤数据 —— 以及入职时所选的约定风险预算(原称“账户风险”) —— 均以交易账户的毛收益曲线衡量,即在扣除 Algotoria 季度业绩费之前。投资者实际经历的扣费后回撤在结构上必然更大。具体示例:Algotoria Classic Stable 在 2024-01-01 → 2026-09-30 期间,调整后最大回撤为毛 −24.7%、扣 25% 费后 −30.2%、扣 30% 费后 −31.3%。

完整 尽职调查 FAQ 收录 50+ 项问题。
Algotoria Limited 是依据《Securities and Investment Business Act, 2010》在 BVI(英属维尔京群岛)注册的 Approved Investment Manager。本页内容仅供参考,不构成证券销售要约或投资建议。相关服务仅面向合资格投资者。过往业绩并不预示未来结果。