Informes de rentabilidad

Informe mensual de octubre de 2026

2 de noviembre de 2026 · Por Evgenii Voronchikhin

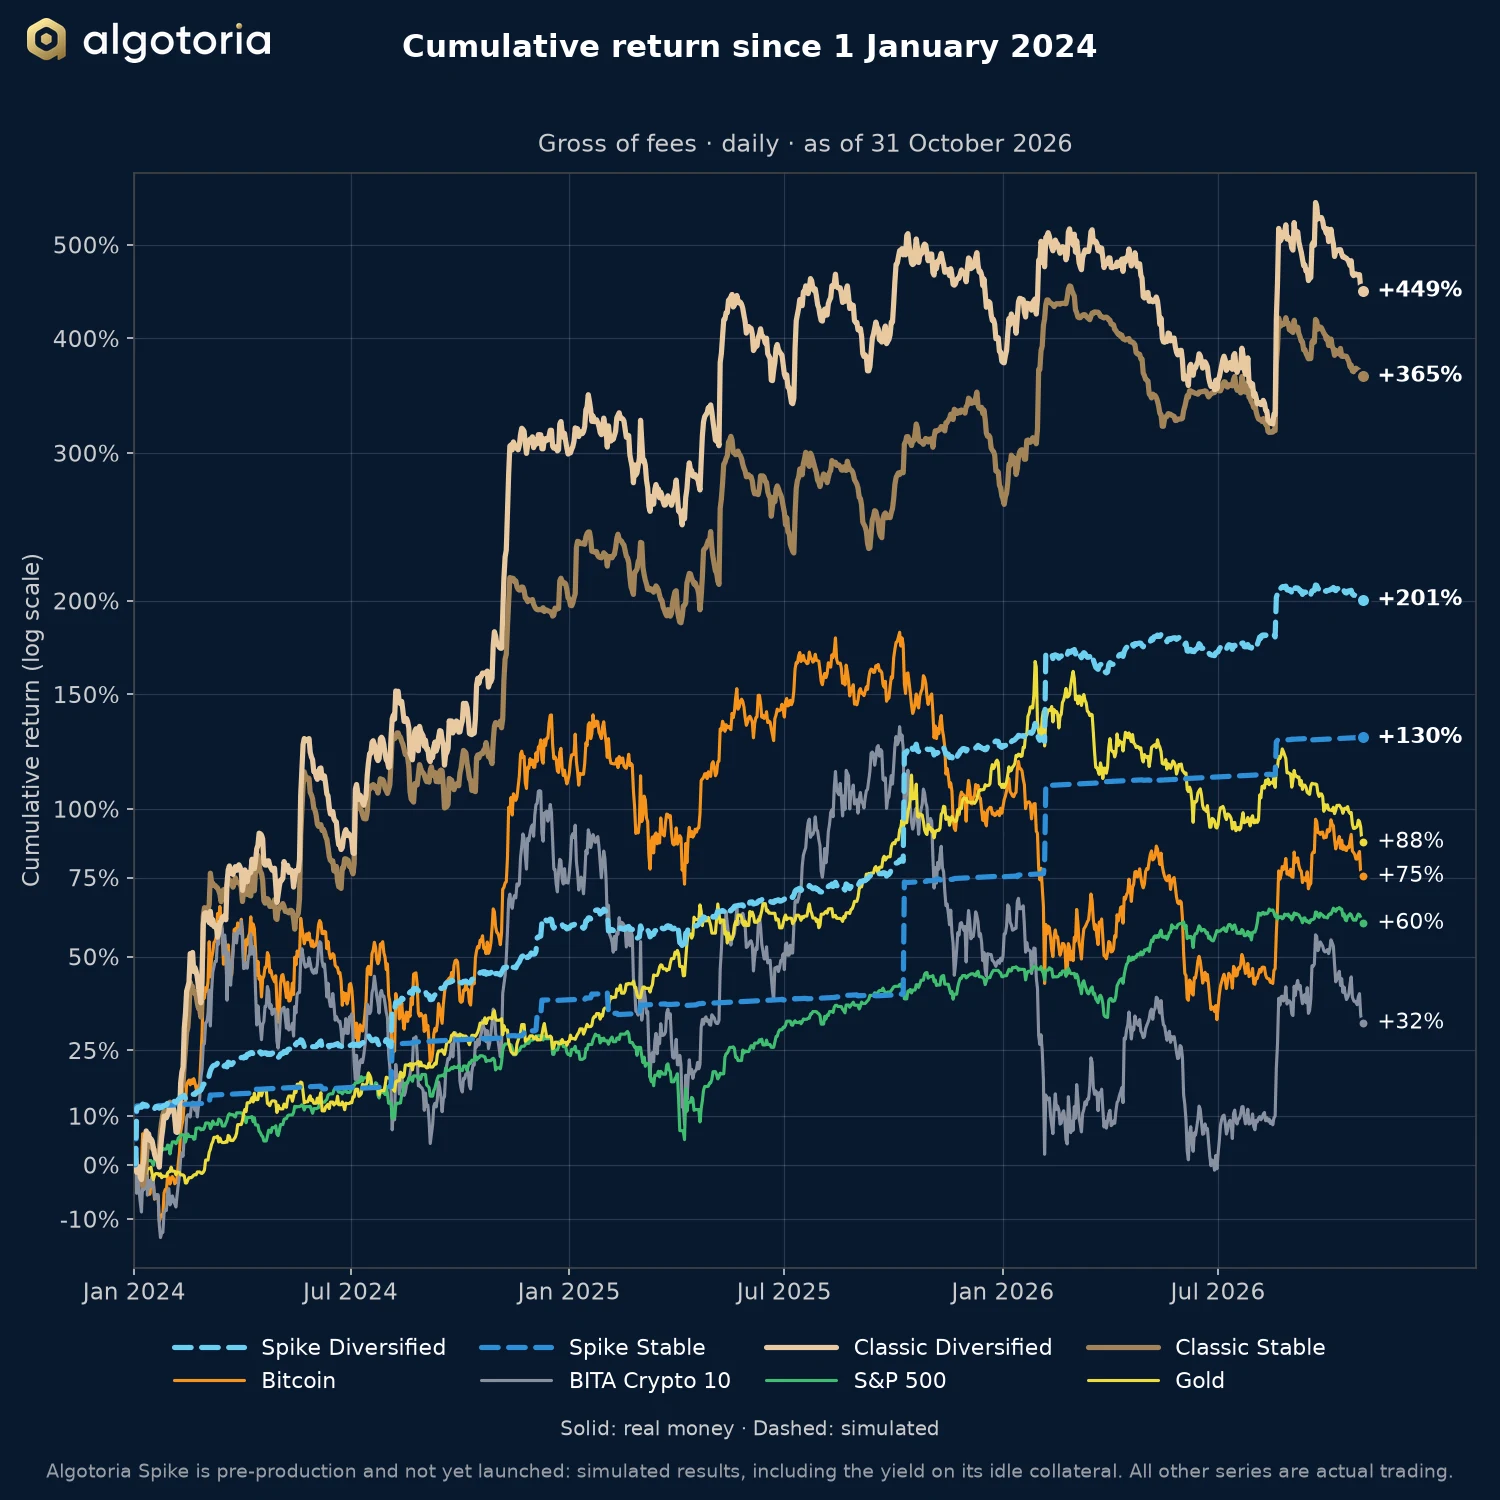
Gráfico de líneas de la rentabilidad acumulada desde el 1 de enero de 2024 de Spike Diversified, Spike Stable, Classic Diversified y Classic Stable frente a Bitcoin, BITA Crypto 10, el S&P 500 y el oro, a 31 de octubre de 2026.
Rentabilidad acumulada desde el 1 de enero de 2024, antes de comisiones, a 31 de octubre de 2026. Escala logarítmica.

Las dos estrategias Classic cerraron octubre de 2026 con pérdidas: Classic Diversified obtuvo una rentabilidad de −10,64 % y Classic Stable, de −6,90 %. El mercado también cayó, con Bitcoin en −7,28 % y BITA Crypto 10 en −13,04 %.

Rentabilidad

Octubre de 2026 y acumulado del año
OctubreAcumulado del año
BrutaNeta 25 %BrutaNeta 25 %
Spike Diversified (simulado) −1,58 %−4,33 %+33,37 %+17,60 %
Spike Stable (simulado) +0,36 %−1,42 %+31,20 %+16,82 %
Classic Diversified −10,64 %−11,68 %+14,68 %+9,99 %
Classic Stable −6,90 %−6,90 %+26,31 %+16,56 %
Periodos más largos
12 mesesDesde el 1 de enero de 2024
BrutaNeta 25 %Bruta
Spike Diversified (simulado) +33,89 %+18,06 %+201 %
Spike Stable (simulado) +32,22 %+17,73 %+130 %
Classic Diversified −6,68 %−10,50 %+449 %
Classic Stable +13,07 %+4,35 %+365 %
Rentabilidades a 31 de octubre de 2026. Spike Diversified y Spike Stable son simuladas.

Comentario del gestor de carteras

Octubre fue un mes difícil para nuestras estrategias. El mercado ha cambiado: dentro de la estructura de tendencia hay ahora claramente más tramos laterales. El movimiento direccional sigue ahí, pero llega a rachas, con pausas largas y regresos al rango.

Para los algoritmos de seguimiento de tendencia, este es uno de los entornos más difíciles. Se abre una posición en una ruptura y después el precio vuelve atrás. El resultado son muchas señales falsas y stop-loss sin continuación del movimiento.

Classic Diversified cayó más que Classic Stable porque su colateral incluye bitcoin, y el bitcoin cayó con el mercado.

Qué estamos haciendo

Estamos volviendo a optimizar los parámetros de todas nuestras estrategias para adaptarlas al mercado actual, que es difícil. El objetivo no es ajustarlas a las últimas semanas, sino calibrar los algoritmos según la nueva estructura del movimiento de los precios.

Qué viene después

Los resultados durante una pérdida máxima nunca son agradables. Sin embargo, la naturaleza de las estrategias no ha cambiado: en un mercado lateral pierden de forma gradual, y se han recuperado con rapidez cuando el mercado salió de un rango con un movimiento fuerte.

Agosto es un ejemplo reciente. Tras una consolidación de varios meses, el mercado dio un fuerte impulso, y en ese único mes Classic Diversified obtuvo una rentabilidad de +35,40 % y Classic Stable, de +16,68 %. Los algoritmos están diseñados para captar el mismo tipo de movimiento cuando el mercado salga de su rango actual.

Un horizonte de tres años o más

Un solo mes o trimestre no muestra la eficacia de una estrategia. Hay que juzgarla a lo largo de una distancia larga, y en esa distancia las rentabilidades siguen siendo sólidas. En los 24 meses hasta el 31 de octubre de 2026, Classic Stable obtuvo una rentabilidad de +96,36 % y Classic Diversified, de +95,80 %, frente a +10,28 % de Bitcoin y +2,16 % de BITA Crypto 10.

Desde el inicio, la rentabilidad anual compuesta es de +113,7 % para Classic Diversified, desde el 1 de octubre de 2023, y de +72,1 % para Classic Stable, desde el 1 de enero de 2024. Todas estas cifras son brutas, antes de la comisión de éxito.

Spike

Spike (la estrategia de captura de picos), nuestra estrategia basada en redes neuronales, permanece fuera del mercado la mayor parte del tiempo y atravesó octubre de forma notablemente más suave. Spike Diversified simulada obtuvo una rentabilidad de −1,58 % y Spike Stable, de +0,36 %. Son simulaciones en prueba prospectiva, no rentabilidades de fondos de clientes. El resultado de la prueba decidirá si Spike se incorpora a las carteras de los clientes.

Empezar

El onboarding habitual toma un día hábil, más el plazo de la transferencia bancaria internacional si financia la cuenta desde fiat.

Iniciar una conversación

Cuéntenos brevemente sobre usted y un cofundador le responderá en un día hábil.

Al enviar el formulario, acepta que podamos contactarle por los medios indicados. No compartimos sus datos con terceros. Solo para inversores cualificados. Conservamos los datos de la consulta 12 meses si no deriva en una relación. Consulte nuestro Aviso de Privacidad en algotoria.com/es/privacy.

¿Cómo se mide la rentabilidad? ¿Por qué el panel de mi exchange muestra una cifra distinta?

Mediante rentabilidades diarias ponderadas por tiempo (TWR) con capitalización, calculadas a partir del saldo de margen no realizado de la cartera de referencia de cada estrategia, denominadas en USDT y rebasadas al 0,00 % el 1 de enero de 2024 para el gráfico público. La TWR es la metodología estándar del sector que elimina el efecto distorsionador de los movimientos de capital (depósitos y retiradas) sobre la rentabilidad porcentual. Los paneles de los exchanges (OKX, Binance, Bybit) usan métodos de estimación simplificados que no tratan correctamente las transferencias, por lo que su porcentaje principal diferirá. El PnL absoluto denominado en dólares del panel del exchange sigue siendo correcto; solo se ve afectado el porcentaje.

¿Cuál es la estructura de comisiones y cómo funciona la cota máxima histórica?

Cero comisión de gestión, cero comisión de entrada. Una comisión sobre resultados trimestral del 25–30 % (escalonada por tamaño de asignación) sobre los Net Trading Profits por encima de una cota máxima histórica móvil. Fórmula: P = E − MAX(B, HW) − I, donde E es el saldo final, B es el saldo inicial, HW es la cota máxima histórica móvil e I son los flujos netos de entrada/salida. Si la cuenta cae por debajo de la HWM, no se cobra comisión hasta que el déficit se recupera íntegramente mediante beneficios de negociación. Los clawbacks no se aplican explícitamente. Classic Diversified y Classic Stable utilizan ambas la variante NAV-based (AMA §1.1.18(a)); la variante Isolated USDT (§1.1.18(b)) solo se aplica a las cuentas Custom-Collateral. El escalonado de la comisión está documentado en el Exhibit 1 del contrato de gestión de activos (AMA).

¿Cómo puedo verificar de forma independiente el historial en vivo?

A través de TradeLink Passport, que transmite la cartera de referencia de cada estrategia mediante una API de exchange de solo lectura. Los enlaces a las carteras Classic Diversified y Classic Stable están en las páginas Classic Diversified y Classic Stable. Si lo solicita, Algotoria habilitará además claves API de solo lectura para el auditor o la plataforma de verificación que usted designe, dándole acceso directo al historial completo de operaciones y a la serie de rentabilidad diaria en las cuentas de exchange subyacentes — para que pueda reconstruir y verificar cada métrica publicada sin depender de informes generados por la firma.

¿Qué pérdidas máximas debería esperar de forma realista?

Pérdidas máximas anuales habituales del 20–25 % en Algotoria Classic Stable y del 15–30 % en Algotoria Classic Diversified. Los back-tests históricos llegaron al 30 %. Las pérdidas máximas por encima de estos rangos activan una revisión formal del Comité de Inversiones.

Todas las cifras de pérdida máxima citadas en este sitio — y el presupuesto de riesgo (anteriormente, «riesgo objetivo» de la cuenta) acordado seleccionado durante el onboarding — se miden sobre la curva de rentabilidad bruta de la cuenta de negociación, antes de descontar la comisión sobre resultados trimestral de Algotoria. Las pérdidas máximas netas de comisiones que experimenta el inversor son mayores por construcción. Ejemplo trabajado: para Algotoria Classic Stable en el periodo 2024-01-01 → 2026-10-31, la pérdida máxima ajustada es −24,7 % bruta, −30,2 % neta de una comisión del 25 % y −31,3 % neta de una comisión del 30 %.

¿Por qué son simulados los resultados de Algotoria Spike y qué significa eso?

Ninguna de las dos estrategias Algotoria Spike ha gestionado todavía dinero de clientes. Sus series son reproducciones de la señal de Algotoria Spike, generada en walk-forward, a través del motor de negociación de producción sobre velas de exchanges, de modo que muestran cómo se habría comportado el diseño, no lo que ganó un inversor.

Una simulación no es un historial: los resultados futuros serán distintos, a menudo de forma material, y se puede perder todo el capital comprometido. La regla de colateral de Algotoria Spike Diversified se eligió con datos de la ventana de simulación, por lo que sus cifras son una hipótesis. Solo Algotoria Classic tiene un track con dinero real. Lea la Advertencia de Riesgo antes de asignar capital.

Ejecución simulada para un libro constante de 10 M$ en OKX: cada orden se dimensiona y se limita como si el libro fuera de 10 M$, y se ejecuta sobre el libro de órdenes histórico de 1 segundo con el bucle de ejecución de producción, con comisiones taker incluidas; rentabilidades compuestas.

Consulte el FAQ completo de diligencia debida para más de 50 preguntas adicionales.
Algotoria Limited es Approved Investment Manager regulada en las Islas Vírgenes Británicas (BVI) en virtud de la Securities and Investment Business Act, 2010. El contenido de esta página tiene carácter informativo y no constituye una oferta de valores ni asesoramiento de inversión. Los servicios están disponibles únicamente para inversores cualificados. Las rentabilidades pasadas no garantizan rentabilidades futuras.