业绩报告

月度报告:2026 年 10 月

2026 年 11 月 2 日 · 作者 Evgenii Voronchikhin

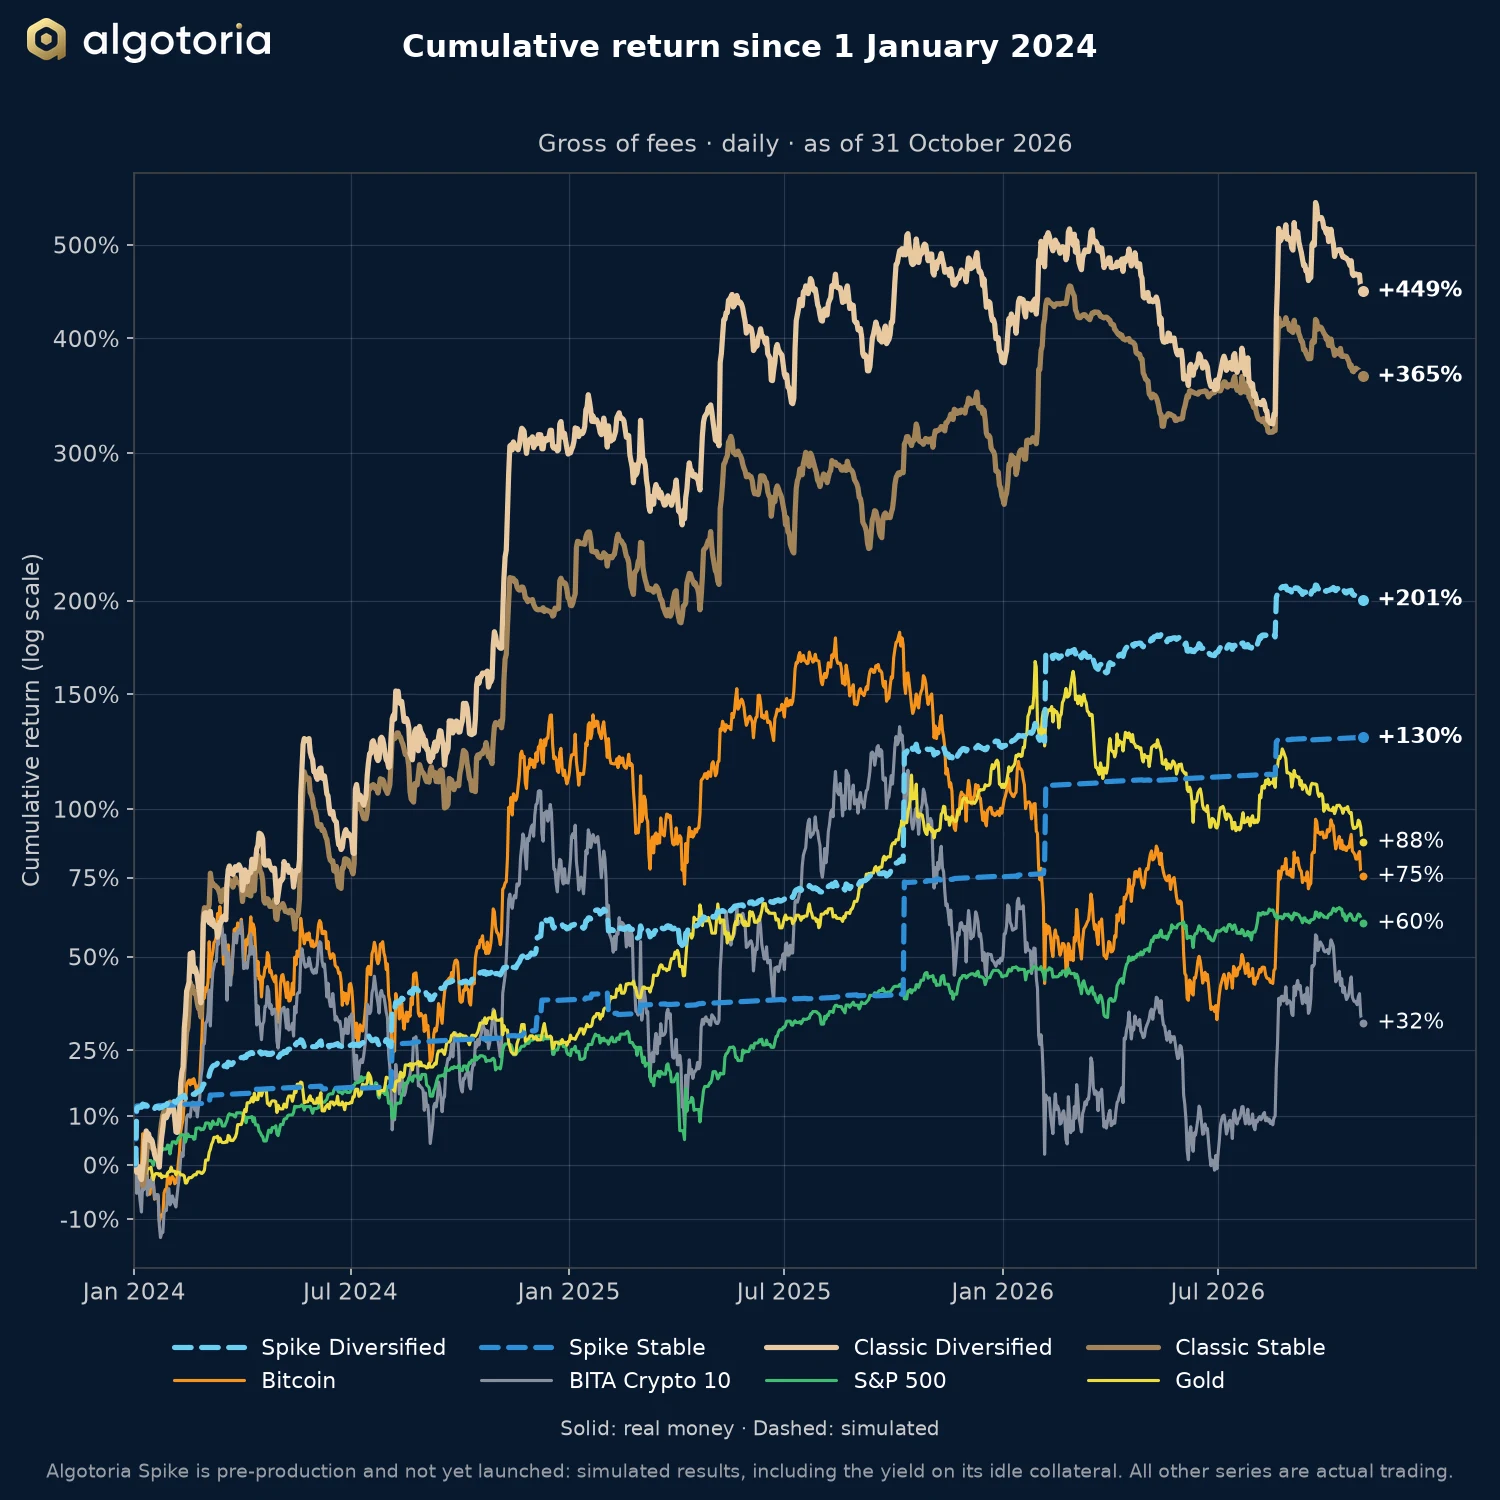
折线图:Spike Diversified、Spike Stable、Classic Diversified 与 Classic Stable 自 2024 年 1 月 1 日起的累计收益率,对比比特币、BITA Crypto 10、S&P 500 与黄金,截至 2026 年 10 月 31 日。
自 2024 年 1 月 1 日起的累计收益率,费前,截至 2026 年 10 月 31 日。对数坐标。

2026 年 10 月,两项 Classic 策略均录得亏损:Classic Diversified 收益率为 −10.64%,Classic Stable 为 −6.90%。市场同样下跌:比特币为 −7.28%,BITA Crypto 10 为 −13.04%。

业绩

2026 年 10 月与年初至今
10 月年初至今
费前费后 25%费前费后 25%
Spike Diversified (模拟) −1.58%−4.33%+33.37%+17.60%
Spike Stable (模拟) +0.36%−1.42%+31.20%+16.82%
Classic Diversified −10.64%−11.68%+14.68%+9.99%
Classic Stable −6.90%−6.90%+26.31%+16.56%
较长周期
12 个月自 2024 年 1 月 1 日起
费前费后 25%费前
Spike Diversified (模拟) +33.89%+18.06%+201%
Spike Stable (模拟) +32.22%+17.73%+130%
Classic Diversified −6.68%−10.50%+449%
Classic Stable +13.07%+4.35%+365%
收益率截至 2026 年 10 月 31 日。Spike Diversified 与 Spike Stable 为模拟数据。

投资组合经理点评

10 月对我们的策略而言是艰难的一个月。市场发生了变化:在趋势结构之内,横盘阶段明显增多。方向性行情依然存在,但呈脉冲式出现,中间有长时间的停顿,价格还会回到原有区间。

对趋势跟踪算法而言,这是最困难的环境之一。仓位在突破时开立,随后价格折返。结果是出现大量假信号,以及行情没有延续的止损。

Classic Diversified 的跌幅大于 Classic Stable,因为其抵押品中持有比特币,而比特币随市场一同下跌。

我们在做什么

我们正在重新优化所有策略的参数,使其适应当前艰难的市场。目标不是拟合最近几周的行情,而是让算法适应价格走势已经改变的结构。

接下来

回撤期间的业绩从来都不令人愉快。不过,策略的性质没有改变:在横盘市场中它们逐步亏损,而当市场以强劲行情突破区间时,它们曾迅速恢复。

8 月是最近的一个例子。在数月盘整之后,市场出现了一波强劲的行情,仅这一个月,Classic Diversified 收益率为 +35.40%,Classic Stable 为 +16.68%。算法的设计目标,就是在市场离开当前区间时捕捉同类行情。

三年或更长的期限

单个月份或季度无法说明一项策略的有效性。评判策略需要看较长的周期,而在这样的周期内,收益率依然强劲。截至 2026 年 10 月 31 日的 24 个月里,Classic Stable 收益率为 +96.36%,Classic Diversified 为 +95.80%,比特币为 +10.28%,BITA Crypto 10 为 +2.16%。

自成立以来,Classic Diversified 的复合年化收益率为 +113.7%(自 2023 年 10 月 1 日起),Classic Stable 为 +72.1%(自 2024 年 1 月 1 日起)。所有这些数据均为扣除业绩报酬前。

Spike

Spike(尖峰捕捉策略)是我们基于神经网络的策略,大部分时间不入场,10 月的走势明显更平稳。模拟的 Spike Diversified 收益率为 −1.58%,Spike Stable 为 +0.36%。这些是前瞻测试中的模拟结果,不是客户资金的收益。测试结果将决定是否把 Spike 加入客户的投资组合。

开始合作

典型的入职流程通常 1 个工作日完成;若以法币注资,另需加上国际银行转账的时间。

开始对话

请简要介绍您的情况,联合创始人将在 1 个工作日内回复。

提交即表示您同意我们通过上述联系方式与您沟通。我们不会将您的数据共享给第三方。仅面向合资格投资者。我们会将未形成业务关系的咨询信息保留 12 个月。详见隐私声明:algotoria.com/zh/privacy。

业绩如何衡量?为什么我的交易所仪表盘显示不同的数字?

带复利的日度时间加权收益率(TWR),从每个策略参考组合的未实现保证金余额计算,以 USDT 计价,并为公开图表以 2024 年 1 月 1 日重置为 0.00%。TWR 是行业标准方法,可消除资金进出(出入金)对百分比收益的扭曲效应。交易所仪表盘(OKX、Binance、Bybit)采用无法妥善处理转账的简化估算方法,因此它们显示的标志性百分比会有所不同。交易所仪表盘上以美元计价的绝对盈亏仍然正确;受影响的只有百分比。

费用结构是怎样的,高水位如何运作?

零管理费、零入金费。就滚动高水位之上的 Net Trading Profits 收取25–30% 的季度业绩费(按配置规模分级)。公式:P = E − MAX(B, HW) − I,其中 E 为期末余额,B 为期初余额,HW 为滚动高水位,I 为净流入 / 流出。若账户低于高水位,则在缺口完全通过交易收益弥补之前不收取任何费用。明确不适用追回(clawback)。Classic Diversified 与 Classic Stable 均采用基于 NAV 的变体(AMA §1.1.18(a));Isolated USDT 变体(§1.1.18(b))仅适用于 Custom-Collateral 账户。费用分级记载于资产管理协议的 Exhibit 1。

我如何独立验证实盘业绩?

通过 TradeLink Passport,它经由只读交易所 API 传输每个策略的参考组合。Classic Diversified 与 Classic Stable 组合的链接见 Classic Diversified 与 Classic Stable 页面。应要求,Algotoria 还会额外向您指定的审计师或验证平台开通只读 API 密钥,让其直接访问底层交易所账户上的完整交易历史与日度收益序列 —— 这样您便可在不依赖公司自行生成报告的情况下重建并验证每一项已发布的指标。

我现实中应预期多大的回撤?

Algotoria Classic Stable 的典型年度回撤为 20–25%,Algotoria Classic Diversified 为 15–30%。历史回测曾达到 30%。超出这些区间的回撤会触发投资委员会的正式复核。

本站引用的所有回撤数据 —— 以及入职时所选的约定风险预算(原称“账户风险”) —— 均以交易账户的毛收益曲线衡量,即在扣除 Algotoria 季度业绩费之前。投资者实际经历的扣费后回撤在结构上必然更大。具体示例:Algotoria Classic Stable 在 2024-01-01 → 2026-10-31 期间,调整后最大回撤为毛 −24.7%、扣 25% 费后 −30.2%、扣 30% 费后 −31.3%。

为什么 Algotoria Spike 的业绩是模拟的,这意味着什么?

两项 Algotoria Spike 策略都尚未管理过客户资金。它们的记录是 Algotoria Spike 信号的回放,信号以前瞻(walk-forward)方式生成,经由生产交易引擎在交易所 K 线上运行,因此展示的是该设计会有怎样的表现,而不是投资者实际赚到了什么。

模拟不是业绩记录:未来结果将有所不同,往往差异显著,投入的全部资本均可能损失。Algotoria Spike Diversified 的抵押品规则是依据模拟窗口内的数据选定的,所以其数字是一个假设。只有 Algotoria Classic 拥有实盘记录。配置前请阅读风险披露声明。

针对 OKX 上恒定 1000 万美元规模账簿的模拟执行:每笔订单均按账簿为 1000 万美元的规模确定数量并设置上限,在历史 1 秒订单簿上按生产执行循环成交,已计入吃单(taker)手续费;收益按复利计算。

完整 尽职调查 FAQ 收录 50+ 项问题。
Algotoria Limited 是依据《Securities and Investment Business Act, 2010》在 BVI(英属维尔京群岛)注册的 Approved Investment Manager。本页内容仅供参考,不构成证券销售要约或投资建议。相关服务仅面向合资格投资者。过往业绩并不预示未来结果。