Rapports de performance

Rapport mensuel d’octobre 2026

2 novembre 2026 · Par Evgenii Voronchikhin

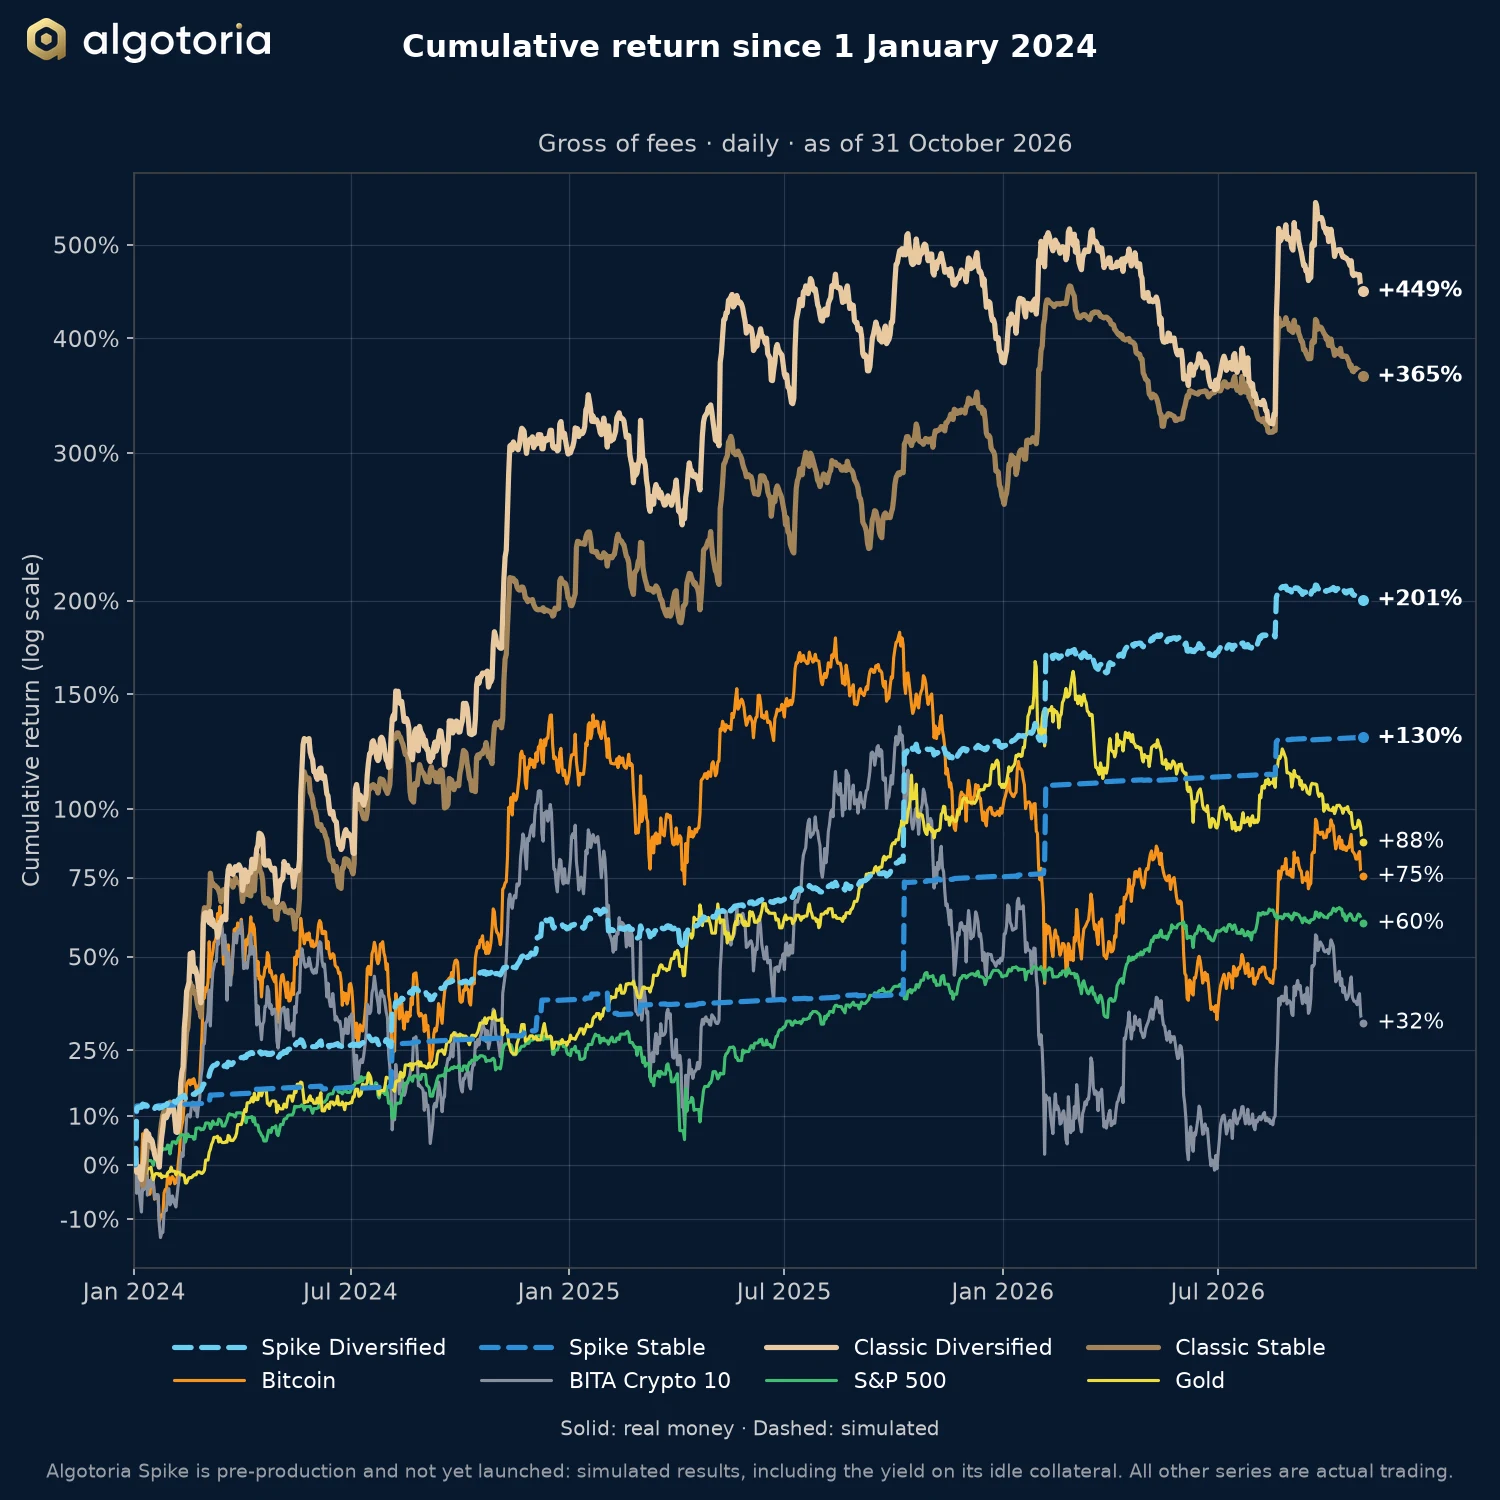
Graphique linéaire de la performance cumulée depuis le 1er janvier 2024 de Spike Diversified, Spike Stable, Classic Diversified et Classic Stable, comparée à Bitcoin, BITA Crypto 10, au S&P 500 et à l’or, au 31 octobre 2026.
Performance cumulée depuis le 1er janvier 2024, avant commissions, au 31 octobre 2026. Échelle logarithmique.

Les deux stratégies Classic ont perdu en octobre 2026 : Classic Diversified a enregistré −10,64 % et Classic Stable −6,90 %. Le marché a lui aussi reculé, avec Bitcoin à −7,28 % et BITA Crypto 10 à −13,04 %.

Performance

Octobre 2026 et depuis le début de l’année
OctobreDepuis le début de l’année
BrutNet 25 %BrutNet 25 %
Spike Diversified (simulé) −1,58 %−4,33 %+33,37 %+17,60 %
Spike Stable (simulé) +0,36 %−1,42 %+31,20 %+16,82 %
Classic Diversified −10,64 %−11,68 %+14,68 %+9,99 %
Classic Stable −6,90 %−6,90 %+26,31 %+16,56 %
Périodes plus longues
12 moisDepuis le 1er janvier 2024
BrutNet 25 %Brut
Spike Diversified (simulé) +33,89 %+18,06 %+201 %
Spike Stable (simulé) +32,22 %+17,73 %+130 %
Classic Diversified −6,68 %−10,50 %+449 %
Classic Stable +13,07 %+4,35 %+365 %
Performances au 31 octobre 2026. Spike Diversified et Spike Stable sont simulées.

Commentaire du gérant de portefeuille

Octobre a été un mois difficile pour nos stratégies. Le marché a changé : au sein de la structure de tendance, les phases latérales sont désormais nettement plus nombreuses. Le mouvement directionnel est toujours là, mais il procède par à-coups, avec de longues pauses et des retours dans la fourchette.

Pour les algorithmes de suivi de tendance, c’est l’un des environnements les plus difficiles. Une position s’ouvre sur une cassure, puis le prix revient en arrière. Il en résulte de nombreux faux signaux et des ordres stop sans prolongement du mouvement.

Classic Diversified a reculé davantage que Classic Stable, car elle détient du bitcoin dans son collatéral, et le bitcoin a reculé avec le marché.

Ce que nous faisons

Nous réoptimisons les paramètres de toutes nos stratégies pour les adapter au marché actuel, difficile. L’objectif n’est pas de s’ajuster aux dernières semaines, mais de calibrer les algorithmes sur la structure modifiée des mouvements de prix.

La suite

Les résultats pendant un repli ne sont jamais agréables. La nature des stratégies n’a toutefois pas changé : dans un marché latéral, elles perdent progressivement, et elles se sont redressées rapidement lorsque le marché est sorti d’une fourchette par un mouvement fort.

Août en est un exemple récent. Après une consolidation de plusieurs mois, le marché a donné une forte impulsion, et sur ce seul mois Classic Diversified a enregistré +35,40 % et Classic Stable +16,68 %. Les algorithmes sont conçus pour capter le même type de mouvement lorsque le marché sortira de sa fourchette actuelle.

Un horizon de trois ans ou plus

Un mois ou un trimestre isolé ne montre pas l’efficacité d’une stratégie. Il faut la juger sur une longue période, et sur cette période les performances restent solides. Sur les 24 mois jusqu’au 31 octobre 2026, Classic Stable a enregistré +96,36 % et Classic Diversified +95,80 %, contre +10,28 % pour Bitcoin et +2,16 % pour BITA Crypto 10.

Depuis l’origine, le rendement annuel composé est de +113,7 % pour Classic Diversified, à partir du 1er octobre 2023, et de +72,1 % pour Classic Stable, à partir du 1er janvier 2024. Tous ces chiffres sont avant commission de surperformance.

Spike

Spike, la stratégie de capture de pics, notre stratégie fondée sur des réseaux de neurones, reste hors du marché la plupart du temps et a traversé octobre de façon nettement plus lisse. Spike Diversified simulée a enregistré −1,58 % et Spike Stable +0,36 %. Ce sont des simulations en test prospectif, non des performances de fonds clients. L’issue du test décidera de l’ajout de Spike aux portefeuilles clients.

Commencer

L’onboarding typique prend un jour ouvré, plus le délai du virement bancaire international si vous financez le compte depuis des fonds fiat.

Démarrer une conversation

Parlez-nous brièvement de vous, et un cofondateur vous répondra sous un jour ouvré.

En soumettant ce formulaire, vous acceptez que nous vous contactions aux coordonnées indiquées. Nous ne partageons pas vos données avec des tiers. Réservé aux investisseurs qualifiés. Nous conservons les données de la demande 12 mois si elle n’aboutit pas à une relation. Voir notre avis de confidentialité : algotoria.com/fr/privacy.

Comment la performance est-elle mesurée ? Pourquoi le tableau de bord de mon exchange affiche-t-il un chiffre différent ?

Des performances quotidiennes pondérées par le temps (TWR) avec capitalisation, calculées à partir du solde de marge non réalisé du portefeuille de référence de chaque stratégie, libellées en USDT et rebasées à 0,00 % au 1ᵉʳ janvier 2024 pour le graphique public. Le TWR est la méthodologie standard de l’industrie qui élimine l’effet de distorsion des mouvements de capitaux (dépôts et retraits) sur la performance en pourcentage. Les tableaux de bord d’exchange (OKX, Binance, Bybit) utilisent des méthodes d’estimation simplifiées qui ne gèrent pas correctement les transferts, de sorte que leur pourcentage principal diffère. Le PnL absolu libellé en dollars sur le tableau de bord de l’exchange reste correct ; seul le pourcentage est affecté.

Quelle est la structure des frais, et comment fonctionne le plus-haut historique ?

Zéro frais de gestion, zéro frais d’entrée. Une commission de surperformance trimestrielle de 25–30 % (par paliers selon la taille de l’allocation) sur les Net Trading Profits au-dessus d’un plus-haut historique glissant. Formule : P = E − MAX(B, HW) − I, où E est le solde de clôture, B le solde d’ouverture, HW le plus-haut historique glissant, et I les flux nets entrants/sortants. Si le compte tombe sous le HWM, aucun frais n’est prélevé tant que le déficit n’est pas entièrement rattrapé par des gains de négociation. Les reprises (clawbacks) ne sont explicitement pas appliquées. Classic Diversified et Classic Stable utilisent toutes deux la variante basée sur la NAV (AMA §1.1.18(a)) ; la variante USDT isolée (§1.1.18(b)) ne s’applique qu’aux comptes Custom-Collateral. Les paliers de frais sont documentés dans l’Exhibit 1 du contrat de gestion d’actifs.

Comment vérifier indépendamment l’historique de performance en direct ?

Via TradeLink Passport, qui diffuse le portefeuille de référence de chaque stratégie au travers d’une API d’exchange en lecture seule. Les liens vers les portefeuilles Classic Diversified et Classic Stable se trouvent sur les pages Classic Diversified et Classic Stable. Sur demande, Algotoria fournira en outre des clés API en lecture seule à votre auditeur ou plateforme de vérification désigné, donnant un accès direct à l’historique complet des transactions et à la série quotidienne de performance sur les comptes d’exchange sous-jacents — vous pouvez ainsi reconstruire et vérifier chaque métrique publiée sans vous appuyer sur des rapports produits par la firme.

À quelles pertes maximales dois-je raisonnablement m’attendre ?

Des pertes maximales annuelles typiques de 20–25 % sur Algotoria Classic Stable, de 15–30 % sur Algotoria Classic Diversified. Les rétrotests historiques ont atteint 30 %. Des pertes au-delà de ces fourchettes déclenchent une revue formelle du Comité d’investissement.

Tous les chiffres de perte maximale cités sur ce site — et le budget de risque (auparavant « risque cible » du compte) sélectionné lors de l’onboarding — sont mesurés sur la courbe brute de rendement du compte de négociation, avant déduction de la commission de surperformance trimestrielle d’Algotoria. Les pertes nettes de frais subies par l’investisseur sont par construction plus importantes. Exemple chiffré : pour Algotoria Classic Stable sur 2024-01-01 → 2026-10-31, la perte maximale ajustée est de −24,7 % brut, −30,2 % net d’une commission de 25 %, et −31,3 % net d’une commission de 30 %.

Pourquoi les résultats d’Algotoria Spike sont-ils simulés, et qu’est-ce que cela signifie ?

Aucune des deux stratégies Algotoria Spike n’a encore géré de capitaux clients. Leurs historiques sont des rejeux du signal d’Algotoria Spike, généré en walk-forward, à travers le moteur de négociation de production sur des bougies d’exchanges ; ils montrent donc comment la conception se serait comportée, et non ce qu’un investisseur a gagné.

Une simulation n’est pas un historique : les résultats futurs seront différents, souvent de façon significative, et tout le capital engagé peut être perdu. La règle de collatéral d’Algotoria Spike Diversified a été choisie sur des données de la fenêtre de simulation ; ses chiffres sont donc une hypothèse. Seule Algotoria Classic dispose d’un historique en argent réel. Lisez l’Avertissement de risque avant d’allouer du capital.

Exécution simulée pour un livre constant de 10 M$ sur OKX : chaque ordre est dimensionné et plafonné comme si le livre valait 10 M$, exécuté sur le carnet d’ordres historique à la seconde selon la boucle d’exécution de production, frais taker inclus ; rendements composés.

Voir le FAQ de diligence raisonnable complet pour plus de 50 questions supplémentaires.
Algotoria Limited est un Approved Investment Manager régulé aux Îles Vierges britanniques au titre du Securities and Investment Business Act, 2010. Le contenu de cette page est informatif et ne constitue ni une offre de vente de titres ni un conseil en investissement. Les services sont réservés aux investisseurs qualifiés. Les performances passées ne préjugent pas des performances futures.