Комментарии к рынку

Стратегии и биткоин за 12 месяцев до 13 мая 2025 года

13 мая 2025

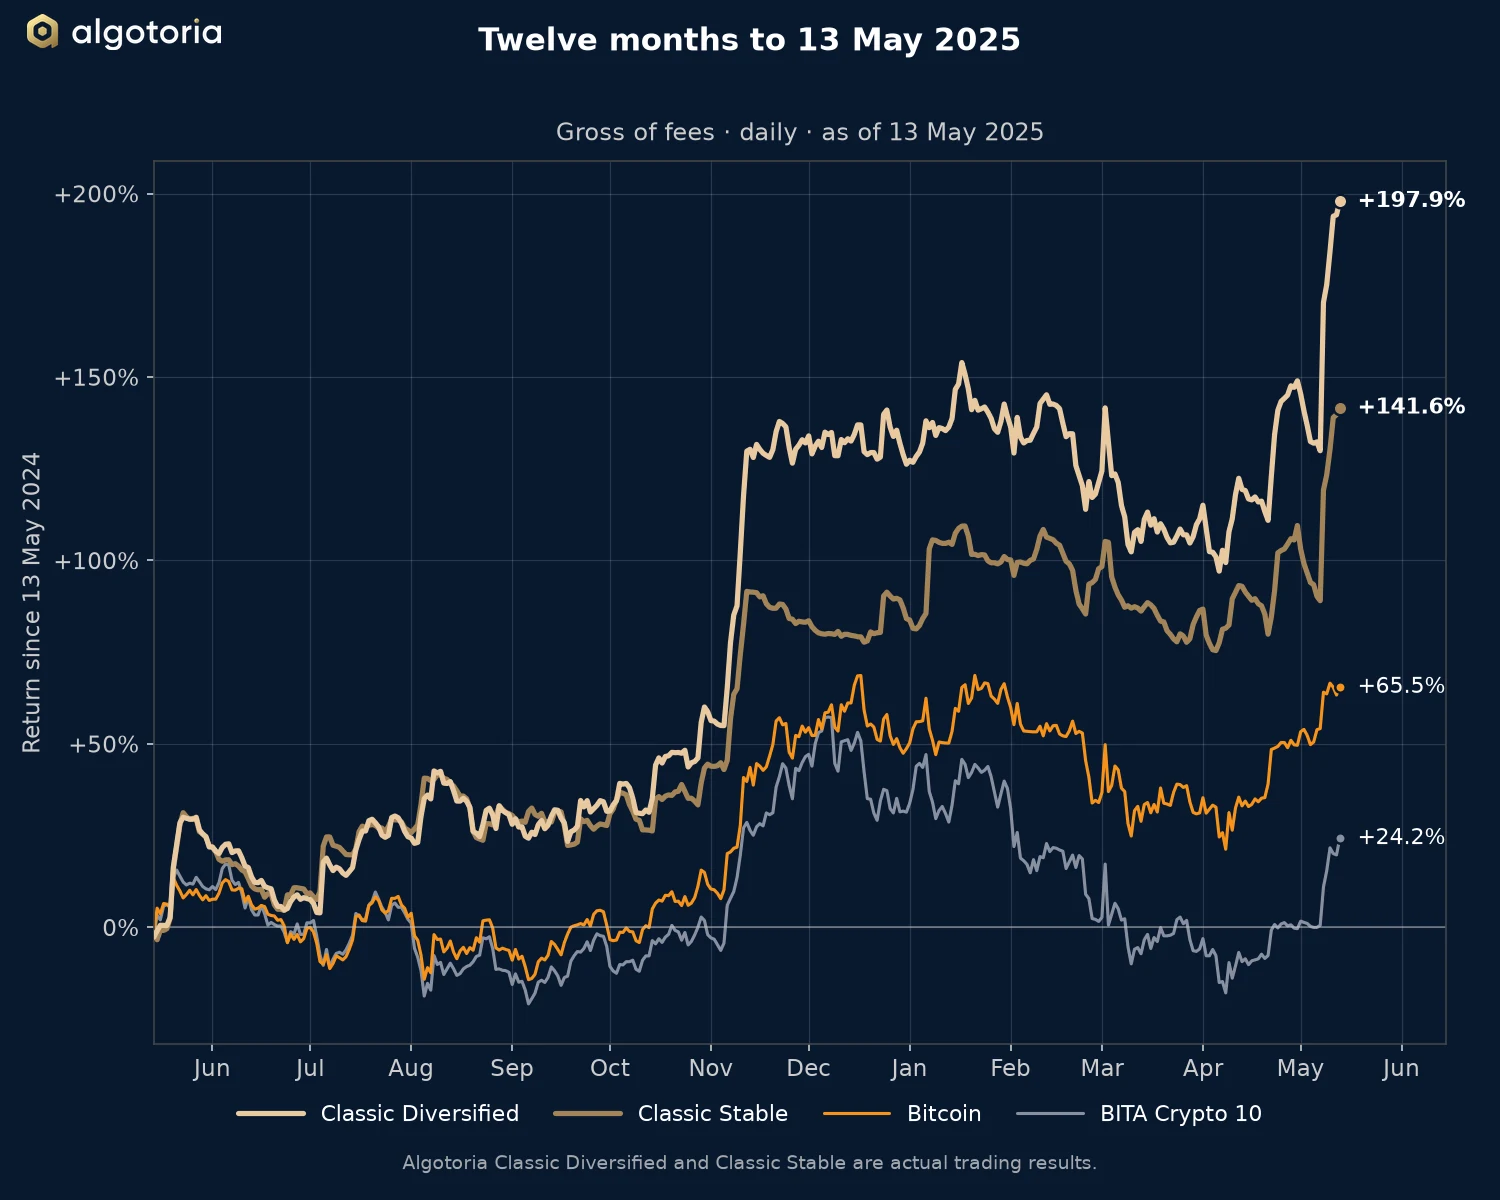
Линейный график доходности за 12 месяцев до 13 мая 2025 года для Classic Diversified и Classic Stable в сравнении с биткоином и BITA Crypto 10.
Доходность с 13 мая 2024 года, до комиссий, по дням, на 13 мая 2025 года.

После долгого бокового периода крипторынок ожил на неделе до 13 мая 2025 года. Стратегии выросли вместе с ним.

Доходность за 12 месяцев

12 месяцев до 13 мая 2025 года
Стратегия 12 месяцев
Classic Diversified +197,90%
Classic Stable +141,59%
Bitcoin +65,45%
BITA Crypto 10 +24,23%
До комиссий, дневной ряд.

За 12 месяцев до 13 мая 2025 года доходность Classic Diversified составила +197,90%, Classic Stable — +141,59%. Доходность биткоина за тот же период — +65,45%, поэтому обе стратегии завершили период значительно впереди него. Доходность индекса BITA Crypto 10, который отслеживает десять крупнейших криптоактивов по рыночной капитализации, — +24,23%.

Откуда пришла доходность

По словам инвестиционной команды, основную прибыль стратегиям принесло движение эфириума (ETHUSDT).

Начать

Подключение обычно занимает один рабочий день, плюс международный банковский перевод, если счёт пополняется из фиатных денег.

Начать разговор

Расскажите немного о себе — сооснователь ответит в течение одного рабочего дня.

Отправляя форму, вы соглашаетесь, что мы можем связаться с вами по указанным контактам. Данные третьим лицам не передаём. Только для квалифицированных инвесторов. Если обращение не перейдёт в сотрудничество, мы храним его данные 12 месяцев. Политика конфиденциальности: algotoria.com/ru/privacy.

Где стратегия работает лучше всего, а где буксует?

Лучше всего — на трендовых и трендово-волатильных рынках: устойчивое движение в любую сторону и достаточная волатильность, чтобы логика входа и выхода успела забрать диапазон. Хуже — в затяжные периоды низкой волатильности, когда сигналы не формируются, и на пилообразном рынке, где движение разворачивается раньше, чем срабатывает тейк-профит. Контртрендовые субстратегии и фильтры волатильности добавлены именно для того, чтобы смягчить эти условия. Пример: в январе–феврале 2026 года биткоин упал примерно на 24%, а Algotoria Classic Stable дала около +49% до комиссий, Classic Diversified — около +28% до комиссий. Сильное движение рынка вниз для нас — благоприятные условия, а не катастрофа.

Почему Algotoria и как выбрать между Classic Diversified и Classic Stable?

Algotoria — лицензированный на БВО инвестиционный управляющий категории Approved Investment Manager (сертификат № IBR/AIM/25/2214). С октября 2023 года мы ведём полностью систематическую лонг–шорт программу на бессрочных фьючерсах на ликвидные криптовалюты. От типичного управляющего криптоактивами нас отличают четыре свойства:

  • Некастодиальная структура. Каждый клиент открывает и пополняет отдельно управляемый счёт (SMA) на своё имя на Binance, OKX или Bybit. У Algotoria есть только API-ключи на торговлю: мы не храним активы и не имеем права на вывод. Сбой биржи затронет вас, но сбой у Algotoria не может переместить ваши активы.
  • Только комиссия за результат. Нет комиссии за управление, входной комиссии и локапа. Мы берём квартальную комиссию за результат (Success Fee) 25–30% по скользящему историческому максимуму (Rolling High Watermark, HWM). Пока прошлые убытки не отыграны, комиссии нет. Сооснователи держат в тех же стратегиях около $2,47 млн собственных средств на тех же условиях.
  • Независимая проверка. Реальный трек-рекорд транслируется в TradeLink Passport через биржевой API только для чтения. Каждое число на странице «Документы» можно воспроизвести по данным, которые мы не контролируем.
  • Операционная модель AI-Native. Торговые сигналы строятся на правилах и утверждаются Инвестиционным комитетом; AI в торговых решениях не участвует. Зато все операционные функции — комплайенс, отчётность по риску, поддержка инвесторов, разработка ПО — работают через процессы с участием AI под надзором человека. Так мы держим издержки низкими, и это структурно позволяет брать 0% комиссии за управление.

Algotoria Classic, действующее семейство, предлагает две стратегии. Обе работают на одном торговом алгоритме и одинаково делят капитал между трендовыми и контртрендовыми субстратегиями: 66% / 34% на 31 августа 2026 года. Инвестиционный комитет пересматривает это соотношение раз в квартал в диапазоне 50–100% / 0–50%. Всего от 10 до 50 некоррелированных субстратегий по BTC, ETH и бессрочным фьючерсам на ликвидные альткоины. Мандат допускает до 40 инструментов, сейчас в портфеле 11.

Algotoria также ведёт второе семейство нового поколения — Algotoria Spike: оно пока не в производстве, результаты симулированные; см. «Что такое Algotoria Spike?» ниже.

  • Algotoria Classic Diversified — обеспечение: BTC, одобренные стейблкоины и токенизированные реальные активы (RWA) под управлением Algotoria. Целевой CAGR до комиссий — выше 120% при риск-бюджете 35%, целевой коэффициент Калмара — выше 3,5. Риск-бюджет (ранее — «риск по счёту») настраивается от 15% до 35%.
  • Algotoria Classic Stable — обеспечение — одобренные стейблкоины, включая USDT, USDC, RLUSD, OKUSD и USDG. Целевой CAGR до комиссий — выше 90% при риск-бюджете 30%, целевой коэффициент Калмара — выше 3,0. Риск-бюджет настраивается от 10% до 30%. Для стейблкоинов, кроме USDT, счёт может брать заём в USDT под их залог, чтобы открывать бессрочные позиции с маржой в USDT; на заёмные USDT начисляются проценты по ставке биржи, которые несёт счёт. Доходные стейблкоины (RLUSD, OKUSD, USDG), как правило, приносят больше, чем стоит этот заём. У обеспечения в USDT такой стоимости нет.

Минимальное вложение у обеих стратегий одинаковое: $50 / $100 / $150 тыс. в зависимости от уровня риска. Обе используют для комиссии за результат метод на основе NAV (NAV-Based Method, AMA § 1.1.18(a)); изолированный метод по USDT (Isolated Method, § 1.1.18(b)) применяется только к счетам Custom-Collateral. Стратегии в сравнении — на странице «Семейство Classic».
Каких просадок реально ожидать?

Типичные годовые просадки — 20–25% у Algotoria Classic Stable и 15–30% у Algotoria Classic Diversified. В исторических бэктестах они доходили до 30%. Просадка за пределами этого диапазона запускает формальный пересмотр в Инвестиционном комитете.

Все просадки на сайте, как и риск-бюджет, согласованный при подключении, измеряются по кривой до комиссий торгового счёта, то есть до удержания квартальной комиссии Algotoria. Просадка после комиссий, которую увидит инвестор, по определению больше. Пример: у Algotoria Classic Stable за период с 1 января 2024 по 30 сентября 2026 скорректированная максимальная просадка составила −24,7% до комиссий, −30,2% после комиссии 25% и −31,3% после комиссии 30%.

Как измеряется доходность? Почему в личном кабинете биржи другая цифра?

Мы считаем дневную доходность, взвешенную по времени (TWR), с капитализацией. Основа расчёта — нереализованный маржинальный баланс эталонного портфеля каждой стратегии в USDT. Для публичного графика ряд приведён к 0,00% на 1 января 2024 года. TWR — отраслевой стандарт: он убирает искажение процентной доходности от движения капитала, то есть депозитов и выводов. Личные кабинеты бирж (OKX, Binance, Bybit) используют упрощённые методы, которые некорректно учитывают переводы, поэтому процент в заголовке будет отличаться. Абсолютная прибыль или убыток в долларах в кабинете биржи верны; искажается только процент.

Ещё 50+ вопросов — в полном списке вопросов для дью-дилидженса.
Algotoria Limited — Approved Investment Manager, регулируемый на БВО по Securities and Investment Business Act 2010. Информация на этой странице носит ознакомительный характер и не является предложением ценных бумаг или инвестиционным советом. Услуги доступны только квалифицированным инвесторам. Прошлая доходность не гарантирует будущих результатов.