تقارير الأداء

التقرير الشهري: سبتمبر 2025

3 أكتوبر 2025 · بقلم Evgenii Voronchikhin

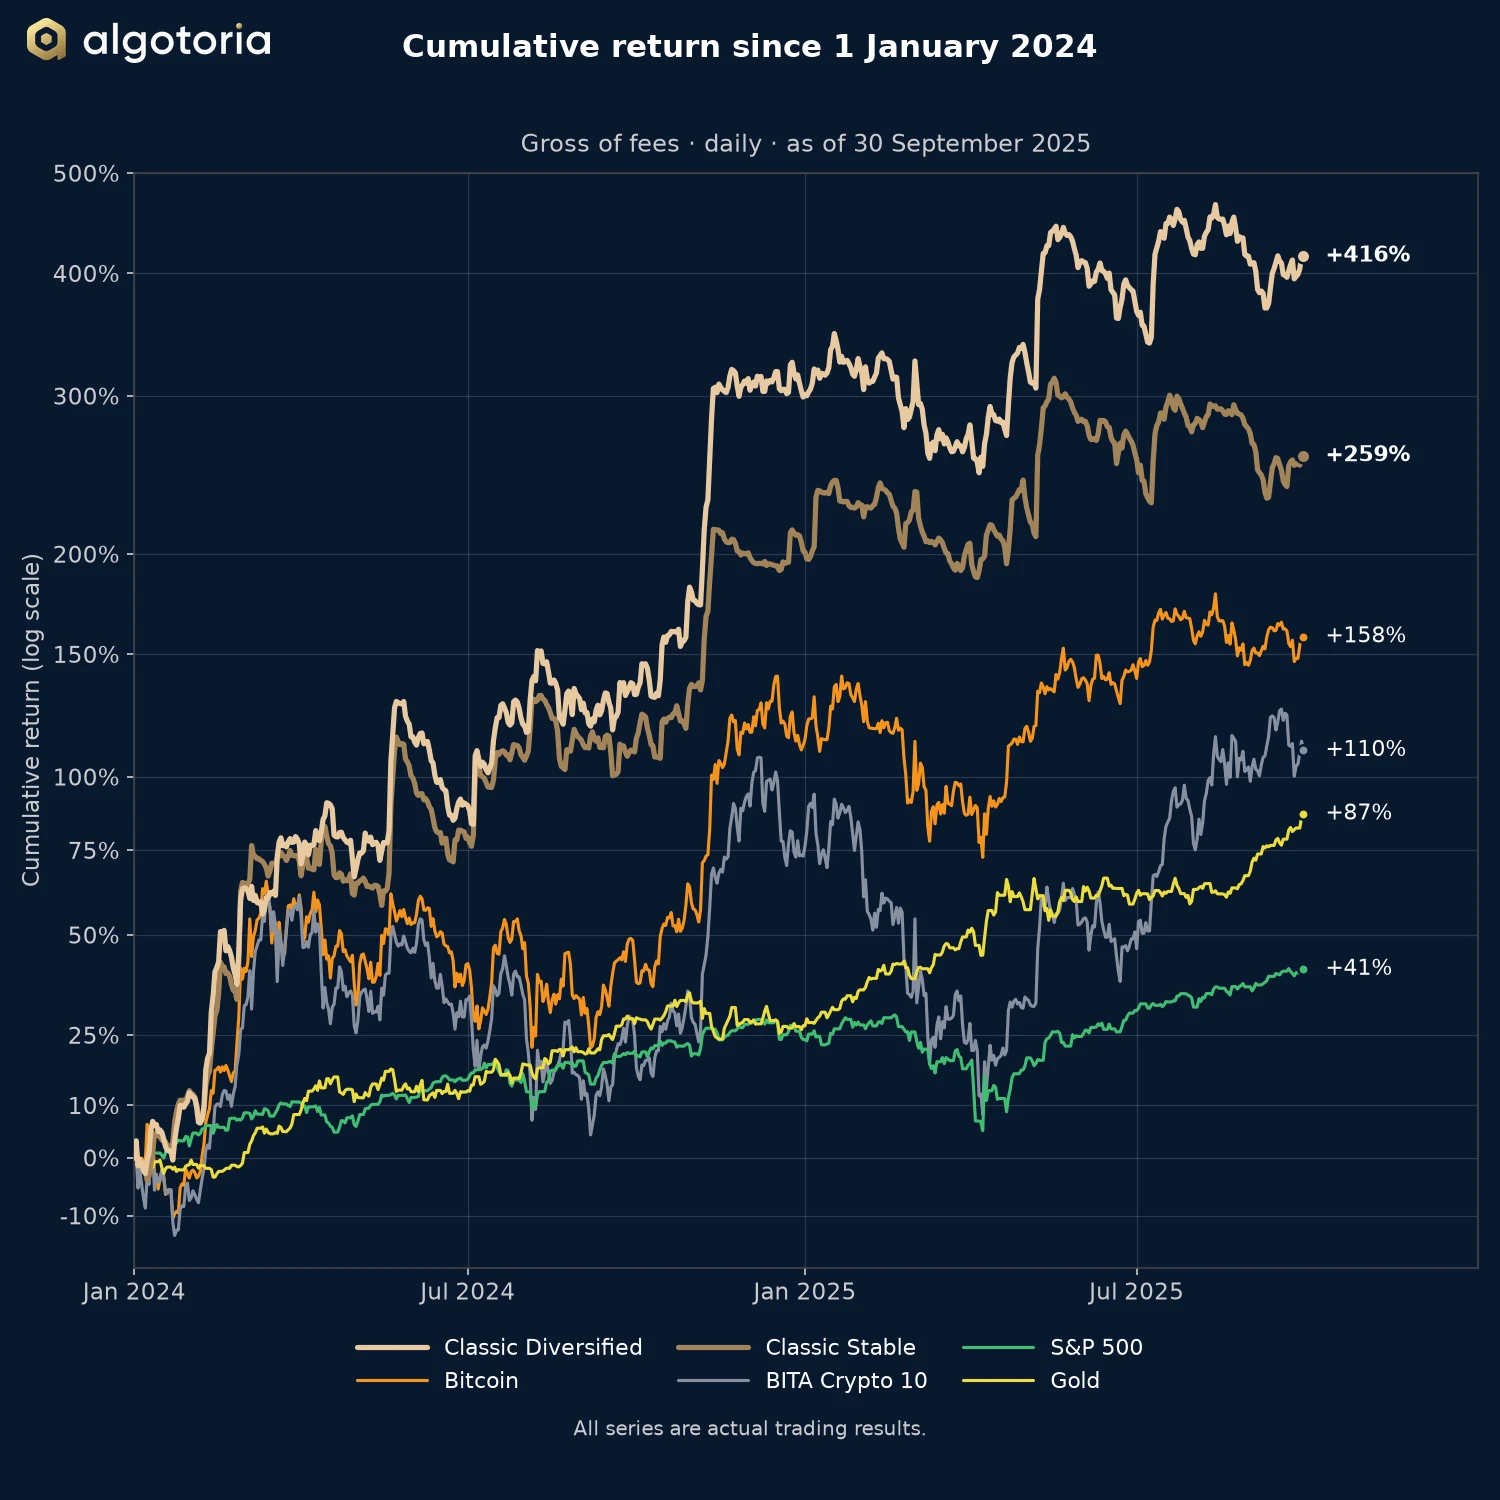
مخطط خطّي للعائد التراكمي منذ 1 يناير 2024 لـ Classic Diversified وClassic Stable مقابل بيتكوين وBITA Crypto 10 ومؤشر S&P 500 والذهب، حتى 30 سبتمبر 2025.
العائد التراكمي منذ 1 يناير 2024، إجمالي قبل الرسوم، حتى 30 سبتمبر 2025. مقياس لوغاريتمي.

اتّسم سبتمبر بتذبذب منخفض في الأصول الرقمية. بلغ عائد Classic Diversified ⁦+0.05%⁩، بينما بلغ عائد Classic Stable ⁦−4.72%⁩. وعوّضت موجة صاعدة في الأيام الأولى من أكتوبر نتيجة Classic Stable في سبتمبر.

الأداء

سبتمبر 2025 ومنذ بداية العام
سبتمبرمنذ بداية العام
إجماليصافٍ بعد 25%إجماليصافٍ بعد 25%
Classic Diversified ⁦+0.05%⁩⁦+0.05%⁩⁦+29.30%⁩⁦+11.12%⁩
Classic Stable ⁦−4.72%⁩⁦−4.72%⁩⁦+18.96%⁩⁦+5.24%⁩
فترات أطول
12 شهراًمنذ 1 يناير 2024
إجماليصافٍ بعد 25%إجمالي
Classic Diversified ⁦+122.22%⁩⁦+82.36%⁩⁦+416%⁩
Classic Stable ⁦+71.50%⁩⁦+46.34%⁩⁦+259%⁩
العوائد حتى 30 سبتمبر 2025.

تعليق مدير المحفظة

أمضى بيتكوين سبتمبر في نطاق يتراوح بين نحو 108,000 و117,000 USD، وبلغ عائده ⁦+5.36%⁩ للشهر. وبقي التذبذب منخفضاً طوال الشهر، وهو ما لا يلائم خوارزميات تتبّع الاتجاه.

أنهت Classic Stable سبتمبر عند ⁦−4.72%⁩. وأنهت Classic Diversified الشهر قرب نقطة التعادل عند ⁦+0.05%⁩. وبقيت متقدّمة على Classic Stable أساساً لأن جزءاً من ضمانتها محتفَظ به ببيتكوين، الذي ارتفع خلال الشهر.

تغيّرت الصورة في الأيام الأولى من أكتوبر. فقد ارتفع بيتكوين بزخم قوي، وربحت منه خوارزميات الاتجاه. ومن إغلاق 30 سبتمبر إلى إغلاق 3 أكتوبر (UTC) بلغ عائد Classic Stable ⁦+6.23%⁩ وعائد Classic Diversified ⁦+11.88%⁩.

التذبذب والمحفظة

يواصل بيتكوين ارتفاعه ببطء بينما يبقى التذبذب قرب أدنى مستوياته في خمس سنوات. وقد يبدأ الاختراق في أيّ لحظة، والاختراق هو البيئة التي تربح فيها خوارزميات الاتجاه أكثر من غيرها.

ويُطلق فريق الاستثمار كذلك استراتيجية واحدة لعكس الاتجاه تفتح مراكزها من جانب الشراء. والغرض منها تنعيم منحنى عائد المحفظة وتراجعاتها، وبالتالي تقليل اعتماد المحفظة على الاتجاهات القوية.

ابدأوا الآن

يستغرق onboarding المعتاد يوم عمل واحداً، يُضاف إليه وقت التحويل المصرفي الدولي إن موّلتم الحساب من العملات الورقية.

ابدأوا الحوار

أخبرونا قليلاً عنكم وسيردّ عليكم أحد الشركاء المؤسّسين خلال يوم عمل واحد.

بإرسال النموذج، توافقون على أن نتواصل معكم على المعلومات أعلاه. لا نُشارك بياناتكم مع أيّ طرف ثالث. متاح للمستثمرين المؤهَّلين فقط. ونحتفظ ببيانات الاستفسار 12 شهراً إن لم يتحوّل إلى علاقة. راجعوا إشعار الخصوصية على algotoria.com/ar/privacy.

كيف يُقاس الأداء؟ ولماذا تُظهر لوحة معلومات منصّتي رقماً مختلفاً؟

عوائد يومية مرجَّحة زمنياً (TWR) مع التركيب، مُحتسَبة من رصيد الهامش غير المحقَّق للمحفظة المرجعية لكلّ استراتيجية، مُقوَّمةً بـ USDT ومُعاد ضبطها إلى 0.00% في 1 يناير 2024 للرسم البياني العامّ. وTWR هي المنهجية المعيارية في القطاع التي تُلغي الأثر المُشوّه لحركة رأس المال (الإيداعات والسحوبات) على العائد بالنسبة المئوية. وتستخدم لوحات معلومات المنصّات (OKX، Binance، Bybit) طرق تقدير مبسّطة لا تُعالج التحويلات على نحو سليم، فستختلف نسبتها الرئيسية. وتبقى الأرباح والخسائر المطلقة المُقوَّمة بالدولار على لوحة المنصّة صحيحة؛ ولا يتأثّر سوى النسبة المئوية.

ما هيكل الرسوم، وكيف يعمل أعلى مستوى تاريخي؟

رسوم إدارة صفر، ورسوم دخول صفر. رسوم أداء ربعية بنسبة 25–30% (متدرّجة بحجم التخصيص) على Net Trading Profits فوق أعلى مستوى تاريخي متحرّك. الصيغة: P = E − MAX(B, HW) − I، حيث E الرصيد الختامي، وB الرصيد الافتتاحي، وHW أعلى مستوى تاريخي متحرّك، وI صافي التدفّقات الداخلة/الخارجة. وإذا هبط الحساب دون الـHWM، فلا تُحتسَب رسوم إلى أن يُستردّ العجز بالكامل عبر مكاسب التداول. ولا تُطبَّق الاستردادات (Clawbacks) صراحةً. تستخدم Classic Diversified وClassic Stable كلتاهما متغيّر NAV-Based (AMA §1.1.18(a))؛ ويقتصر متغيّر Isolated USDT (§1.1.18(b)) على حسابات Custom-Collateral. وتدرّج الرسوم موثَّق في Exhibit 1 من اتفاقية إدارة الأصول.

كيف يمكنني التحقّق المستقلّ من سجلّ الأداء المباشر؟

عبر TradeLink Passport، الذي يبثّ المحفظة المرجعية لكلّ استراتيجية عبر API منصّة للقراءة فقط. روابط محفظتَي Classic Diversified وClassic Stable على صفحتَي Classic Diversified وClassic Stable. وعند الطلب، تزوّد Algotoria إضافةً مدقّقكم المُعيَّن أو منصّة التحقّق بمفاتيح API للقراءة فقط، فتُتاح صلاحية مباشرة على سجلّ الصفقات الكامل وسلسلة العائد اليومي على حسابات المنصّة الأساسية — فتستطيعون إعادة بناء كلّ مقياس منشور والتحقّق منه دون الاعتماد على تقارير الشركة.

ما التراجعات التي ينبغي أن أتوقّعها واقعياً؟

تراجعات سنوية نموذجية بين 20–25% على Algotoria Classic Stable، و15–30% على Algotoria Classic Diversified. وبلغت الاختبارات الرجعية التاريخية 30%. وتُطلِق التراجعات التي تتجاوز هذه النطاقات مراجعة رسمية من لجنة الاستثمار.

تُقاس جميع أرقام التراجع المذكورة على هذا الموقع — ومعيار ميزانية المخاطر (كان يُسمّى سابقًا «مخاطر الحساب») المتّفق عليه المُختار خلال الـonboarding — على منحنى عائد حساب التداول الإجمالي، قبل خصم رسوم الأداء الربعية لـ Algotoria. التراجعات الصافية بعد الرسوم التي يراها المستثمر أكبر بحكم البنية. مثال محسوب: لـ Algotoria Classic Stable في الفترة 2024-01-01 ← 2026-09-30، يبلغ أقصى تراجع مُعدَّل −24.7% إجمالي، و−30.2% صافي بعد رسوم 25%، و−31.3% صافي بعد رسوم 30%.

اطّلعوا على الـFAQ الكامل للعناية الواجبة لـ 50+ سؤالاً إضافياً.
Algotoria Limited مدير استثمار معتمَد (Approved Investment Manager) مرخَّص في جزر العذراء البريطانية بموجب Securities and Investment Business Act, 2010. محتوى هذه الصفحة لأغراض إعلامية ولا يُشكّل عرضاً لبيع أوراق مالية ولا استشارة استثمارية. الخدمات متاحة للمستثمرين المؤهَّلين فقط. الأداء السابق لا يُمثّل ضماناً للأداء المستقبلي.