市场评论

2026 年 8 月 19 日的突破

2026 年 8 月 20 日 · 作者 Evgenii Voronchikhin

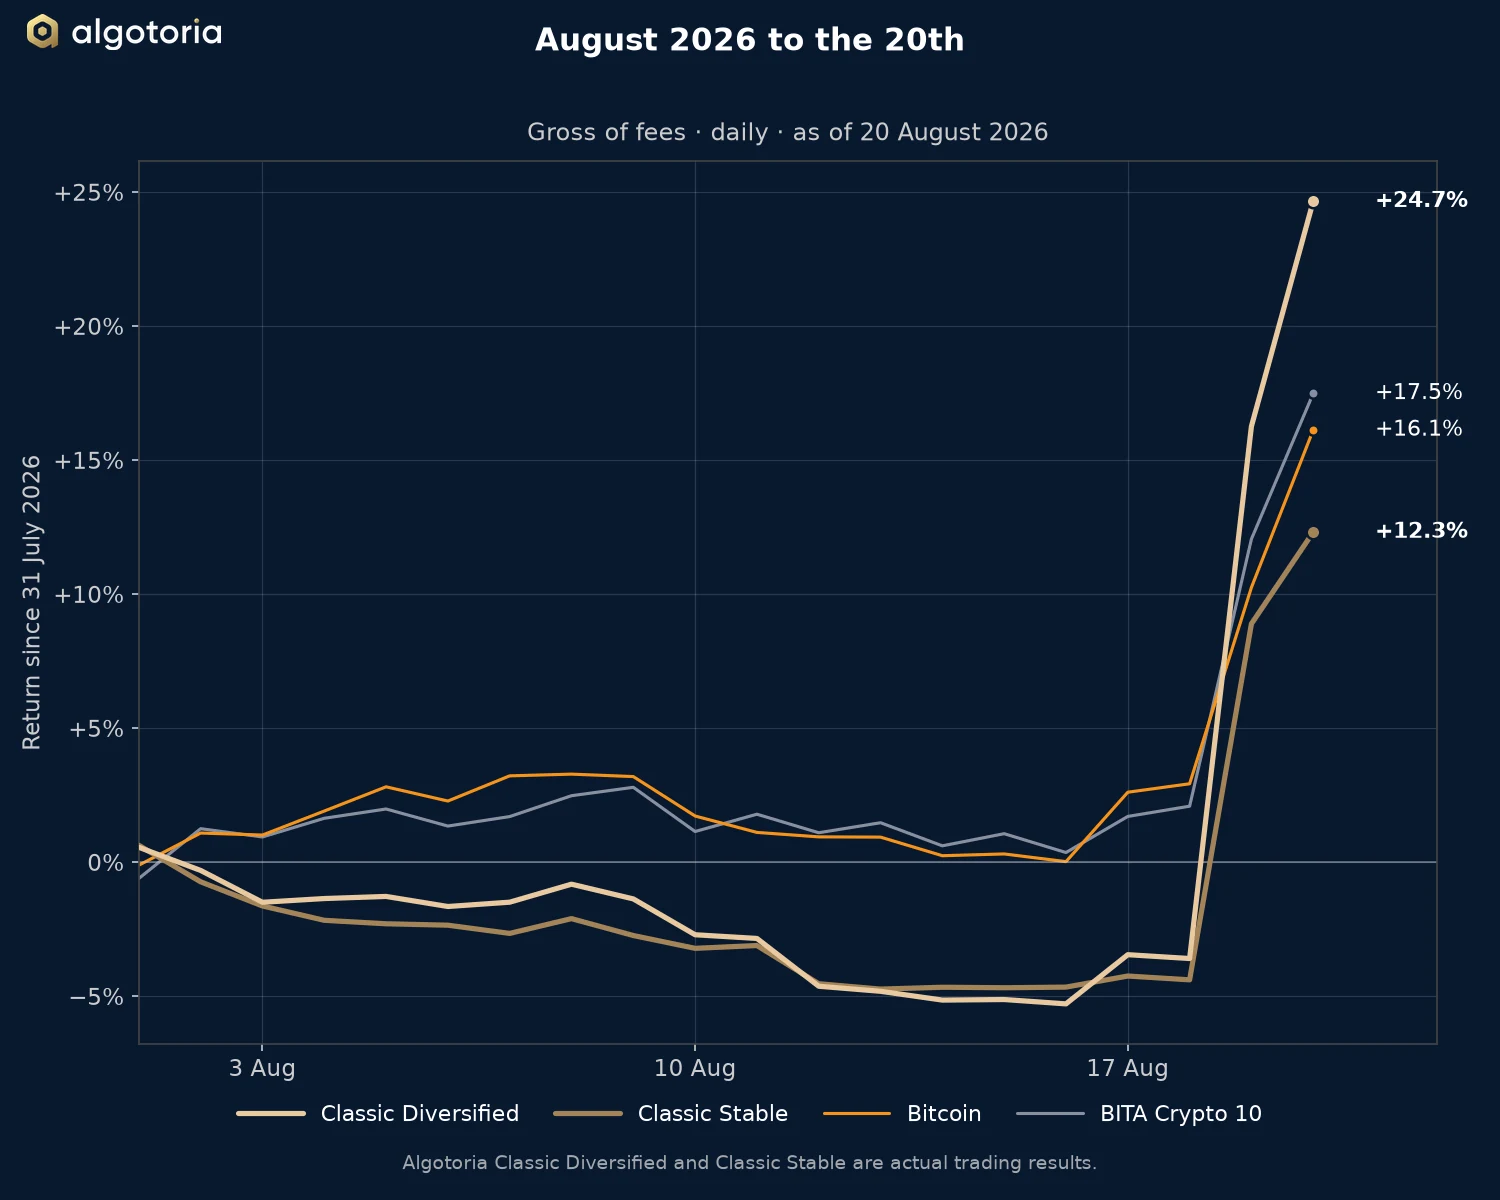
折线图:Classic Diversified 与 Classic Stable 自 2026 年 7 月 31 日至 8 月 20 日的收益率,对比比特币与 BITA Crypto 10。
自 2026 年 7 月 31 日起的收益率,费前,日度,截至 2026 年 8 月 20 日。

2026 年 8 月 19 日,加密市场离开了已维持数月的区间。这类行情,即长期盘整之后的急剧突破,正是 Algotoria 算法表现最好的市场状态。

突破当日

当日 Classic Diversified 收益率为 +20.59%,Classic Stable 为 +13.89%。比特币收益率为 +7.12%,BITA Crypto 10 指数为 +9.77%。

2026 年 8 月 19 日
策略 当日收益率
Classic Diversified +20.59%
Classic Stable +13.89%
Bitcoin +7.12%
BITA Crypto 10 +9.77%
自 8 月 18 日收盘至 8 月 19 日收盘(UTC),费前。

行情的驱动因素

三个因素推动了这次加速:技术面超卖、大量未平仓的空头头寸,以及区间本身被突破。突破迫使空头头寸被大规模平仓,进一步增加了上行压力。

另有两个因素支撑了市场情绪:美国财政部开始回购债券,以及市场预期美国将出台更清晰的数字资产规则。

策略为何作出反应

当日 Classic Diversified 的收益高于 Classic Stable。差异的一部分来自其抵押品中持有的比特币。投资团队此前在下跌期间已提前提高了这一占比,比特币上涨增加了该策略的业绩。

这次行情也显示了这些策略的一项基本特征。在漫长的横盘市场中,它们可能逐步回吐。在强劲的方向性行情中,它们能够快速恢复,因为它们的设计目的就是捕捉急剧行情。回撤的修复速度可以远快于其形成的速度。

8 月至今

2026 年 8 月 1 日至 20 日
策略 8 月至今收益率
Classic Diversified +24.66%
Classic Stable +12.31%
Bitcoin +16.12%
BITA Crypto 10 +17.50%
自 7 月 31 日收盘至 2026 年 8 月 20 日收盘(UTC),费前。

8 月 1 日至 20 日,Classic Diversified 收益率为 +24.66%,领先于比特币的 +16.12%。Classic Stable 收益率为 +12.31%,同期落后于比特币,因为其抵押品以稳定币持有,不随比特币价格波动。

单日或单月都不能决定系统化策略的结果。评判这些策略,应取足够长的周期,使其涵盖平静的市场与强劲的行情。

开始合作

典型的入职流程通常 1 个工作日完成;若以法币注资,另需加上国际银行转账的时间。

开始对话

请简要介绍您的情况,联合创始人将在 1 个工作日内回复。

提交即表示您同意我们通过上述联系方式与您沟通。我们不会将您的数据共享给第三方。仅面向合资格投资者。我们会将未形成业务关系的咨询信息保留 12 个月。详见隐私声明:algotoria.com/zh/privacy。

策略在什么时候表现出色,又在哪里吃力?

它在趋势性与趋势放量的市场状态中如鱼得水 —— 任一方向的持续行情,且波动足以让入场与出场逻辑捕捉到区间。它在信号无从形成的长期低波动状态中吃力,也在方向性行情尚未触发止盈即反转的震荡市中吃力。逆趋势与波动率过滤子策略正是为在这些条件下削弱波动而加入的。具体例证:2026 年 1 月至 2 月,比特币 下跌约 24%,而 Algotoria Classic Stable 录得约 +49% 毛收益、Classic Diversified 约 +28% 毛收益 —— 方向性的空头行情对我们是有利条件,而非灾难。

为什么选择 Algotoria,以及如何在 Classic Diversified 与 Classic Stable 之间取舍?

Algotoria 是一家 BVI 持牌的 Approved Investment Manager(证书编号 IBR/AIM/25/2214),自 2023 年 10 月起在流动性较好的加密货币永续合约上 运行一套完全系统化的多空程序。有四项特质让我们区别于典型的加密资产管理人:

  • 非托管。每位客户都以自己的名义在 Binance、OKX 或 Bybit 上为分离管理账户(SMA)注资。Algotoria 仅持有仅交易 API 密钥 —— 从不托管,也从无提币权限。交易所故障会伤及您;而 Algotoria 的故障无法移动您的资产。
  • 仅收业绩费。零管理费、零入金费、无锁定期。我们就滚动高水位收取 25–30% 的季度业绩费 —— 在先前亏损被弥补之前不收取任何费用。联合创始人以与投资者相同的条款,在相同策略中持有约 247 万美元自有资金。
  • 可独立验证。实盘业绩通过只读交易所 API 传输至 TradeLink Passport。文件页上的每一项数据都可从我们无法控制的数据中复现。
  • AI 原生运营模式。交易信号基于规则、经投资委员会批准;AI 不用于交易决策。但每一项运营职能 —— 合规、风险报告、投资者支持、软件开发 —— 都通过 AI 辅助流程运行,并由人工监督闭环。这让成本基础保持精简,并在结构上支撑 0% 管理费。

Algotoria Classic 这一已上线的系列提供两个策略,二者运行相同的算法引擎,并在 10 至 50 个互不相关的子策略、BTC、ETH 与 流动性较好的山寨币永续合约上采用同样的趋势跟踪 / 逆趋势配比 —— 截至 2026 年 8 月 31 日为 66% / 34%,由投资委员会每季度在 50–100% / 0–50% 区间内按市场状态重设(授权范围最多 40 个工具,当前实际 11 个)。

Algotoria 还运营第二个新一代系列 Algotoria Spike,处于投产前阶段、业绩为模拟;请见下文什么是 Algotoria Spike?。

  • Algotoria Classic Diversified —— 抵押品为 BTC、获批稳定币及 RWA,由 Algotoria 管理。在 35% 风险预算下目标毛 CAGR 高于 120%,目标 Calmar 高于 3.5,风险预算可在 15% 至 35% 之间定制。
  • Algotoria Classic Stable —— 抵押品为获批稳定币,包括 USDT、USDC、RLUSD、OKUSD 和 USDG。在 30% 风险预算下目标毛 CAGR 高于 90%,目标 Calmar 高于 3.0,风险预算可在 10% 至 30% 之间定制。对于 USDT 以外的稳定币,账户可能以其为抵押借入 USDT,用于开立以 USDT 计价保证金的永续合约仓位,所借 USDT 按交易所利率计息,由账户承担;生息稳定币(RLUSD、OKUSD、USDG)通常收益高于该成本。USDT 抵押品没有此类成本。

两者的最低配置相同(按风险档为 $50k / $100k / $150k)。两者的业绩费均采用基于 NAV 的方法(AMA §1.1.18(a));Isolated USDT 方法(§1.1.18(b))仅适用于 Custom-Collateral 账户。取舍之前,请先查看 Classic 系列 页上的并列对比。

我现实中应预期多大的回撤?

Algotoria Classic Stable 的典型年度回撤为 20–25%,Algotoria Classic Diversified 为 15–30%。历史回测曾达到 30%。超出这些区间的回撤会触发投资委员会的正式复核。

本站引用的所有回撤数据 —— 以及入职时所选的约定风险预算(原称“账户风险”) —— 均以交易账户的毛收益曲线衡量,即在扣除 Algotoria 季度业绩费之前。投资者实际经历的扣费后回撤在结构上必然更大。具体示例:Algotoria Classic Stable 在 2024-01-01 → 2026-09-30 期间,调整后最大回撤为毛 −24.7%、扣 25% 费后 −30.2%、扣 30% 费后 −31.3%。

业绩如何衡量?为什么我的交易所仪表盘显示不同的数字?

带复利的日度时间加权收益率(TWR),从每个策略参考组合的未实现保证金余额计算,以 USDT 计价,并为公开图表以 2024 年 1 月 1 日重置为 0.00%。TWR 是行业标准方法,可消除资金进出(出入金)对百分比收益的扭曲效应。交易所仪表盘(OKX、Binance、Bybit)采用无法妥善处理转账的简化估算方法,因此它们显示的标志性百分比会有所不同。交易所仪表盘上以美元计价的绝对盈亏仍然正确;受影响的只有百分比。

完整 尽职调查 FAQ 收录 50+ 项问题。
Algotoria Limited 是依据《Securities and Investment Business Act, 2010》在 BVI(英属维尔京群岛)注册的 Approved Investment Manager。本页内容仅供参考,不构成证券销售要约或投资建议。相关服务仅面向合资格投资者。过往业绩并不预示未来结果。